
全球数据中心电力需求增长31%
TrendForce 最新发布的 AI 服务器行业研究报告显示,通信服务提供商 (CSP) 正在加速基础设施部署,以满足 AI 应用的激增需求。TrendForce 预计,到 2026 年,全球数据中心电力需求容量将达到 161 吉瓦,同比增长约 31%。AI 服务器将是这一增长的主要驱动力,预计将占总需求容量的 33.4%。
TrendForce 将数据中心电力需求容量分为四大类:通用服务器、AI 服务器、其他 IT 设备以及冷却和电源系统等非 IT 设备。
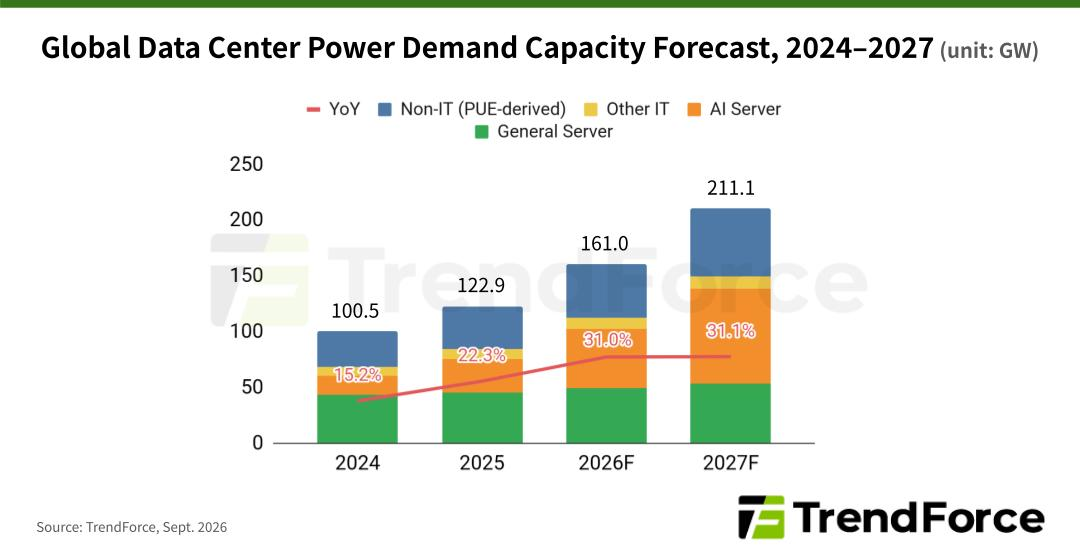
2025年全球数据中心电力需求容量达到122.9吉瓦,预计2026年将增至161吉瓦。2027年,CSP持续扩大资本支出,以及服务器整体出货量的持续增长,预计将使数据中心电力需求容量的年增长率保持在30%以上。
TrendForce指出,数据中心电气和机械效率的提升降低了每单位IT能耗所带来的额外设施负荷。然而,以AI服务器为首的IT设备的快速部署,以及非IT设备电力需求的同步增长,正促使数据中心运营商开始规划高压直流(HVDC)供电架构,以提高端到端的配电效率。
到2025年,人工智能服务器将占数据中心总电力需求的近25%,到2026年这一比例将上升至约33.4%。到2027年,这一比例可能超过40%。相比之下,普通服务器的电力需求占比预计将从历史上的约40%下降到2027年的25.6%。
预计到2030年,全球数据中心电力供需缺口将达到268吉瓦。尽管数据中心的电力需求持续快速增长,但电网供应的扩张却未能跟上步伐。TrendForce 估计,到 2025 年,电网的输送能力足以满足数据中心电力需求的增长。然而,预计从 2026 年开始,供需将出现脱节,并且从 2028 年起,这一差距将显著扩大。
预计到2030年,全球数据中心电力需求容量将达到490.7吉瓦。假设所有其他电力需求都得到充分满足,则数据中心可用的电网容量估计仅为222.6吉瓦。这将造成268吉瓦的供需缺口。
TrendForce指出,应从两个角度理解这一缺口:首先,数据中心的电力需求不仅可以通过电网满足,还可以通过运营商开发的用户侧自发电系统来满足。由于数据中心可用的电网容量估算中并未包含这部分容量,因此计算出的缺口并未反映自发电系统在多大程度上可以弥补电力缺口。因此,表面上的缺口可能大于实际的电力短缺。
其次,电网互联和输配电基础设施的延误可能会造成真正的电力供应短缺。美国目前拥有全球最密集的数据中心部署,预计到2028年,其大部分数据中心需求将通过电网供电,而用户侧供电则成为另一种解决方案。因此,已规划并网的项目很可能按计划获得电力供应。
然而,2028 年后,电网供电延迟预计将更加频繁,这将显著加剧数据中心电力供需缺口。根据目前的电网数据,TrendForce 预测,到 2030 年,美国数据中心电力供需缺口将超过 170 吉瓦。能否通过增加用户侧发电和改进电网供电来进一步缩小这一缺口,目前尚不确定。
AI数据中心被迫重拾蒸汽锅炉
燃气轮机的严重短缺,正成为AI数据中心扩张面临的新瓶颈。随着AI算力需求持续增长,数据中心运营商开始寻找燃气轮机之外的发电方案,工业锅炉与蒸汽轮机的组合正成为一种现实的替代路径。
Applied Digital首席执行官Wes Cummins表示,公司目前订购的燃气轮机最早可能要到2032年才能交付。马斯克近期也警告称,“燃气轮机已售罄至2030年”,并透露SpaceX和特斯拉甚至可能需要自行生产涡轮叶片。
燃机供应周期不断拉长,正在迫使AI基础设施运营商重新考虑能源配置。据POWER Magazine报道,部分数据中心已经开始采用工业锅炉配合蒸汽轮机发电,以绕开燃气轮机漫长的交付周期。
这一趋势已经开始落地。美国电力设备供应商Babcock & Wilcox(B&W)已与独立电力生产商Base Electron签署一项价值24亿美元的协议,为Applied Digital的AI园区建设1.2吉瓦锅炉发电设施,预计于2028年投入运营。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序