
全球硅晶圆,明年缺口15%
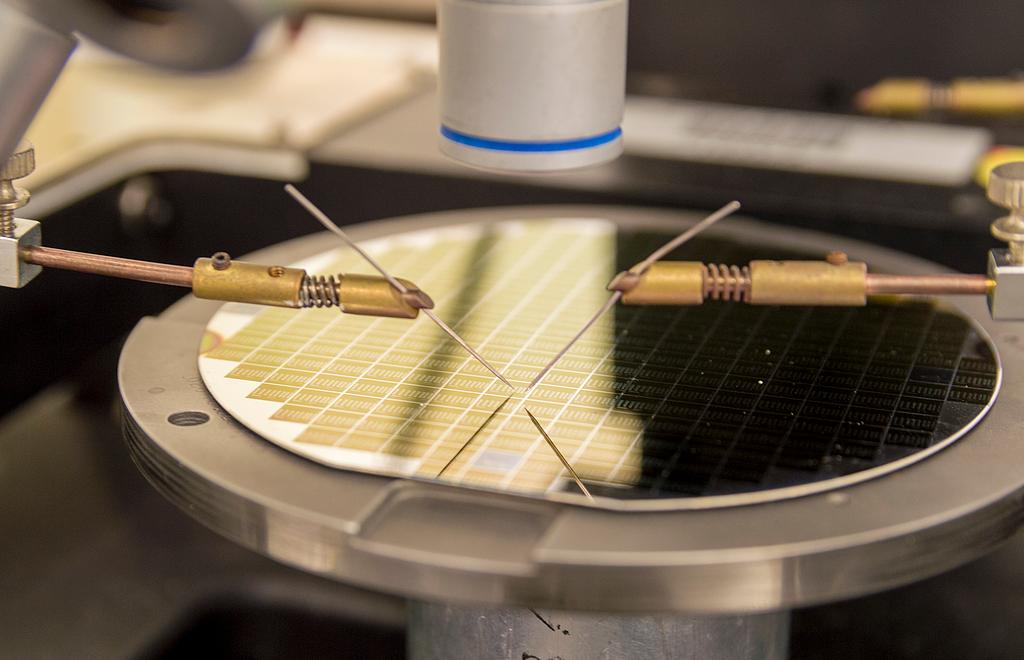
AI算力竞赛推升硅晶圆需求,产业供需拐点显现。随着HBM、2纳米以下先进逻辑芯片同步扩产,机构预估,全球硅晶圆供需缺口将从2026年底约8%,扩大至2027年的15%、2028年的24%,行业景气有望重回上行周期。
机构指出,2027年年中将是关键转折点。随着客户库存逐步回归正常水平,HBM、DRAM以及先进逻辑芯片新增产能同步投产,如果供给扩张速度无法跟上,2027年下半年至2028年上半年或将迎来新一轮缺货与抢货潮。
需求回暖已有迹可循。SEMI统计,2026年第二季度全球硅晶圆出货面积达35.73亿平方英寸,环比增长9.1%、同比增长7.4%,增长动力主要来自AI相关需求,并由先进逻辑、存储器进一步拓展至功率器件及光子领域。
供给端,机构估算,2026年全球12英寸硅晶圆月产能约1069万片,同比增长7%;2027年仅增长约3%至1100万片;2028年增长约6%至1170万~1176万片。新增供给包括环球晶圆二期初期约30万片产能,以及合晶约10万片产能。
相比温和增长的供给,AI带动的需求增速更快,HBM成为重要驱动力。机构预估,2027、2028年HBM所用硅晶圆消耗量分别同比增长23%、28%;伴随HBM迭代升级、单颗容量提升,DRAM晶圆投入量持续走高。
普通DRAM厂商也将开启扩产,新产能自2027年起陆续投产,到2028年新增月产能约35万~45万片,主要来自三星、SK海力士、美光及长鑫存储等企业。
先进逻辑芯片是另一大需求来源。AI拉动3纳米、2纳米及以下制程扩产,台积电、三星与英特尔同步建设先进产能,其中台积电N2、A16及A14制程持续扩产。机构预估,2027、2028年逻辑制程硅晶圆消耗量分别同比增长12%、11%。
供应链透露,台积电近期首次对外释放明年2/3纳米扩产规划,希望合作厂商一同全力推进。据了解,台积电3纳米月产能在去年底达到12万‑13万片,今年底将进一步扩充至18万片。尽管2纳米实现量产后,3纳米已经不再是台积电最先进制程,但市场需求依旧旺盛,台积电因此持续扩大3纳米产能,目标到明年中期3纳米月产能突破21万片,半年增幅超一成;换算来看,2025年底至2027年年中这一年半时间,产能增幅接近七成。在2纳米方面,供应链表示,台积电今年底月产能将达到9万片,明年中期进一步提升至11万片,半年产能增幅超两成。
台积电此前表示,2026年资本支出将落在600亿‑640亿美元区间,其中约70%‑80%投入先进制程。公司正在新建三座3纳米晶圆厂,分别布局于中国台湾、美国亚利桑那州以及日本;同时,还在中国台湾持续改造5纳米设备,用来扩充3纳米产能。
目前客户硅晶圆库存仍维持在100~120天,距离50~70天的正常水平还需要一段时间消化。机构认为,随着库存去化叠加AI需求升温,2027年年中硅晶圆供需拐点信号会更加清晰。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序