
临港千亿“芯”蓝图:机遇与挑战并存
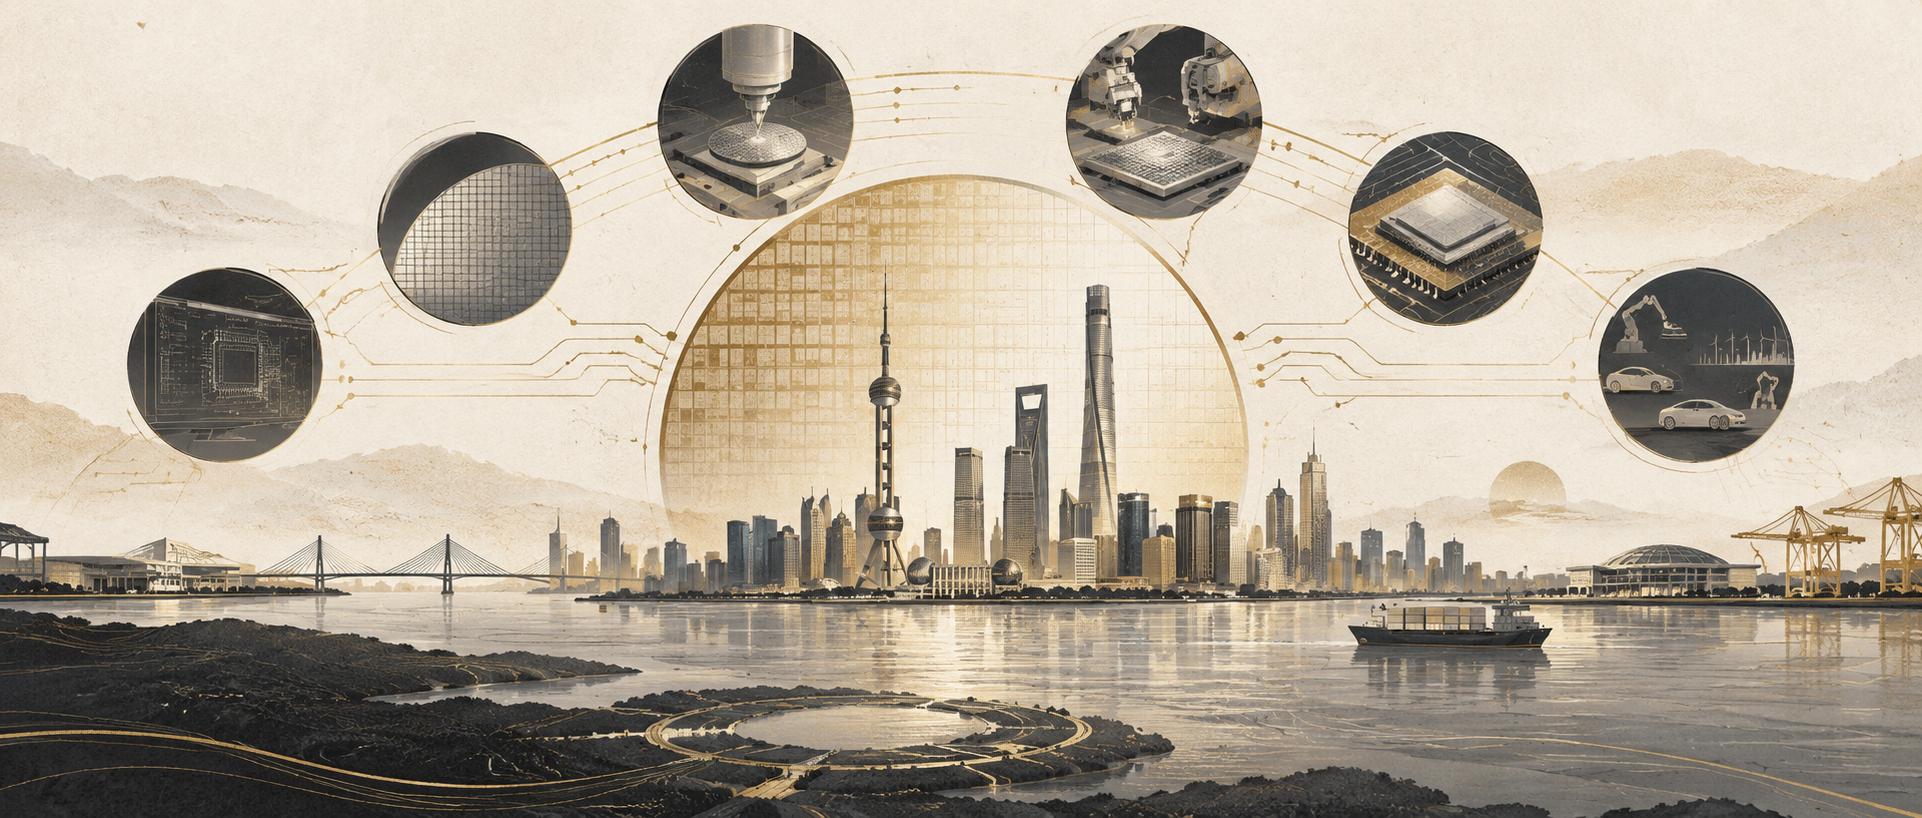
近日,《中国(上海)自由贸易试验区临港新片区发展“十五五”规划》正式发布,一串关于集成电路的数字引发了行业广泛关注:到2030年,临港规模以上工业总产值突破6500亿元,形成3个千亿级制造业集群。其中,智能汽车产值超3000亿元、高端装备突破1000亿元;而集成电路,目标直指1200亿元。
从制造端到设备与材料,从化合物半导体到硅光技术,从封测到设计,临港的“十五五”规划对集成电路产业进行了系统性部署。这不仅是一个数字目标,更是一场从“沙子到芯片”的全产业链攻坚战。
临港五年沉淀出的产业硬实力
1200亿的目标宣言背后,是临港基于过去五年产业深耕所积累的深厚底气与自信。
首先,“十四五”期间的爆发式增长是其最大的底气。过去五年,临港新片区GDP年均增长18.6%,规上工业总产值从885亿元跃升至4518亿元,这样的增长速度在全国同级别的产业新城中几乎找不到第二家。而集成电路,正是拉动这一轮增长的核心引擎之一。临港集成电路产业产值从2019年的4亿元飙升至2025年的350亿元,集聚了相关企业300余家。持续高涨的经济势能、完善的产业配套、成熟的园区基建,让临港具备了承接重大半导体项目、集聚上下游企业的核心能力。
其次,“东方芯港”的产业集聚效应已经形成。作为上海重点打造的国家级集成电路综合性产业基地,临港“东方芯港”集聚了40余家亿元级以上集成电路龙头企业,产业总投资超1500亿元,形成了“设计-制造-封测-材料-设备”的完整产业骨架,吸引了寒武纪、地平线、华大九天、中微半导体等一众头部企业。
更关键的是,临港手握两大技术先发优势,形成了难以逾越的核心竞争力。在第三代半导体领域,临港率先实现8英寸碳化硅晶圆工艺突破与规模化量产,填补了国内高端宽禁带半导体量产空白,打破了海外厂商长期垄断。在第四代半导体领域,临港超前布局氧化镓等新型宽禁带材料研发与产业化,提前卡位下一代半导体技术赛道,相较于国内多数聚焦硅基、碳化硅的园区,形成了显著的技术代差优势。
此外,临港独特的开放政策与人才优势,也成为了产业发展的软实力。作为自贸试验区新片区,临港在保税研发、跨境贸易、技术合作、人才引进等方面拥有专属政策红利,可有效降低半导体企业研发、生产、进出口成本。同时,区域连续六年获评“最佳引才城市”,五年实有人口净增近20万,高端科创人才持续集聚,为集成电路这种技术密集型产业提供充足人才支撑。
“十五五”规划的全链条布局
临港的“十五五”集成电路规划,核心思路可以用一句话概括:以晶圆制造与高端封测为核心,带动设计、设备、材料全链布局。
在制造端,规划明确要求“加快逻辑制程与特色工艺产能建设,持续提升良率水平,加速规模化量产”。临港已落地的标志性项目中,中芯东方(临港12英寸晶圆线)总投资超500亿元,规划月产能10万片12英寸晶圆,一期2万片/月已于2024年底投产。积塔半导体聚焦车规级功率半导体,12英寸特色工艺线二期扩建至月产能5万片。2026年6月,芯港集成晶圆制造项目、东盛合芯三维集成芯片制造项目同日开工。
在设备与材料方面,规划提出“加快专用设备和核心设备发展,强化光刻胶、真空阀等材料零部件布局”。2026年1月,先导科技集团旗下半导体零部件项目在临港启动建设,总投资50亿元。该项目将重点建设质量流量控制器、前驱体输送系统、特种电源等半导体设备核心零部件产品线。上海集成电路材料研究院也已落地临港,聚焦大硅片、碳化硅衬底、光刻胶等关键核心材料。
在第三代与第四代半导体领域,规划特别强调“加快第三代、第四代半导体产业体系建设,推进碳化硅、氮化镓等关键材料应用”。在第三代半导体领域,临港已成立“汽车-宽禁带半导体产业链联盟”,联合上汽、蔚来、积塔、天岳等上下游企业。在第四代半导体领域,临港正在氧化镓、金刚石、氮化铝等方向集中发力。
在硅光技术层面,规划明确提出“推动硅光技术体系发展”。目前临港已集聚羲禾科技等硅光领域企业,聚焦硅基光电集成芯片和组件的全产业链布局。而易卜半导体在共封装光学(CPO)领域,也实现了技术突破。
在封测与设计上,规划要求“完善高端封测布局,以晶圆制造带动封测协同发展”。同时,“加强芯片设计企业集聚发展,强化电子设计自动化(EDA)工具软件核心技术攻关”。临港的滴水湖IC创新港科创社区总面积达76万平方米,重点聚焦集成电路等前沿领域。
从晶圆制造到设备材料,从第三代半导体到第四代半导体,从硅光技术到高端封测,从芯片设计到EDA工具,临港的“十五五”规划覆盖了集成电路产业链的每一个关键环节。
1200亿目标的战略价值意义
1200亿不是一个孤立的数字,它是临港从“项目单点集聚”迈向“产业生态成势”的标志。
从“点状突破”走向“系统整合”:过去几年,临港的集成电路产业更多是单个项目的落地和单个环节的突破。而“十五五”规划的全链条布局,意味着临港正在将各环节串联成一个有机整体。制造端产出晶圆,封测端完成封装,设计端定义芯片,设备和材料端提供支撑,这种系统整合能力将大幅降低产业链的协同成本。
从“单点优势”走向“集群优势”:1200亿的产值目标,意味着临港的集成电路产业将不再是几家龙头企业的“独角戏”,而是数百家企业协同发展的“大合唱”。规划明确提出要形成“链主企业带动、产业链上下游中小企业协同发展、高增长企业不断涌现的良性格局”。
从“跟跑”走向“并跑”乃至“领跑”:在第三代半导体领域,临港已率先打通8英寸碳化硅产业链。在第四代半导体领域,临港是全国首个启动集聚区建设的地区。这些前瞻性布局,正在帮助临港在下一代半导体技术竞争中占据先发位置。
千亿目标背后的四大现实挑战
尽管1200亿产值目标清晰可期,但现实挑战同样不容忽视。
首选,人才缺口是第一道坎。据行业统计,目前集成电路产业人才缺口超30万人,其中具备产线实操经验的工艺工程师和设备工程师尤为紧缺。临港新片区坐拥中芯国际、积塔半导体等龙头企业,对应用型工程师“如饥似渴”。尽管临港已启动多项产教融合人才培养计划,但人才的培养需要时间。
其次,先进制程的追赶任重道远。临港的晶圆制造目前以28nm等成熟制程为主。虽然成熟制程在车规芯片、功率半导体等领域需求旺盛,但在高端逻辑芯片领域,与国际先进水平仍有差距。规划提出“加快逻辑制程与特色工艺产能建设”,正是对这一短板的清醒认识。
再则,设备与材料的自主化仍需攻坚。光刻胶、真空阀等关键材料和零部件仍是产业链的薄弱环节,虽然临港已在设备材料环节集聚了100余家企业,但从“有”到“强”还有很长的路要走。
最后,第四代半导体从实验室到量产仍需跨越。第四代半导体整体仍处于从实验室向产业化迈进的早期阶段,市场化资本不敢大规模进入,实验室技术走向产业化时面临市场价值说不清、工程化风险摸不透、产业化路径不清晰等难题。临港虽然已率先布局,但距离规模化量产仍有一定距离。
临港千亿蓝图从规划走向现实
回顾中国半导体产业过去十几年的发展,我们已经见证了太多单点突破的奇迹:刻蚀机部分指标达到国际顶尖水平、12英寸大硅片实现了量产、成熟制程芯片实现了自主。但我们依然还没走完最后一步:把所有的单点突破拼接成一张完整的网络,形成一个完全自主可控的产业生态。而临港的1200亿目标,本质上就是构建一条从材料到设备、从设计到制造、从封测到应用的完整产业链。
在临港这片“先进制造基地”上,中芯东方的晶圆厂在满负荷运转,积塔半导体的车规芯片在源源不断产出,寒武纪、地平线的设计团队在定义下一代芯片架构,中微、天岳在攻克设备和材料的关键技术,长电、盛合晶微在提升封测能力,每一个环节都在为1200亿的目标添砖加瓦。
当然,这一目标的实现不会一帆风顺。人才缺口需要时间填补,先进制程需要持续追赶,设备材料需要不断突破,第四代半导体需要耐心培育,但临港已经用过去五年的高速增长证明了自己的执行力。
站在“十五五”的起点上,临港的1200亿目标不仅是一个产值数字,更是一份关于中国集成电路产业从“单点突破”走向“系统整合”的宣言书。当制造、设计、设备、材料、封测各环节在临港这片热土上协同发力,一条完整的集成电路产业链正在从图纸走向现实。
此内容为平台原创,著作权归平台所有。未经允许不得转载,如需转载请联系平台。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序