
TrendForce:三季度全球OLED显示器出货季增13%
TrendForce集邦咨询最新调查显示,2026年第三季度全球OLED显示器出货量环比增长13%,较2025年同期呈现翻倍跃升,增长动能远超年初市场预期。本轮市场扩张得益于供需双侧的协同发力:一方面,各大品牌不断推出新品,带动了整体出货量的上升;另一方面,上游面板供应充足,使二线和新进品牌有了放量空间。
与前两年头部品牌垄断市场的稳定局面不同,今年三季度的出货量排名出现了显著松动,前五名厂商之间的市场份额差距进一步缩小。
ASUS(华硕)以21.7%的市占率稳居第一,当季出货量环比增长6%。华硕这一季度的增长主要靠两个动力:一是上半年缺货严重的27英寸QHD 540Hz超高刷旗舰面板终于补齐供应,ROG系列的顶级电竞机型重新恢复正常出货,没有再出现首发即缺货的情况;二是品牌20周年纪念款机型在三季度开卖,拉动了一波高端用户的换新需求。目前,华硕的产品线已经覆盖了从便携屏、专业设计屏到顶级电竞屏的几乎所有细分场景,整体业务相对稳固。
MSI(微星)三季度市占率达14.5%,环比提升1.7个百分点,首次登上全球第二位置,前三季度累计出货已与三星大致持平。微星的增长,主要来自年底购物季前的渠道备货订单增加,以及27英寸QHD 320Hz等多款新品集中上市,补上了此前的中高端产品空档。微星近年来以20多款中高端机型覆盖不同价位,产品迭代速度较快。
Samsung(三星)的出货节奏一直比较平稳,没有大规模冲量,但在整个市场快速扩容的背景下,不进则退,三季度市占率下滑到11.3%,掉到了第三的位置。需要注意的是,三星第一至第三季度出货量本身保持稳定,份额下滑更多是因为市场快速扩容带来的稀释,而非出货萎缩,这也意味着其份额下滑并非需求流失。按照惯例,三星每年第四季度都会针对欧美传统购物季(黑五、圣诞节)提前备货,今年自然也不例外,渠道消息称其已在10月开始拉货,准备靠年终促销冲一波量,最终全年排名仍有变数。
LG电子三季度市占率为8.6%,排名前进一位,来到全球第四。这一季度LG对旗下部分27英寸QHD 240Hz机型给出了很大的促销力度,部分地区定价直接打到了国产同级机型的水平,短期拉动出货效果十分明显。不过,LG目前的产品线还是偏窄,主力靠几款曲面屏和标准电竞机型走量,在便携屏、专业设计屏领域布局不多,后续增长空间有限。
Dell(戴尔)三季度出货明显回温,市占率为8.2%,排名回升一位,至全球第五。戴尔的增长,一方面来自27英寸QHD 240Hz“商务+电竞”两用机型的持续放量,这款机型是目前海外办公市场OLED显示器的主力款;另一方面,二季度上市的39英寸曲面超宽带鱼屏在三季度开始批量出货,这款主打影音和办公多场景的机型填补了大屏OLED的空白,在商用渠道卖得不错。
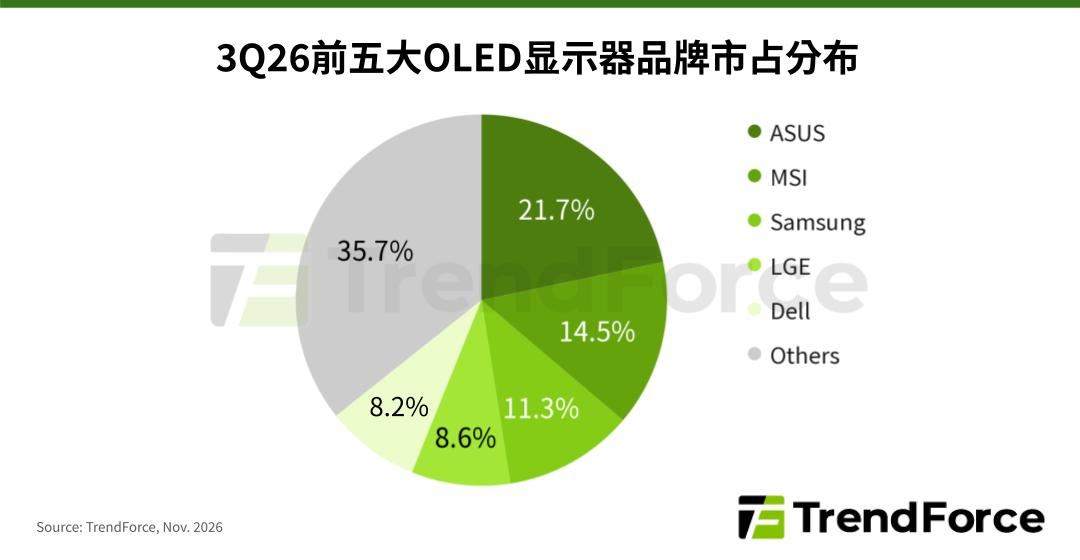
(来源:TrendForce集邦咨询)
回顾这一年的OLED显示器市场,实际容量变化速度要比公开行业统计数据的节奏更快。2025年全球OLED显示器出货量约为273.5万台,同比增长92%。TrendForce此前对2026年的全年预测为413.5万台,同比增长约51%。而今年三季度单季出货就已超过100万台,按照当前节奏,全年实际出货有望超过这一预测。
当然,市场也不是没有隐忧。三季度二线品牌集中放量之后,部分型号已经出现了价格战的苗头,主流价位段的利润被压得很薄;同时OLED烧屏、寿命的问题虽然有了改善,但对于追求稳定性的普通消费者而言,这依然是选购时难以忽视的问题。不过,从目前的趋势来看,OLED显示器正在从之前的小众高端电竞产品逐渐变成主流消费级选择,这一趋势在第四季度购物季的推动下,大概率还会进一步加速。
展望第四季度,三星已明确将加大出货力度,锁定欧美年末促销活动。考虑到其三季度份额只是被大盘摊薄、基本盘并未松动,这一波旺季冲刺有望帮助三星重新争夺全球第二,而微星与三星的座次仍可能再次互换。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序