
2026年Q3中东智能手机出货锐减29%,创两年新低
Omdia最新发布的研究显示,2026年第三季度中东地区(不含土耳其)智能手机出货量为1070万台,同比下降29%。组件成本上行、入门级机型供应不足与零售需求走弱是直接原因;夏季出行淡季、地缘政治风险与谨慎的渠道补货则进一步加大了压力。面对价格持续上涨,厂商们开始收紧库存,并把资源集中投向低端机型。
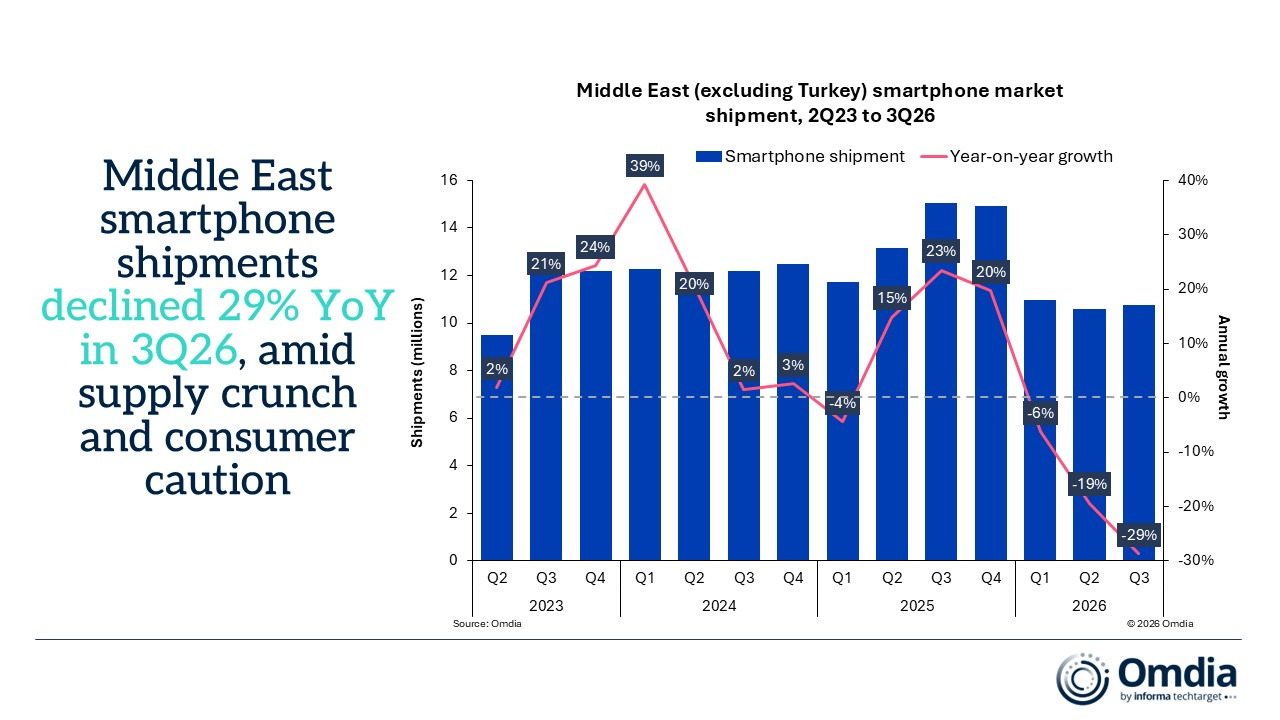
2026年第三季度中东智能手机出货量同比下滑29%(来源:Omdia)
Omdia数据反映的下滑,在各市场表现并不一致。沙特阿拉伯的出货量同比下降29%,阿联酋的出货量同比下滑12%,即便赶上开学促销与国庆优惠,零售商仍反馈,在拉长的夏季出行旺季里门店客流反而不如以往。而伊拉克的表现更弱,出货量同比骤降58%,跌至2023年第一季度以来的最低点,货币贬值压力、政治与经济层面的不确定性,再加上智能手机涨价,使设备在这个对价格高度敏感的市场中愈发难以负担。区内其余市场同样承受宏观逆风,供应商的运营压力随之上升。
“中东智能手机市场的价格正在走高,但这并不一定意味着消费者偏好正在转向高端机型,”Omdia首席分析师Manish Pravinkumar表示,组件成本上涨挤压了入门级产品的利润空间,厂商因此收缩低价机型,把重心放到利润更高的设备上。这就导致了200美元以下机型的出货量萎缩了56%,而400-599美元价位段的出货量增长了65%,把区域平均售价推高到创纪录的511美元。真正拉动这轮增长的,是可选购机型结构的变化,许多价格敏感的消费者在可负担选项不断减少的情况下,只能把换机周期一拖再拖。”
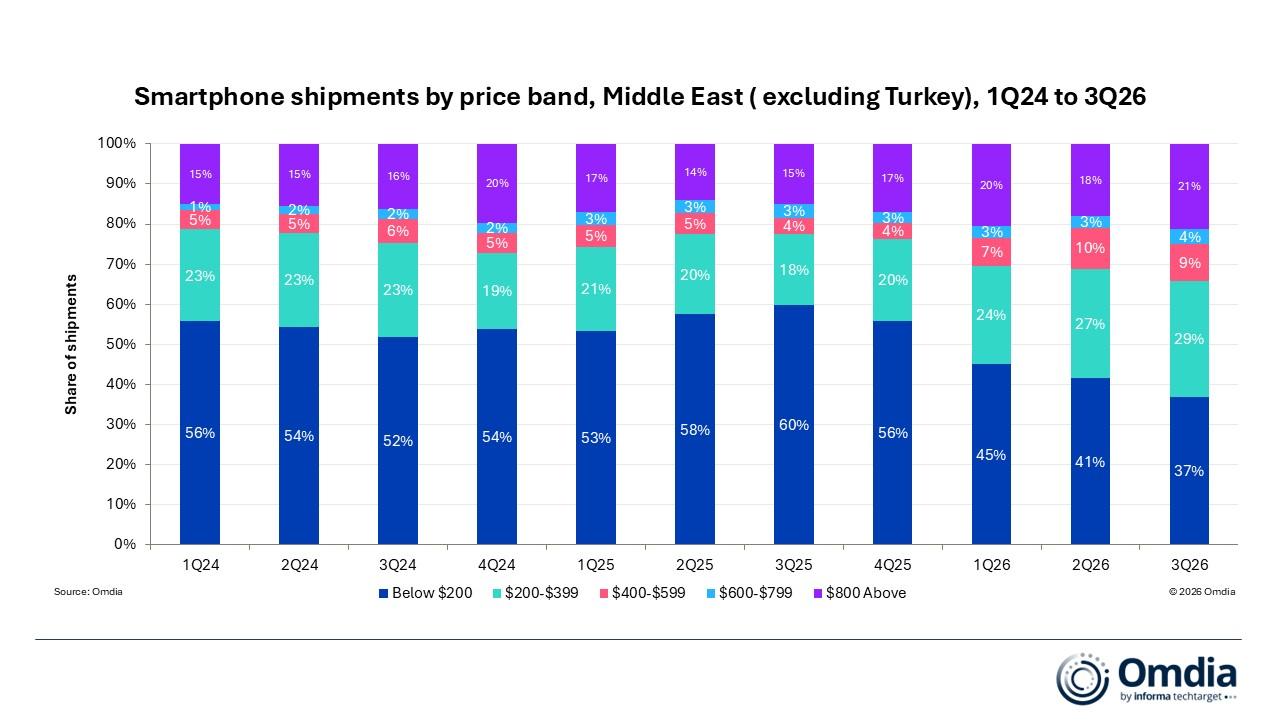
按价格区间划分的智能手机出货量(来源:Omdia)
分厂商来看,三星市场份额升至45%,去年同期为34%,Galaxy A17与A07 4G的强劲需求以及稳定的零部件供应是主要拉动因素。在消费者愈发关注价格的背景下,其横跨各价位段的丰富产品组合抑制了出货量的下滑。
小米重回第二位,Redmi 17 4G与Redmi A7 Pro 4G是主要拉动力量。该公司继续收缩对入门级设备的投入,把重心转向利润率更高的机型与市场。
尽管出货量下滑,苹果的市场份额仍升至12%,这主要是高端需求与成熟的渠道合作提供了支撑。但由于发布时缺少基础款iPhone 18,苹果在该渠道的出货量低于一年前覆盖面更广的iPhone 17产品线。
尽管借HONOR Choice T10把产品线拓展到150美元以下价位段,荣耀仍出现了首次出货量两位数下滑,终结了此前连续三年的增长。荣耀X7e约占其出货量的五分之一,说明高价位X系列机型对该品牌依然关键。
在前五大厂商中,传音的收缩最为明显,零部件成本上涨给其低价策略带来了不少压力。TECNO成为其出货量最高的品牌,以Spark Go 3等机型为主力。
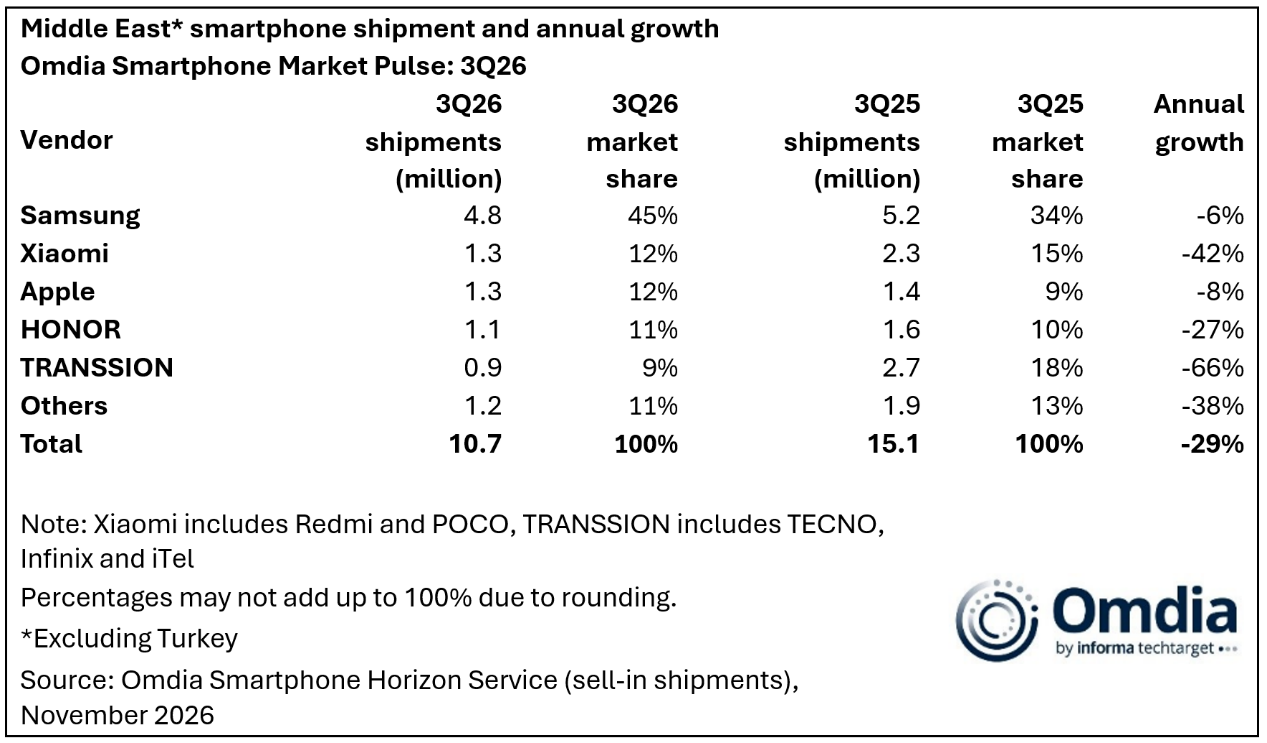
中东前五大厂商智能手机出货量及年度增长率(来源:Omdia)
展望未来,预计该地区市场将呈现不同的走势轨迹。Omdia指出,沙特阿拉伯的供应商很可能更多依赖融资和更严格的库存管理来维持替换需求。凭借高端机型需求、以旧换新计划以及成熟的零售体系,阿联酋预计将保持相对稳健。伊拉克将面临更为漫长的调整,消费者更换设备的频率降低,购买选择也更加挑剔,而供应商则精简了入门级产品组合。随着供应商调整策略以适应当地的可负担性条件,这些差异很可能会持续存在。
最后,Manish Pravinkumar总结道:“在经历了充满挑战的2026年之后,中东智能手机市场2027年预计将出现个位数下滑。地缘政治不确定性叠加零部件成本上升,正在影响消费者的购买决策,使其支出更为谨慎。在换机决策中,融资方案与以旧换新折抵价值正与品牌偏好一道发挥更大作用。短期来看,厂商和零售商预计将把重点放在精简库存、更严格的营运资金管理以及有选择地推出机型上,以在零部件成本高企的情况下守住盈利能力。长期来看,厂商预计将更重视可持续回报,压缩运营与营销开支,并加强渠道支持和合作伙伴关系。”
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序