
电视出货持续承压,高端路线分化竞速
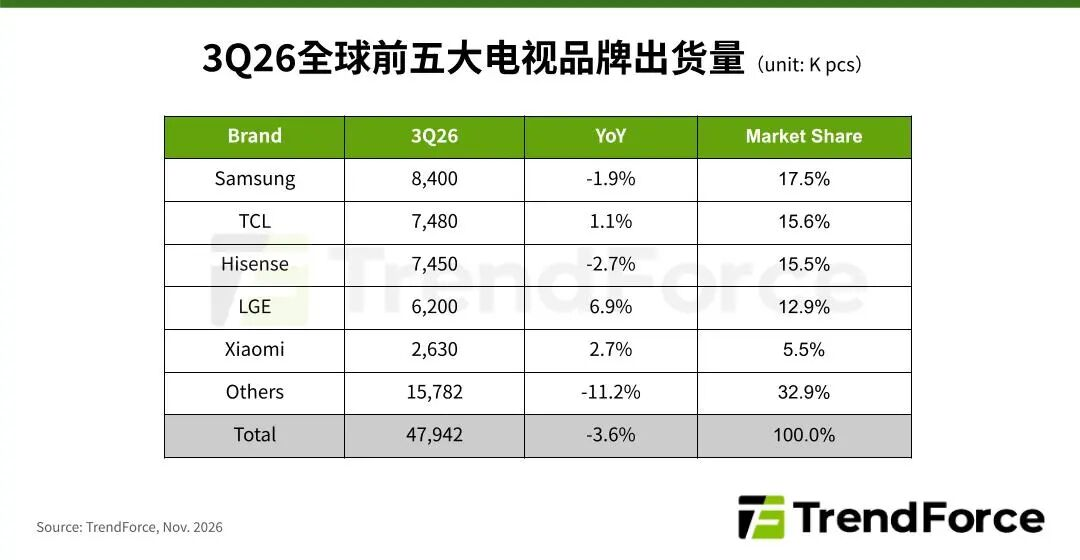
近日,TrendForce集邦咨询发布的最新电视产业研究显示,2026年第三季全球电视品牌出货量达4794万台,季增2.8%,但较2025年同期下滑3.6%。季增与年减同时出现,是这一季最值得注意的组合。集邦咨询把环比回升归因于年底促销旺季的备货需求逐步升温,把同比下滑归因于全球通膨、存储器价格上涨以及整机成本攀升,品牌在出货规划与库存管理上仍趋于审慎。换句话说,品牌并非不想卖,而是在成本不确定的环境里不敢压库存。
从季度节奏看,第四季受黑色星期五与年底促销带动,预估出货量季增8.0%,但仍年减4.0%。把四个季度连起来看,2026年全年预估出货1亿9348万台,年减1.4%。这个跌幅放在电视这样一个成熟品类里并不算剧烈,但它出现在品牌普遍通过产品尺寸放大、规格升级来提高平均销售单价(ASP)的年份,含义就完全不同了。涨价本来是缓解整机成本压力最直接的手段,结果依然抵不过终端需求的疲弱,说明这一轮成本冲击的幅度已经超过了价格策略能吸收的边界。
真正把电视机成本推上去的,还是存储,因为其价格在2026年大幅上涨,而智能电视的主控SoC需要配套DRAM与NAND,这部分成本在整机物料清单中的占比近年持续抬升,随着电视智能化程度提高、系统内存与存储容量不断加大,涨价的传导效应也被放大。面板之外,存储器成了第二个不受品牌控制的价格变量,两个变量同时向上,留给整机厂的腾挪空间就被压缩到很窄。这也解释了为什么三星的中小尺寸产品在这一季出货动能相对受限,小尺寸机型的单位成本对存储器涨价的敏感度更高,涨价空间却更小。
展望2027年,集邦咨询的判断并不乐观。随着存储器价格涨势可能延续,加上面板及其他上游零部件同样面临成本上涨压力,预估全球电视品牌出货量将降至1亿9117万台,年减1.2%。连续两年小幅下滑,构成一条温和但持续的收缩曲线。值得注意的是,这种收缩发生在出货台数层面,而不是需求面积层面,当品牌把有限的出货量集中投向更大尺寸,面板的采购面积未必同步下降。台数与面积的背离,是理解这轮周期的一个关键切口。
品牌格局方面,三星以840万台维持第一,但年减1.9%。由于存储器成本上涨与市场需求疲弱叠加,其出货结构中的中小尺寸部分承压明显。TCL以748万台居第二,年增1.1%,是前三大中唯一实现正增长的品牌。它的路径很清楚,持续通过Mini LED、大尺寸电视及中高端产品布局提升产品组合与ASP,帮助公司在北美、欧洲及新兴市场的营收均呈现双位数成长,海外表现尤其突出。海信第三季出货745万台,年减2.7%,与TCL仅相差约3万台,两大品牌在全球市场的竞争持续升温,第二名的位置已经进入误差范围内。海信2026年在Mini LED与超大尺寸上投入坚决,财报显示前三季100英寸及以上电视全球销售量年增77.4%,Mini LED电视销售量年增75.5%,两个增速都远高于行业大盘。
Mini LED是2026年最确定的增量市场。过去几年这一品类主要由TCL、海信、小米三大品牌推动,2026年三星、LG电子与索尼扩大产品布局,进一步带动市场成长,预估全球Mini LED电视出货量将达2878万台,年增116%,渗透率接近15%。这个增速放在整体年减1.4%的盘子里,相当于从一个边缘品类快速进入主流价格带。三星将重返Mini LED电视出货龙头,全年市占率达26%;LG电子因加速扩充产品阵容,全年出货量将年增逾800%达175万台,跃居全球第四大Mini LED品牌,其高端产品策略已从OLED逐步延伸至Mini LED市场。韩系两家的共同动作说明一件事,OLED的产能与成本结构决定了它无法覆盖全部高端需求,Mini LED成了承接中间地带的现实选择。
技术路线上的分化更值得关注。随着各品牌陆续推出RGB Mini LED或Micro RGB电视,这一技术已成为高端市场的竞争焦点。海信因布局较早,预估2026年RGB Mini LED电视市占率将达33%,居品牌之首,三星与索尼分居第二、第三,前三大品牌合计市占率逾75%。相较之下,TCL选择以SQD(Super Quantum Dot)发展高端产品,通过蓝光Mini LED背光结合量子点技术提升色彩表现,与采用RGB三色Mini LED作为背光光源的路线形成明确区隔。两条路线的取舍落在工程层面,RGB三色背光需要三套独立驱动的LED,色彩纯度与亮度占优,代价是成本、功耗与控制复杂度上升;蓝光背光加量子点膜的结构更接近现有产线,良率与成本更容易控制,色彩表现则依赖量子点材料的转换效率。谁能在自己的路线上先把成本曲线压下来,谁就能在下一轮高端竞争里占据主动。
在主要品牌积极推广下,预估2026年全球RGB Mini LED(包含Micro RGB)电视出货量将突破200万台。高端LCD电视的竞争已逐步从Mini LED背光规格与分区数,延伸至不同背光架构与色彩技术的差异化。分区数的军备竞赛接近瓶颈之后,品牌需要新的可讲述的技术故事,而背光架构恰好提供了这样一个叙事空间。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序