
持股比例拟升至98.52%,TCL中环加码半导体硅片
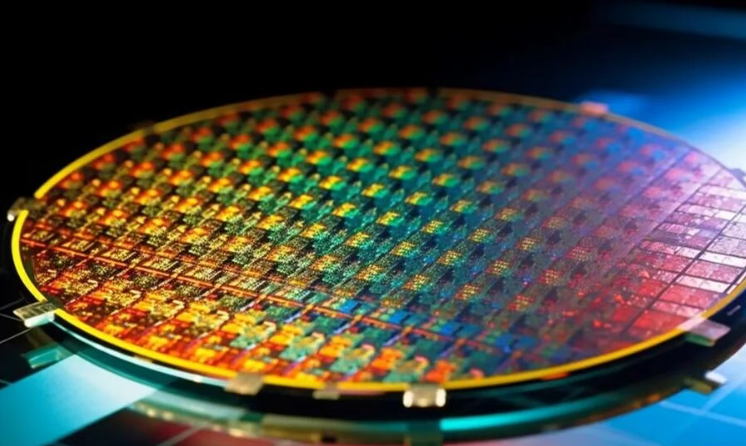
近日,TCL中环披露重大资产重组预案,拟通过发行股份收购中环领先部分股权。这家企业正是TCL中环半导体材料业务的核心运营主体。随着交易方案披露,其硅片产品布局、经营数据和后续扩产计划也受到关注。
股权整合,交易方案仍待进一步确定
根据重组预案,TCL中环拟向包括TCL科技、无锡产业发展集团、国投集新等在内的50名交易对方发行股份,购买其合计持有的中环领先65.80%股份。交易完成后,TCL中环持股比例将由32.72%提升至98.52%。本次发行股份购买资产的发行价格为7.59元/股,并拟募集配套资金,用于标的公司项目建设、补充流动资金及偿还债务等。
中环领先剩余1.48%股份由晶盛机电持有。TCL中环与晶盛机电约定,在本次交易交割完成后两年内,双方可进一步协商剩余股权收购事宜。交易前后,TCL中环的控制权不会发生变化,控股股东仍为TCL科技。
从4英寸到12英寸,产品覆盖多类芯片制造需求
半导体硅片是集成电路制造的基础材料。晶圆厂在硅片上经过光刻、刻蚀、薄膜沉积、离子注入等工艺形成芯片,因此硅片的晶体缺陷、表面平整度、洁净度和电学性能,都会影响后续制造流程和芯片良率。
中环领先已形成4英寸至12英寸的产品布局,掌握直拉和区熔两类晶体制造工艺,并覆盖轻掺、重掺等不同掺杂类型。产品包括抛光片、外延片、退火片等,可应用于逻辑芯片、存储芯片、功率器件和图像传感器等领域。
其中,12英寸硅片直径为300毫米,是先进逻辑和存储芯片制造的主流衬底材料,8英寸及以下产品则广泛应用于功率、模拟、分立器件和传感器等领域。区熔硅片具有高电阻率等特点,在部分高压功率器件制造中具有应用价值。不同尺寸和工艺产品共同构成中环领先的业务组合,使其能够服务更多类型的晶圆制造客户。
在生产布局方面,中环领先已在江苏宜兴、江苏徐州、天津和内蒙古呼和浩特等地建立生产基地,并推进深圳半导体大硅片项目。根据TCL科技2026年半年报,公司规划将中环领先12英寸硅片总产能提升至210万片/月,重点加强逻辑和存储用硅片供给。
出货持续增长,经营表现出现改善
经营数据能够反映中环领先目前的发展阶段。2026年前三季度,公司实现营业收入49亿元,同比增长15%,硅片出货量达到1101 MSI,同比增长21%。其中,12英寸产品出货同比增长24%,8英寸及以下产品出货同比增长18%。
第三季度单季,公司实现营业收入18.6亿元,同比增长23%,净利润约8000万元,实现单季度经营性盈利。同期海外收入达到11.4亿元,同比增长19%,反映出其客户拓展已延伸至海外市场。
加码半导体材料,整合资源服务长期投入
TCL中环原有业务以光伏硅片和半导体材料为两大板块。两类硅片虽然都以硅为基础材料,但制造目标和技术要求差异明显。半导体硅片对晶体缺陷、表面洁净度、电学参数和批次一致性要求更高,客户验证周期也更长。企业需要持续投入研发、设备和产能,并与晶圆厂保持长期协同。
在这一业务特征下,股权结构和资源配置效率具有现实意义。通过本次重组,上市公司可以进一步统一中环领先的战略规划、资本开支和技术研发安排,也能让半导体材料业务的经营成果更充分地体现在上市公司层面。
从行业需求看,AI服务器和数据中心建设带动先进逻辑芯片与存储芯片需求,新能源汽车、工业控制和能源设备则持续支撑功率半导体、模拟芯片及传感器市场。不同应用对应不同尺寸和规格的硅片,为具备多产品布局的供应商提供了发展空间。
此次交易将进一步强化TCL中环对半导体材料业务的资源整合能力,也为中环领先后续产能扩张和技术研发提供更多支持。随着国内逻辑、存储及功率半导体市场持续发展,如何进一步提升高端硅片产品竞争力、扩大客户覆盖,将成为中环领先下一阶段的重要课题。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序