
玻璃载板时代,核心层不再是载板厂专属
随着AI加速器芯片尺寸持续增大,载板尺寸逐步突破100×100毫米。有机载板的翘曲问题也愈发突出,这促使产业链厂商投入研发不同类型的芯层材料。玻璃具备出色的平整度,热膨胀系数(CTE)可调,能够贴近硅的热膨胀系数,有助于降低翘曲。因此,玻璃成为备受关注的芯层方案,也是未来技术研发的重点方向。
行业迈入玻璃载板时代后,工艺变革主要集中在玻璃通孔(TGV)成型与金属化环节,催生了新的商业机会。除载板厂商之外,面板、印刷、玻璃加工、PCB设备企业以及新兴玻璃载板厂商,都在入局芯层领域,并组建战略合作关系。据预估,玻璃载板最早可在2028年进入量产阶段。
载板厂商仍聚焦有机ABF材料,玻璃芯层大多采用外包模式
头部载板厂商当前的投资重心依旧放在有机ABF载板上。Ibiden计划在2026至2028财年投入约5000亿日元(约合31亿美元);欣兴电子已三次上调2026年资本开支预算。两家企业的资金主要用于扩充有机ABF载板产能。
在玻璃载板布局上,多数载板厂商选择和外部合作伙伴合作:由合作方负责芯层生产,载板厂商承接后续的积层工艺。三星电机与住友化学旗下子公司Dongwoo Fine-Chem合资成立GlaSSEM,专门生产玻璃芯层。
不过设备投入的实际进展尚不明确,供应链消息称相关订单已经多次延期。Toppan与韩国企业JNTC签署合作协议,由JNTC负责开发并供应玻璃芯层。另有消息显示,Ibiden正联合台积电、群创光电共同研发CoPoS玻璃载板。
玻璃通孔成型、芯层金属化工艺变革
一旦玻璃替代有机材料作为芯层,机械钻孔工艺将不再适用;玻璃通孔成型过程中,还需要规避微裂纹问题。金属化工艺也要攻克多项难点,包括铜和玻璃之间的结合难题、二者热膨胀系数差异较大等问题。载板厂商原有的有机材料加工能力,在此赛道不再具备明显优势。同时,单块玻璃芯层价值可达数千美元,这一新机遇吸引了众多具备相关技术积累的跨行业企业。
如下图所示,芯层是玻璃载板制造环节里参与厂商最多的板块。玻璃原材料仍由AGC、康宁等材料供应商提供;通孔成型与金属化工序,吸引了最多跨行业厂商参与。JNTC、TPK等玻璃加工企业,同时布局通孔成型与金属化工艺。面板与印刷企业则主攻通孔成型。DNP已经搭建覆盖通孔成型、金属化的试产线,并开始向客户送样。PCB设备厂商CBTech已于2026年启动玻璃通孔(TGV)和金属化产线建设。
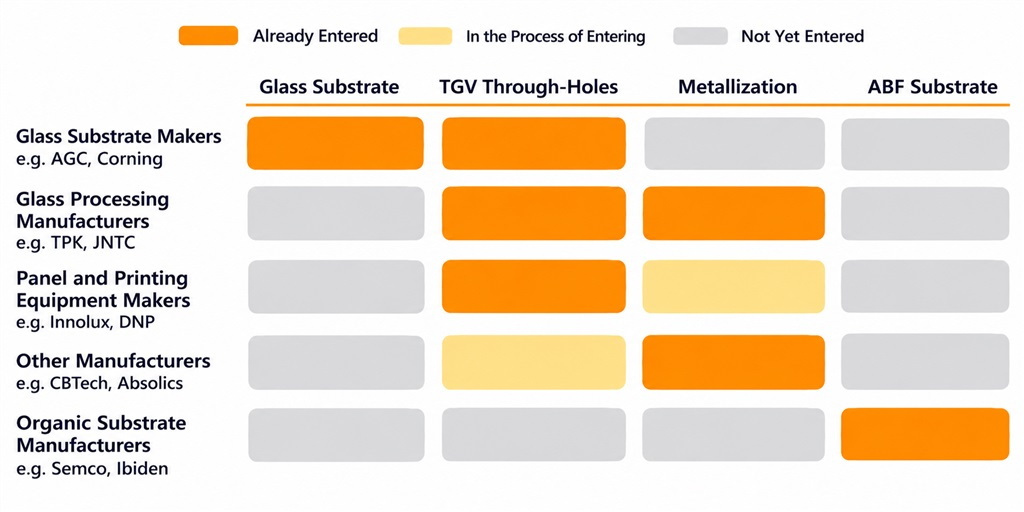
整体来看,玻璃载板行业正逐步形成分工模式:跨行业企业参与芯层制造,载板厂商继续主导积层工艺。目前行业整体还处在送样、试产阶段。随着厂商陆续完成设备到货、产线投产,TGV与金属化产能预计将从2027年开始大幅爬坡。
在一众参与者中,三星电机拥有垂直整合能力,还能依托合资伙伴的材料技术积累,凭借2026年第三季度6910亿韩元(约5.185亿美元)的营业利润以及充足现金流,三星电机有望在2028年实现玻璃载板量产。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序