
PCB供给,开始紧张!
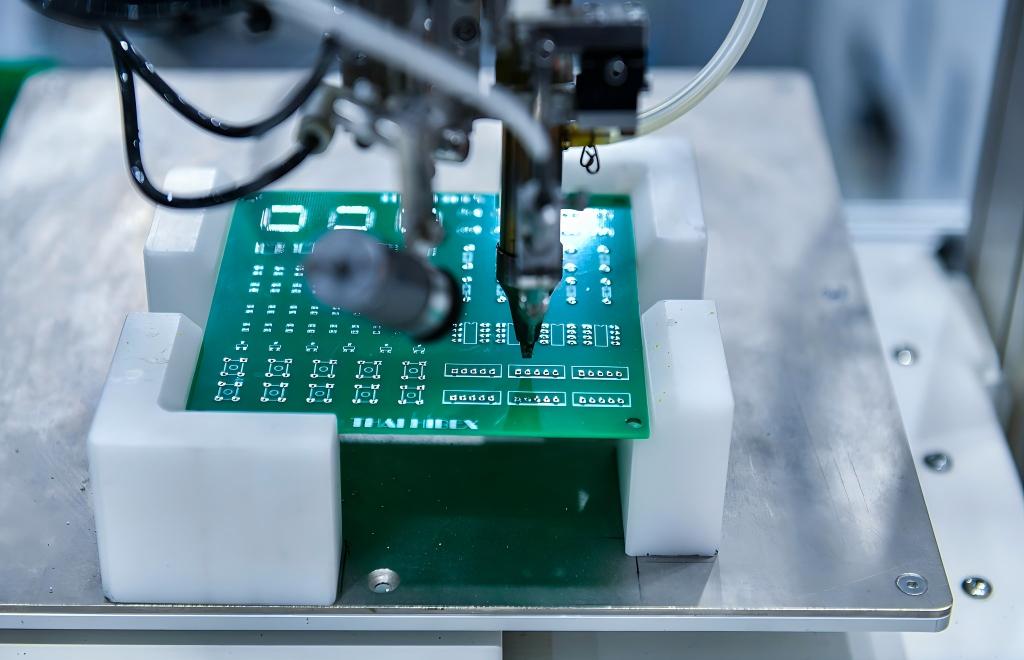
内存危机持续发酵,给各行各业的工程师带来巨大困扰。现在,受海量服务器机架需求拉动,PCB供应链也开始承压。PCB供应到底发生了什么?这场由AI引发的供应链噩梦,究竟何时才能结束?
AI需求高涨,PCB供给开始紧张
据报道,AI数据中心与服务器基础设施的快速扩张,正在造成全球PCB行业缺货。厂商优先把产能投向高附加值的AI硬件,压缩PC、智能手机以及其他消费电子的产能配额,问题的严重程度已经不容忽视。
行业内部分PCB交付周期已经翻倍,部分供应商给出的交期最长达到30个月。也就是说,当下新下的订单,有可能要等到2028年末才能交付。还有一家主要材料供应商的订单排期甚至已经排到2030年。这对PC厂商而言是个严峻难题:即便消费电脑需求预期走弱,它们依然很难拿到足够的PCB产能。毕竟几乎所有电子产品,都离不开PCB。
主板、显卡、网络设备、存储系统、工业设备以及大量嵌入式设备,全都依赖电路板。因此,PCB制造产能受限之后,影响会快速扩散到整个电子行业。问题不只是电路板的产出数量,生产电路板所需的原材料,供给同样吃紧。
铜箔基板、特种玻纤材料、铜材的需求同步上涨,厂商加紧生产高性能服务器和AI加速器所需的高阶多层板。据报道,一家中国台湾厂商表示,自7月以来,基板材料成本至少上涨12倍。
当然,这不代表成品PCB价格同步涨了12倍,基板只是整个生产环节中的一环。但这足以说明原材料供应链承受的巨大压力,高阶板材受到的冲击尤为明显。低成本嵌入式产品里简单的两层板,和高性能显卡、服务器主板、网络设备里的大型多层板,完全不是一回事。
高阶电路板对制造公差要求更严、层数更多、需要特种材料,生产工序也复杂得多。不出意外,各大厂商正在大举扩产。据报道,一家主流基板供应商计划到2028年将产能提升至原来的三倍;PCB与载板厂商也在新建产线。
与此同时,Nvidia通过和Ibiden、三星电机、欣兴电子等企业合作,锁定更多高阶载板产能。欣兴电子计划未来三年,把产能提升约2.5倍。但砸钱扩产,并不能让新工厂一夜建成。生产设备需要采购、厂房需要建设、特种材料需要寻源、产线还需要完成验证。
另外还有一个难题:懂这些产线操作的熟练工人缺口很大。PCB行业快速扩张,经验丰富的制造工程师供不应求,部分企业开出20%~30%的加薪幅度,用来招聘和留住技术人员。
所以,就算行业想要大幅提升PCB产能,新增产能落地也需要数年时间。这意味着PCB短缺,会成为电子厂商的又一个新麻烦 —— 它们本来就在应对DRAM、NAND闪存、显卡涨价的压力。而这一切矛盾的中心,依旧是AI基础设施建设。
这场AI带来的供应链困局,何时是尽头?
AI大量消耗PCB产能,只是它引发的众多供应链问题之一,内存短缺就是最典型的例子。DDR价格大幅上涨,各大存储厂商不断把重心转向HBM以及其他面向AI加速器的高附加值产品。从商业角度看,这个选择很好理解:厂商生产AI加速器用的HBM,利润远高于笔记本用的普通DDR,自然优先保障高毛利产品。但电子行业其他环节,只能被动承受后果。
电脑、嵌入式系统、工业设备、智能手机以及无数其他产品依然需要内存,相当于它们要和全球财力雄厚的科技巨头争夺制造产能。OpenAI CEO Sam Altman还提出,消费端设备里有大量闲置算力,与此同时,他们还在为数据中心采购海量硬件。这让几十年采购、使用元器件的工程师很难接受:在他们看来,仅仅因为算力没有部署在数据中心,就说消费硬件是 “浪费”,实在令人难以认同。
现在,PCB也走上了同样的老路。不可否认,AI浪潮催生了很多亮眼技术,但高速扩张的同时,也在严重扰乱供应链。它带来的影响早已不止就业层面。搭建AI基础设施需要海量硬件,扭曲了整条供应链,改变了产能分配方向,也左右了元器件厂商的投资决策。让人担忧的是:如果AI的高速增长无法持续下去会怎样?如果当下这一轮AI扩张最终只是泡沫,投资节奏会放缓,大量产能会突然闲置。
表面上看,泡沫破裂似乎是好事:内存价格回落、PCB产能释放、显卡更容易买到,工程师不用再和数据中心争抢产能。但泡沫突然破裂,破坏力同样巨大。厂商现在投入数十亿资金扩建厂房、产线,押注AI需求。一旦需求消失得比预期更快,企业会手握大量闲置产能,背上沉重债务。
一部分供应商会直接倒闭;另一些会终止扩产、裁员、关停产线。电子供应链高度环环相扣,一个核心市场的下行,会沿着半导体制造、PCB材料、物流等所有环节传导扩散。
所以很多人盼着AI泡沫破灭,但泡沫破裂的波及范围,远比很多人想象的更广。互联网泡沫可以作为参照:泡沫破裂之后,互联网并没有消失,只是大量缺乏可持续性的公司出局,少数企业活下来,摸索出真正有价值、能盈利的商业模式。
AI大概率会走相似路线。就算这一轮投资热潮退潮,AI本身不会消失。市场规模会大幅收缩,最后留下一批看清AI真实价值、清楚哪些场景值得投入巨资搭建基础设施的企业。到那时,硬件需求才会逐步企稳。
存储厂商会重新平衡产能分配,PCB供应商不再追逐不切实际的增长预期,电子行业慢慢回归常态。但在那之前,工程师还得持续承受这一系列连锁影响。
先是显卡,然后是内存,现在,轮到PCB了。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序