
Omdia:2026年全球AI软件收入将突破2000亿美元
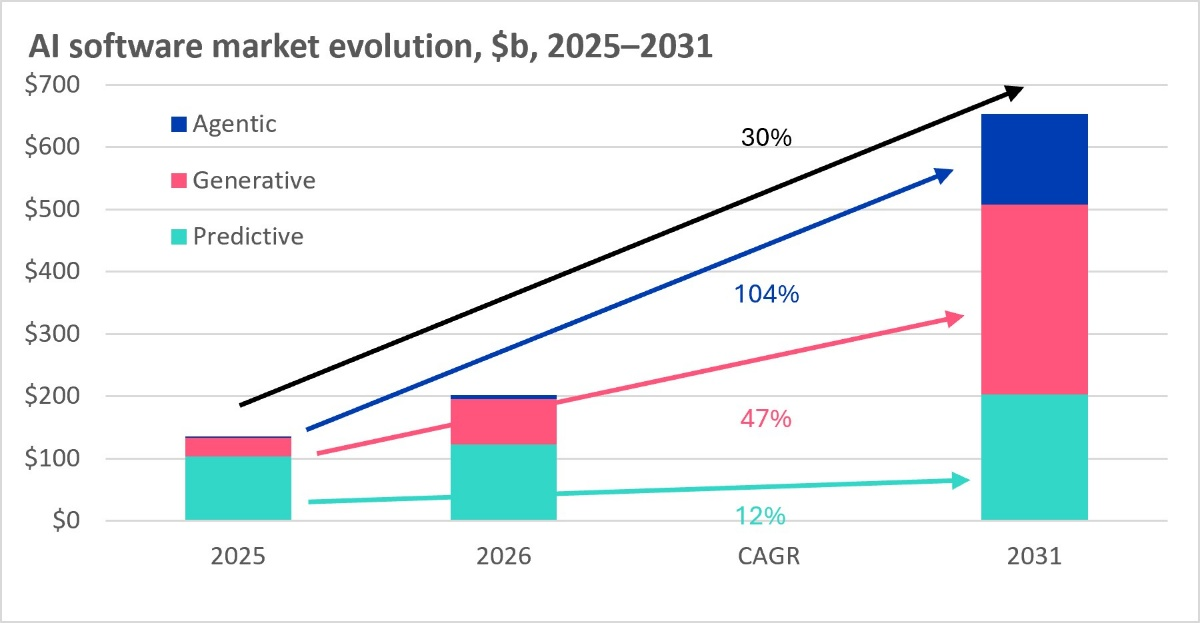
AI软件赛道的增长曲线,正在以远超行业预期的斜率快速向上拉升。根据调研机构Omdia最新发布的数据显示,2026年全球AI软件收入将超过2000亿美元,整体规模约为2024年水平的两倍。其中,生成式AI软件收入今年预计增长139%;代理式AI(Agentic AI)则以2025-2031年104%的年复合增速,有望成为这一预测期内增速最快的细分赛道。据悉,本次上修是Omdia半年度市场展望自新冠疫情以来幅度最大的一次调整。驱动这次上修的核心因素,并非单一品类的短期周期性回暖,而是生成式AI与代理式AI两条主线的商业化需求同步加速释放。
Omdia将AI软件收入严格限定在“AI技术组件”(AI value-add)本身的价值上,不包含搭载AI能力的整套软件解决方案的整体售价。按照这一统一口径测算,2026年生成式AI收入增速将达到139%,明显高于Omdia此前的预测。当前行业的核心变化在于,企业端对AI助手、智能编程工具,以及业务应用嵌入式AI能力的投入,正从零散试点转向规模化部署。而代理式AI尽管商业化落地仍处早期、收入基数很低,却以2025-2031年104%的复合增速成为全市场增长最快的细分方向,是本次预测大幅上修的另一核心拉动力量。
值得注意的是,这种加速在技术市场的常态里并不常见。通常一项技术进入主流采用阶段后,年增速会逐步放缓。但2026年的情况恰好相反,生成式AI与代理式AI的叠加,把增速推到了一个反常的高位。对此,Omdia首席市场预测师Neil Dunay给出的判断是,随着生成式助手开始承担代理式任务、自动化多步骤工作流逐步取代人工逐条下达指令,生成式AI与代理式AI之间的界限将变得越来越模糊,市场更可能按照“自主程度”而非这两个品类标签来划分。
(来源:Omdia)
这次超预期的上修,对应的是整条AI价值链的同步扩张:头部基础模型厂商的年度收入同比增长普遍达到3至10倍,超大规模云服务商的AI云业务实现了三位数增长,企业软件厂商则同时推进AI增强型存量产品与AI原生新产品线,全赛道竞争密度快速抬升。正是产业链各环节的经营数据,支撑了Omdia判断2026年的超高增速属于“阶段性加速”,而非AI行业长期增长中枢的永久性上移。
从长期走势看,Omdia预计2026年的阶段性高增速过后,AI软件市场将逐步回归更符合产业规律的典型渗透曲线,但整体市场的收入基数已被大幅抬高。2025年至2031年,全球AI软件市场的年复合增长率预计为30%。其中,代理式AI以104%的复合增速领跑,是全市场增长最快的细分方向。到2028年,生成式AI的收入规模有望超过预测式AI,成为AI软件第一大收入板块。这一结构性拐点的信号是:AI软件的价值重心正从“分析历史数据”转向“内容生成与自主行动”,从辅助人类决策的工具,进化为可独立完成任务的执行主体。
Omdia这份预测覆盖了约120个AI用例,横跨20个行业板块与8个地理区域,针对代理式、生成式、预测式三类AI分别做了独立的收入测算。从本次Omdia披露的全周期预测数据来看,2026年达成2000亿美元市场规模,只是这一轮AI产业加速上行周期的中途节点,绝非阶段性增长的终点。按其2025-2031年30%的复合增速推算,2031年的市场规模将在这一基础上再翻数倍。而真正具备颠覆性的结构性变化——生成式AI登顶第一大细分赛道、代理式AI从边缘创新走向产业主流,乃至AI软件的品类定义本身被重新书写,都会在此后数年内逐步落地。
对于正在布局AI产品路线图的企业而言,真正值得长期锚定的核心参考,从来不是2026年2000亿美元这个短期数字,而是2028年之后,整个AI软件市场将以怎样的全新底层逻辑,重新定义玩家的竞争边界与生存规则。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序