
Yole Group预测:2031年半导体器件营收将逼近4万亿美元
在近日举办的ISIG 2026中国高管峰会上,Yole Group抛出了一组足以改变行业认知的数据:全球半导体器件市场规模将从2024年的约7000亿美元,增长到2031年的近4万亿美元。从增长结构看,到2031年全行业营收较2024年将增长400%以上,但同期器件出货量的整体增幅仅约60%,晶圆需求的年增速更是只有4%左右,增量则高度集中在电信与基础设施(AI数据中心)这一端。
七年时间营收增至约5.4倍,支撑这些营收的器件出货量却只提升六成,这一巨大的“价值剪刀差”指向了一个明确的产业判断:当前行业正在经历的并非过去那种靠扩产能、堆出货量拉起来的周期性反弹,而是由单颗芯片价值量急剧膨胀驱动的全产业链结构性重估。
Yole Group集团副总裁兼亚洲区首席客户战略顾问Gary Huang在本次演讲中把这一趋势总结为:AI驱动的需求不仅具备持续性,还在不断向外扩张边界,其体量正推动半导体行业在结构上迈上更高的规模台阶。
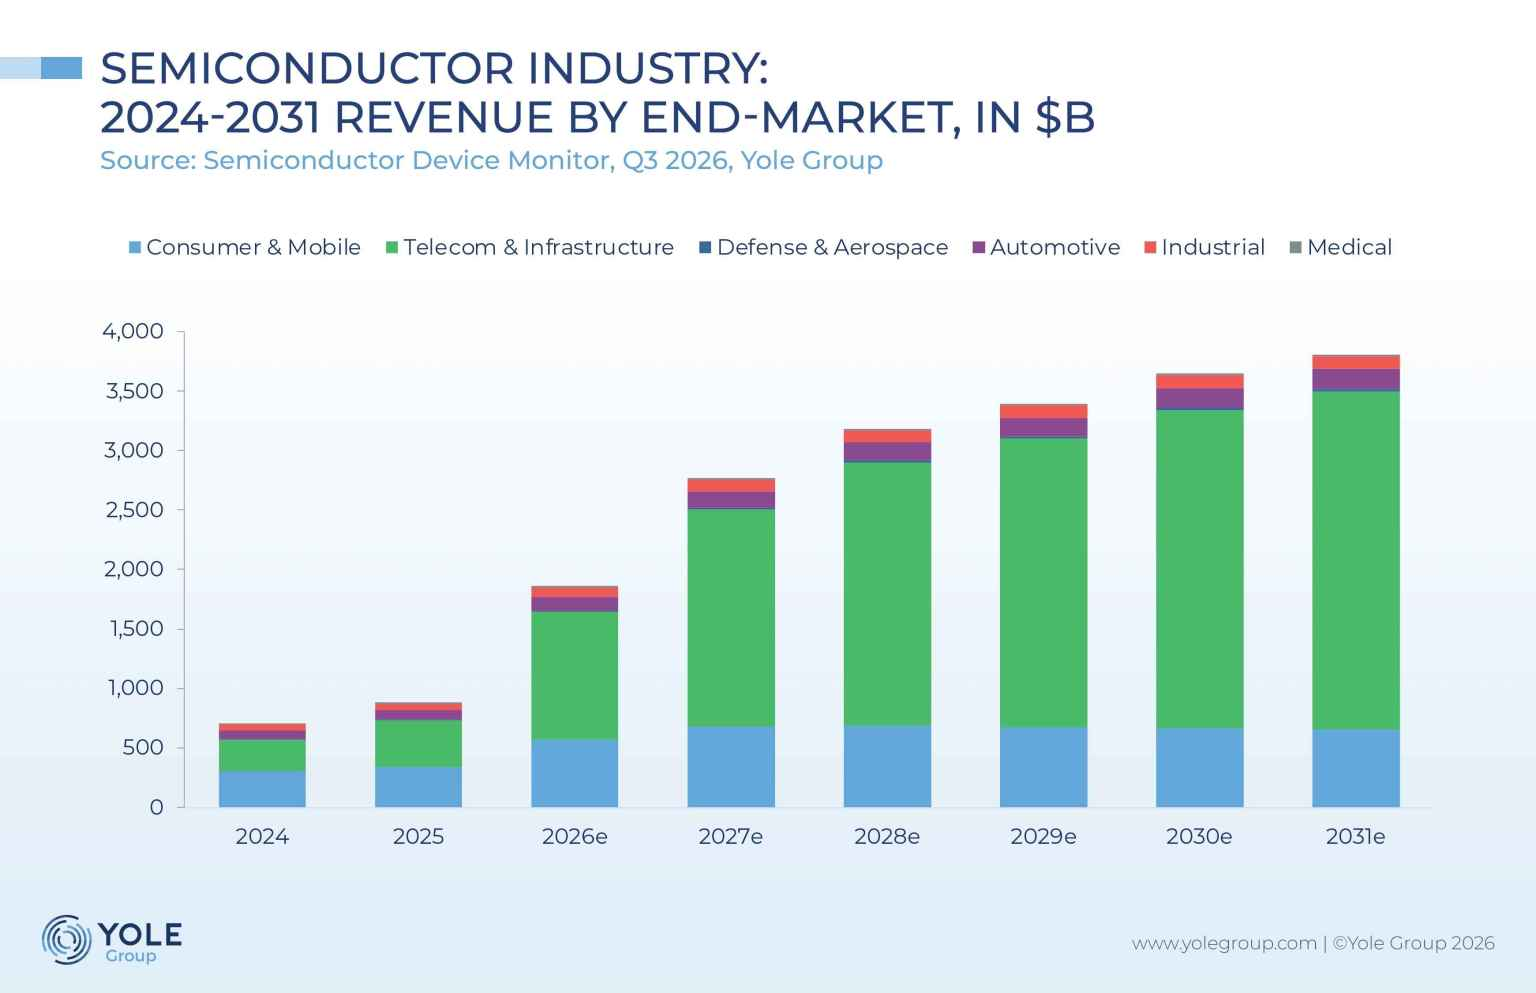
(来源:Yole Group)
存储:从配角走到主角
这种价值膨胀在三大器件市场上的分布极不均衡,甚至可以说是处在截然不同的投资周期。
其中,涨得最猛、曲线最陡的是存储芯片。历史上,存储占行业总营收的比例通常在25%到30%之间波动。但自2025年起,这个数字开始迅速攀升。Yole Group的数据显示,存储的增长率高达43.2%,2026年即追平逻辑与处理器市场,并从这一年起成为营收规模最大的半导体品类,领先地位预计保持至2031年。这一增长背后的逻辑并不复杂:HBM(高带宽内存)和高端DRAM在AI系统中的用量与单价同步飙升,存储从以往随周期大起大落的“大宗商品”变成了扼住算力咽喉的“价值核心”。
逻辑与处理器以22.7%的增速紧跟存储之后,同样处在高增长区间。但Yole Group给出了一个颇为冷静的预判:随着AI竞赛逐步分出胜负,这一市场的增速将有所放缓,部分厂商会面临退出、合并或被迫转变商业模式的现实。逻辑芯片的增长高度集中于少数掌握先进制程的头部玩家,市场集中度只会越来越高。
专用及分立器件走的是另一条相对稳健的路,长期年复合增长率保持在6%左右。汽车、工业、医疗等传统应用依然是它的基本盘,它们或许沾不上AI算力爆发的风口,但也因此避开了最剧烈的周期波动。三条曲线放在一起,勾勒出的是一幅分化而非普涨的图景:增长集中在少数高价值品类,多数品类仍然沿着接近宏观经济增速的节奏行进。
这种价值集中,自然带来了收入结构的头部化,包括英伟达、三星、SK海力士、英特尔和美光在内的前五大玩家,合计拿下了全球营收排名前80家厂商半数以上的收入。少数公司掌握了行业收入的大头,也就同时掌握了定价权和产能分配的主动权。对于上游的设备与材料供应商而言,这门生意的算法完全不同,它们的收入仍按晶圆开工量计价,并不能直接分享芯片单价上涨的红利;价值捕获来自关键工艺步骤上更高的设备强度,在先进逻辑、DRAM/HBM、高端NAND和先进封装等环节,谁能提供不可或缺的设备与支持,谁才能分到更多增量。
互连:铜缆触顶,光往里走
除了算力本身,互连和供电正在成为新的瓶颈。在机架内部(Scale-up),连接各个加速器的短距链路目前依然是铜缆的天下。出于成本、供应和能效的综合考虑,超大规模云服务商正通过打造规模更大、功率更高的兆瓦级机柜,把铜缆一步步推向物理极限。而在机架之间(Scale-out),光互连早已是标准配置,目前主要采用可插拔光模块。
这种格局即将迎来显著变化,预计2025年到2031年,用于机架间横向扩展(Scale-out)的可插拔光模块市场将从148亿美元增长到889亿美元。而真正的重头戏是CPO(共封装光学),它把光引擎直接集成在交换芯片或计算处理器(XPU)旁边。目前CPO仍受制于高昂的成本和不成熟的生态,但随着应用从交换机扩展到计算领域,其纵向扩展(Scale-up)市场规模预计将从4400万美元跃升至1060亿美元。当然,要在芯片封装内部(Scale-in)以光代铜,性能还需实现数量级的突破,并在大规模制造、上市时间和系统级可靠性上证明自己。
电力:比晶圆厂更难扩的产能
其实,真正决定行业长期天花板的制约因素是能源。Gary Huang强调,限制AI增长的从来不是需求,而是支撑需求的基础设施;在所有压力点中,电力是最值得长期关注的变量,因为发电与电网容量的建设周期,远长于半导体产能的爬坡周期。到2030年,AI数据中心的电力需求增速可能超过新增能源容量的上线速度。除了增加发电和改善电网,用能效更高的新一代硬件加快替换老旧数据中心,或许是在同等功耗下提供更多算力的现实路径。
正如Yole Group分析师在演讲最后所强调的,他们并不认为AI扩张会突然踩下刹车,但未来的增长将越来越依赖能源、基础设施与半导体生态系统三者的协同。在这个结构性新周期里,谁能更早捕捉到这些底层变量转移的信号,谁就能在下一个十年的半导体价值重估中占据先机。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序