
手机OLED出货预降3%,折叠屏则逆势增长
Counterpoint Research发布了《2026年第三季度高端智能手机显示面板出货与技术报告》,更新了2026全年预测与市场展望,预计2026年全球手机OLED面板市场将持续承压,出货量同比下滑近3%。存储供给紧张、生产成本抬升,影响手机需求与生产节奏,给面板厂商带来更大压力。
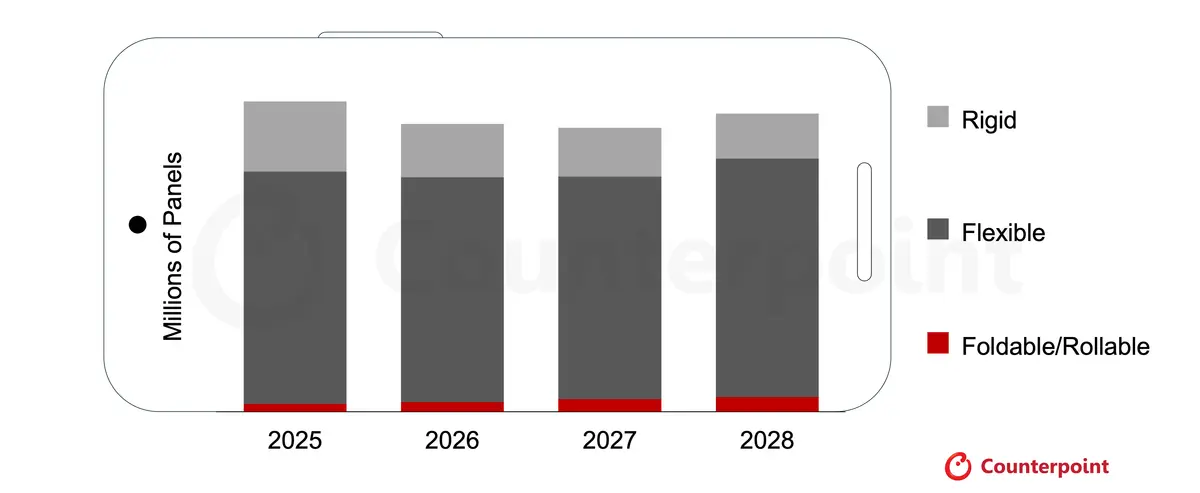
按形态划分的手机OLED面板出货量
手机OLED总出货量预计从2025年的8.94亿片降至2026年的8.29亿片,到2028年逐步回升至8.58亿片。2025至2028年,整体出货量复合年均降幅约1.4%。
刚性OLED面板持续受到柔性OLED替代的冲击,而折叠、卷轴显示屏成为颇具潜力的增长赛道。高级分析师Nikhil Kishor表示:“手机显示市场已经步入增长成熟期,折叠OLED仍将是核心增长引擎,越来越多品牌推出新形态产品,扩充高端产品线。”
2026年手机OLED面板营收预计同比下滑超5%,源于出货走弱、各主流品类承压降价。不过随着需求回归常态、市场向高阶显示技术迁移,营收有望逐步修复。依托高端定位以及手机厂商持续加码,折叠/卷轴OLED面板将是营收增速最快的细分品类。
厂商格局与技术趋势
2026年,三星显示(SDC)预计继续领跑手机OLED面板市场;LG Display(LGD)和京东方(BOE)有望借助苹果及其他手机品牌订单扩大份额。国内面板厂商之间的竞争也将维持激烈态势。
LTPO技术在高端手机中持续渗透。随着更多品牌在旗舰、游戏手机上切换至LTPO,2026年LTPO在柔性OLED手机面板中的出货占比有望突破50%。
在2026国际显示学会(SID)展会上,天马展示无偏光片GCL OLED面板与多频驱动AMOLED技术,功耗可降低约15%–20%;京东方展示一款AMOLED面板,通过优化透光率与电压设计,功耗下降20% 以上。三星显示则推出LEAD 2.0技术,融合无偏光片OLED架构与Flex Magic Pixel隐私像素技术,提升光效的同时集成隐私防护功能。
高级分析师Nikhil Kishor称:“这些创新方案有望落地到新一代OLED手机中,帮助面板厂商凭借更低功耗、更好性能打造差异化产品。高阶技术普及,也有利于支撑高端面板价格,帮助OLED面板市场稳住价格秩序。”
手机OLED市场进入成熟增长阶段,面板厂商需要聚焦成本优化、低功耗、技术差异化,以此维持竞争力。
Q3全球智能手机出货大跌20%
手机OLED面板与智能手机市场息息相关,Counterpoint Research此前估算,2026年第三季度全球智能手机出货量同比下滑20%,创下2012年以来的第三季度最低水平。DRAM与NAND闪存价格持续走高,给第三季度带来严重的内存成本冲击。内存成本大幅上涨,同时供货短缺加剧,对手机厂商(OEM)的出货造成显著冲击。
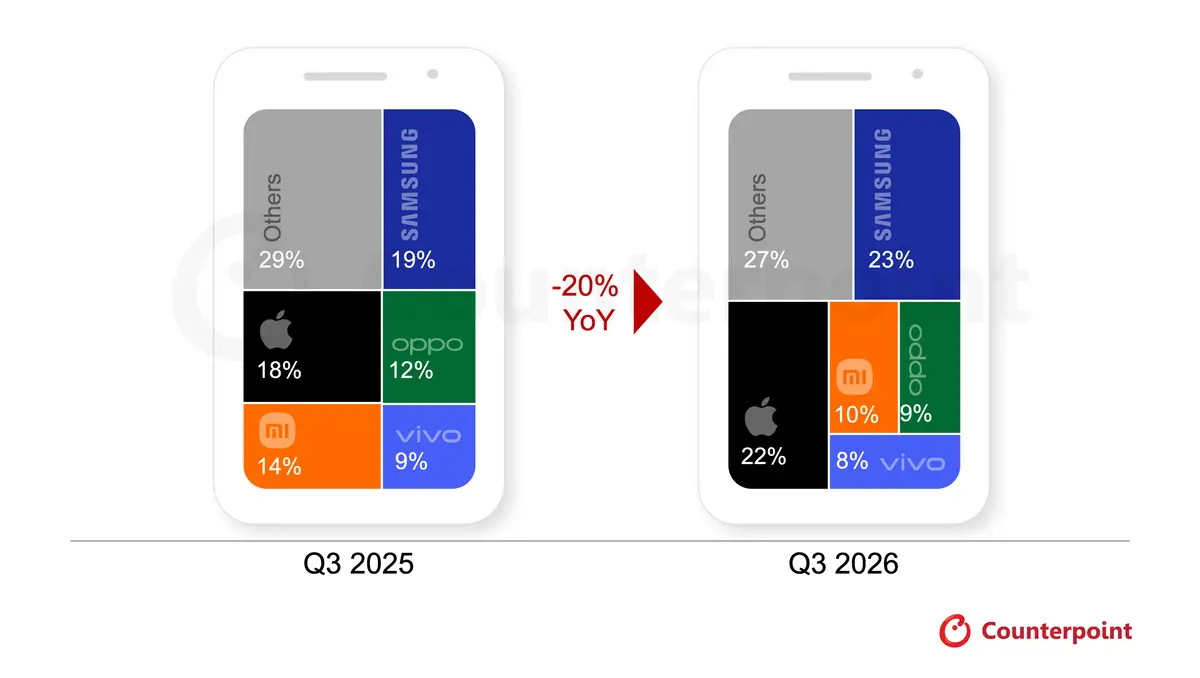
全球智能手机渠道出货量前五品牌(初步数据)
三星在2026年第三季度依旧位居第一,出货量同比下滑3%,市场份额提升至23%,在主流厂商当中份额增幅最大。尽管出货规模下降,但公司坚持拉高平均售价、追求营收增长,实现了更好的价值增长;高端化策略以及折叠屏新品的发布对此贡献突出。Galaxy Z8系列初期市场需求旺盛。部分中国品牌收缩海外布局,三星的A系列中端机型依托相对稳定的零部件供应,在新兴市场表现稳健。
苹果出货量同比出现下滑,但第三季度市场份额首次突破20%,达到22%。出货量下滑主要源于基础版机型缺位,新品上市首月的渠道铺货规模,小于去年完整的iPhone17系列。苹果也跟随全行业开启涨价,不过涨价的影响主要集中在本季度末尾。即便整体出货承压,iPhone 18 Pro系列首发表现优于前代产品,在中国、印度市场尤为突出;iPhone17系列持续热销,缓解了出货的大幅下滑。
小米2026年第三季度出货量同比大幅下滑超30%,市场份额回落至10%。受内存危机影响,小米收缩低价市场以及非核心海外业务,抬高产品平均售价,收紧出货规划,避免亏损卖机。但小米持续发力国内中高端市场,小米18系列以及折叠机型市场反响良好,自研芯片也进一步帮助其在高端市场打造差异化竞争力。
OPPO集团与vivo出货量同比降幅均超过20%,市场份额分别跌至9%、8%。面对内存成本上涨,两家品牌均上调入门及中端全线产品的售价。OPPO整合OPPO、realme、一加的产品与业务,减少内部产品重叠、提升成本效率;同时优先保障利润,把供货资源从薄利市场转向回报率更高的市场与机型。vivo聚焦核心国内与印度市场,强化Y系列以吸引对价格敏感的消费者,同时拓展X、V、S系列高端产品线。但涨价导致入门机型脱离核心价格区间,叠加零部件供货不足,进一步限制出货。
2026年余下时间市场前景依旧充满挑战。零部件成本居高不下、消费者购买力减弱,手机厂商越来越把盈利放在出货规模之上。减产、精简产品阵容、加码高端机型的趋势或将延续;价格敏感的细分市场,会继续承受产品涨价、零部件供给不足的双重压力。只有零部件成本与供货情况得到改善,整体出货量才有望迎来实质性回暖。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序