
跌回三年前!2026年Q3全球平板电脑出货大降23%
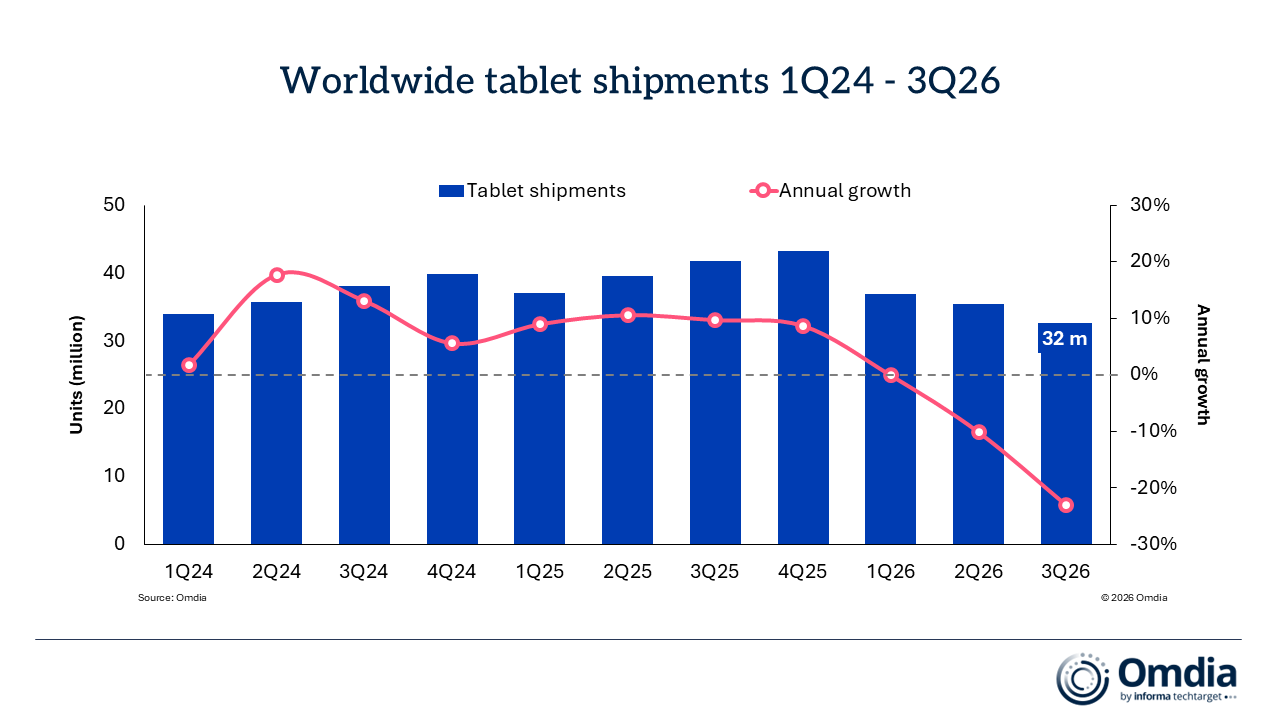
在Omdia最新发布的2026年第三季度全球消费电子品类跟踪数据中,平板电脑板块交出了一份表现疲软的成绩单:出货量3219.1万台,同比下滑23%,创下近三年来的单季新低。
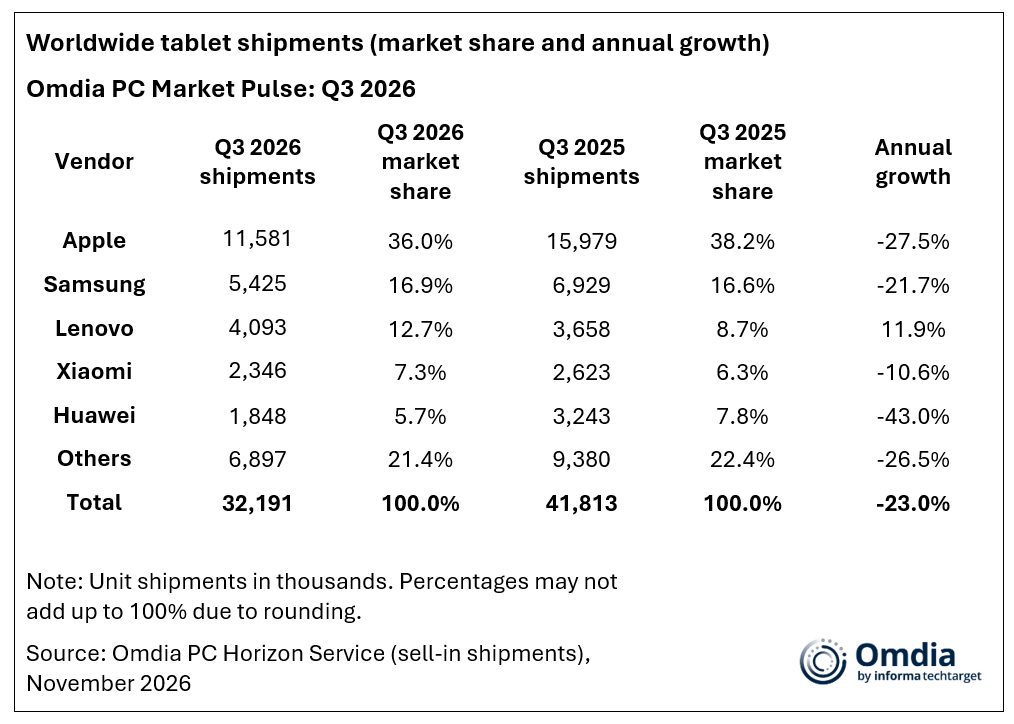
中东、中国、西欧是这轮下跌中受冲击最明显的区域,跌幅均高于全球平均水平。在头部厂商里,除了联想,其余四家全部告负。苹果以36%的份额守住了第一,但出货量同比下跌27.5%;三星排在第二,份额16.9%,同比下滑21.7%;华为的跌幅在头部厂商中最为突出,三季度出货184.8万台,同比下跌43%,份额滑到5.7%;小米出货234.6万台,同比下降10.6%,靠拉美市场的表现对冲了一部分压力。
在一片下跌中,联想是前五名里唯一正增长的品牌。三季度出货409.3万台,同比增长11.9%,份额从去年同期的8.7%提升至12.7%,是头部厂商中份额增幅最大的一家。联想的增长来源很具体:普通平板(slate tablet)在除欧洲和拉美以外的几乎所有区域渠道铺货走强,可拆卸的二合一平板实际上是在萎缩的。换句话说,联想靠的是把货铺到更广的渠道里,而不是靠某一类产品的高端化。这个策略在需求疲软的环境里反而有效,因为它抓住了那些预算有限、但确实需要一块屏幕的刚需用户。
为什么平板突然就卖不动了?表面上看是需求问题,但根源在于供给端。存储芯片涨价对平板BOM成本的冲击,比很多人预想的更直接。有供应链人士给出的数据是,存储在平板整机物料成本中的占比,已经从过去的12%-18%飙升到了30%-40%,直接拉动整机物料成本上涨15%-25%,大存储规格的机型涨幅还要更高。平板是一个利润空间本来就薄的产品,当核心元器件的成本翻倍式上涨,厂商只有两个选择,要么涨价,要么削减配置。而无论选哪个,都会劝退一部分消费者。
更关键的是,在供应紧张的时候,厂商的资源分配逻辑会发生变化。Omdia研究经理Himani Mukka在报告中说得很直白:“随着供应限制加剧,平板在厂商2026年和2027年的战略优先级中正在被边缘化”。芯片、内存、产能都是有限的,当手机和AI PC能带来更高的单品价值和更明确的增长预期时,平板自然就被排到了后面。国内的分析也印证了这一点:厂商普遍把产能和元器件资源向手机、AI PC等优先级更高的产品线倾斜,平板能分到的升级资源就变少了,新品和上一代之间的差异越来越小,消费者换新的动力也就跟着减弱了。
需求端还有一个被忽视的变量,那就是补贴退潮。2025年国补政策对平板消费的拉动非常明显,大量用户在补贴窗口期完成了购机或换机,相当于把2026年的部分需求提前释放了。到了今年,补贴力度收紧,叠加新品涨价,终端零售的跌幅实际上比出货端更大。洛图科技的数据显示,2026年上半年中国消费级平板全渠道零售销量同比跌幅达到18.6%,远高于出货端的数据。这说明渠道库存还在累积,货从工厂搬到了仓库里,但没有真正落到消费者手里。
然而,下半年的新品潮也没能扭转局面。三星发布了Galaxy Tab S12系列,苹果更新了OLED版iPad mini,小米有Pad 9系列,华为、荣耀、一加、真我也都有新品。但Mukka的判断是,这些发布“在艰难的市场环境下,几乎没有起到刺激消费需求的作用”,持续的供应限制让厂商很难做出有意义的规格升级,新品和旧款之间的差距不够大,消费者更倾向于继续等下去。
Omdia给出的判断也不太乐观:平板市场在2028年之前不太可能出现实质性复苏。这个判断的根据是,供应紧张在明年还会进一步加剧,而厂商对平板的资源倾斜在短期内不会逆转。平板这个品类夹在手机和PC之间,定位本身就有些尴尬,当上游成本压力迫使厂商做出取舍时,它往往是最先被牺牲的那一个。联想这一季度的逆势增长说明,在整体收缩的市场里,渠道效率和产品定位的务实程度仍然能拉开差距。但对于整个品类而言,真正的转折点,可能要等到存储成本回落、供应链恢复常态之后才会出现。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序