
2027年显示设备资本开支将下滑49%
市场研究机构Counterpoint Research将发布《2026年第四季度显示资本开支报告》,报告预计,2027年全球显示设备资本开支同比下滑49%。2026年资本开支曾同比大增61%,当年投资集中在京东方B16、维信诺V5、TCL华星T8的8.7代IT OLED产线,以及天马TM19的8.6代LCD产线。2027年行业仍会投入新技术研发与配套增补资金,但缺少像京东方B16二期这样的大型项目,整体资本开支预计大幅回落。
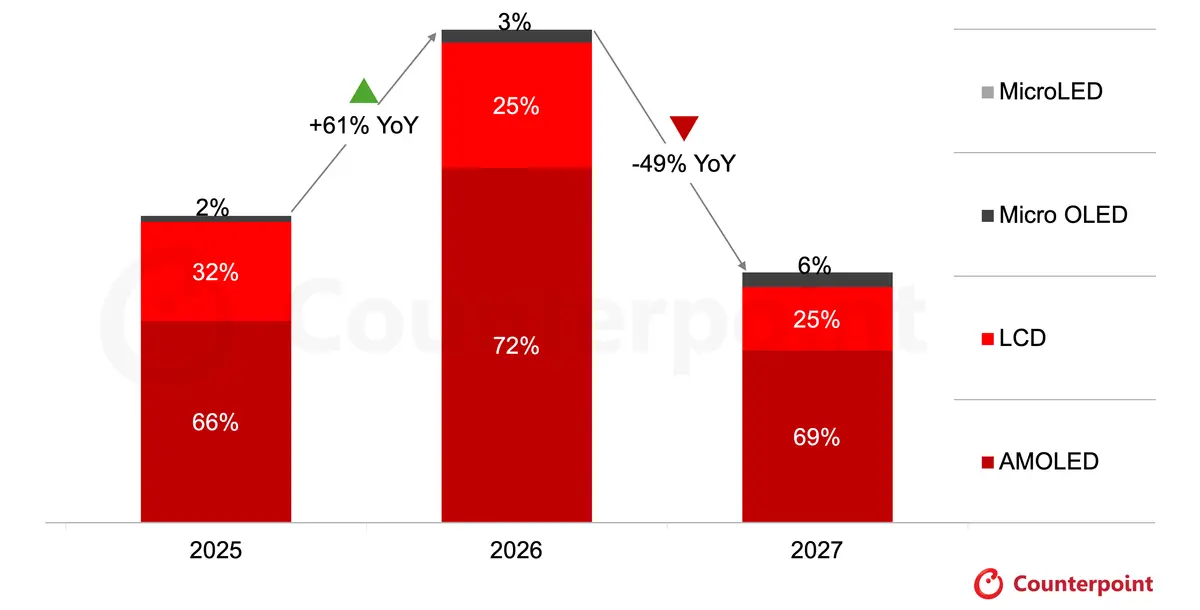
2025、2026、2027年显示设备资本开支收入对比
2026年第三季度DRAM价格同比上涨约3.5倍,给手机厂商带来显著成本压力,这一压力正在改变新型显示技术的落地节奏。Galaxy Z Fold8、iPhone Duo这类高端旗舰机型,依靠溢价和差异化特性,能够消化一部分新增成本,得以搭载新型显示技术。但主流直屏智能手机在美国市场零售价已经上涨至少100美元,很难继续向下传导成本。受此影响,三星显示、LG显示推迟或缩减原定的第6代手机新型显示产线投资计划。
Counterpoint Research副总监Jayden Lee表示:“2020年显示行业资本开支达到158亿美元,是过去十年高点;2026年规模为108亿美元,约为峰值的68%。和AI数据中心扩张带动的半导体投资相比,这个体量并不算高,但8代IT OLED产线的集中上量,让市场对显示行业回暖抱有期待。尤其是三星显示,计划在8代IT OLED工厂量产供应苹果MacBook Pro的OLED面板,并在年内推出产品。即便如此,存储涨价正成为新型显示技术落地和配套资本开支的阻力,我们预计2027年投资规模相比2026年下降49%。”
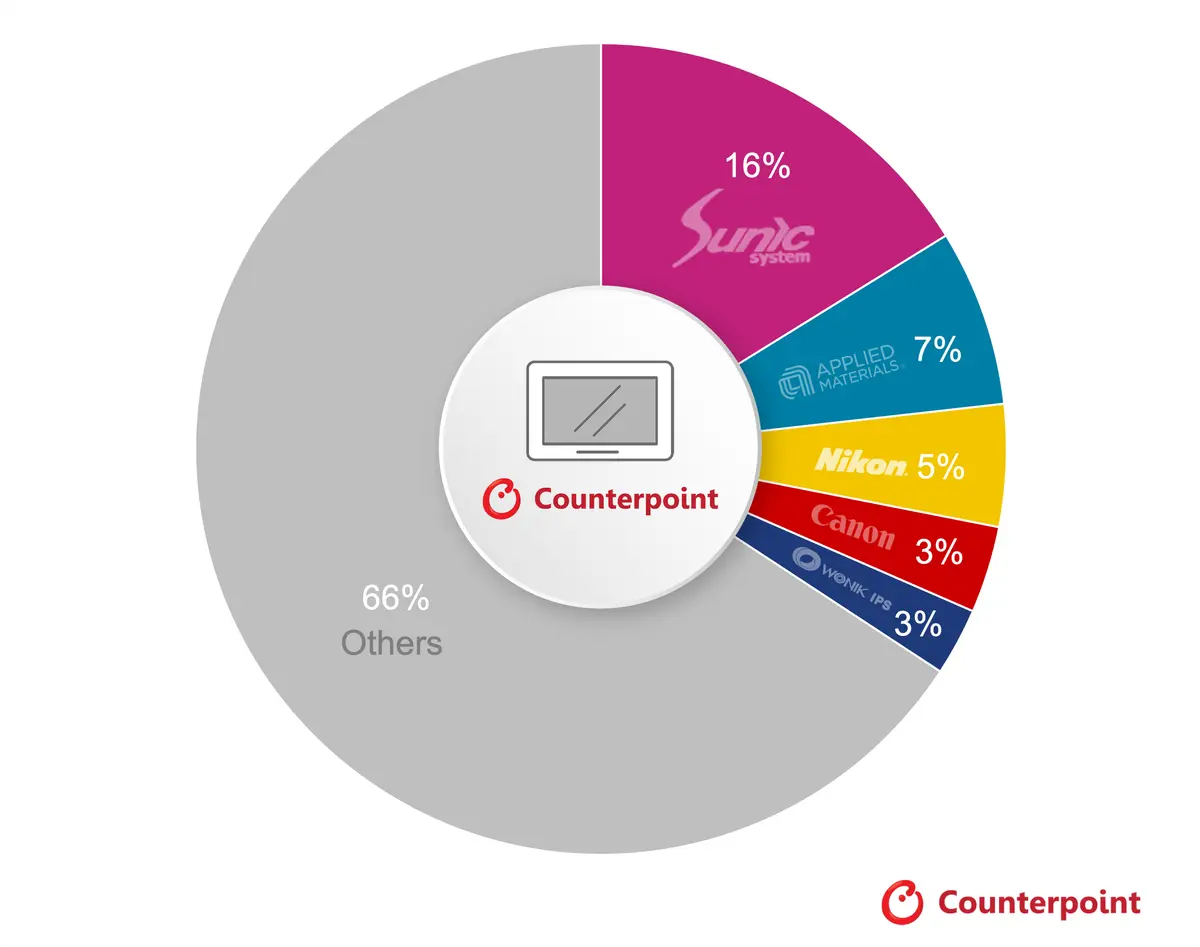
2027年显示设备厂商营收TOP5
预计到2027年,Sunic System将成为韩国首家营收登顶显示设备市场的厂商。该公司拿下京东方B16工厂OLED像素制备所需的精细金属掩膜板(FMM)蒸镀设备整包订单,同时在面向高清VR、基于硅基晶圆的Micro‑OLED(OLEDoS)蒸镀设备领域持续发力。佳能Tokki长期垄断OLED蒸镀设备市场,自8代IT OLED投资浪潮开启以来,Sunic System持续抢占市场份额。三星显示计划推进业内首个12英寸晶圆RGB Micro‑OLED项目,Sunic System被视作该项目蒸镀设备的热门候选厂商。另外,Sunic System还在布局8代级钙钛矿太阳能电池设备(该业务未纳入本次报告统计),丰富专用设备产品线,为中长期增长铺路。
值得一提的是,就在前几天LG电子预警,受面板厂商减产、涨价以及大屏电视需求增长的推动,液晶显示器(LCD)面板的涨价压力将从明年第一季度开始加剧。“今年第四季度,电视与显示器用LCD面板价格预计将维持坚挺,从明年一季度起,涨价压力会进一步加大。”
LG电子MS事业部负责业务管理的高级副总裁Park Sang‑ho表示:“面对核心元器件成本上涨,我们将提升供应链运转效率。同时计划提高高端产品的销售占比,压缩竞争性成本,并根据市场行情调整产品售价。”
此前,TrendForce在调研电视液晶面板市场,2026‑2030年,行业没有大规模新增产能投资,叠加大屏化趋势,电视液晶面板供给将维持健康偏紧的状态。倘若友达最终出售L7A工厂,全球电视液晶面板供货面积将缩减约2.1%,市场供给会进一步收紧。
其中在显示器液晶面板市场,TrendForce测算,2026年中国大陆三大面板厂将占据全球显示器液晶面板74%的供给份额;加上LG显示持续缩减LCD产能、加码OLED,显示器液晶面板供需将逐步趋于稳定。如果友达关停L6A工厂,全球显示器液晶面板供货量将减少近500万片。供给收缩会实实在在改变市场供需,同时也会引出一个问题:会不会有更多8.6代OLED产线资源转向显示器面板生产,进一步拉动OLED渗透率提升。
而在笔记本面板市场,头部笔记本品牌在新品规划中更多采用OLED屏幕,OLED渗透率将快速走高,本就供大于求的笔记本液晶面板市场压力会进一步加剧。TrendForce表示,关停笔记本液晶专用产线已经越来越难以回避。若L5C、L6A完成出售,既可以缓解友达持续亏损带来的财务压力,也能够改善整个笔记本液晶面板市场供需失衡的局面。
TrendForce预计到2028年,群创光电与友达光电的液晶显示器面板合计供给占比将降至10%以下;二者笔记本液晶面板合计供给占比也将下滑至20%左右;盈利状况相对尚可的电视液晶面板,供给占比预计维持在约22%。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序