
单季5177亿美元!全球半导体销售额迎来三连涨
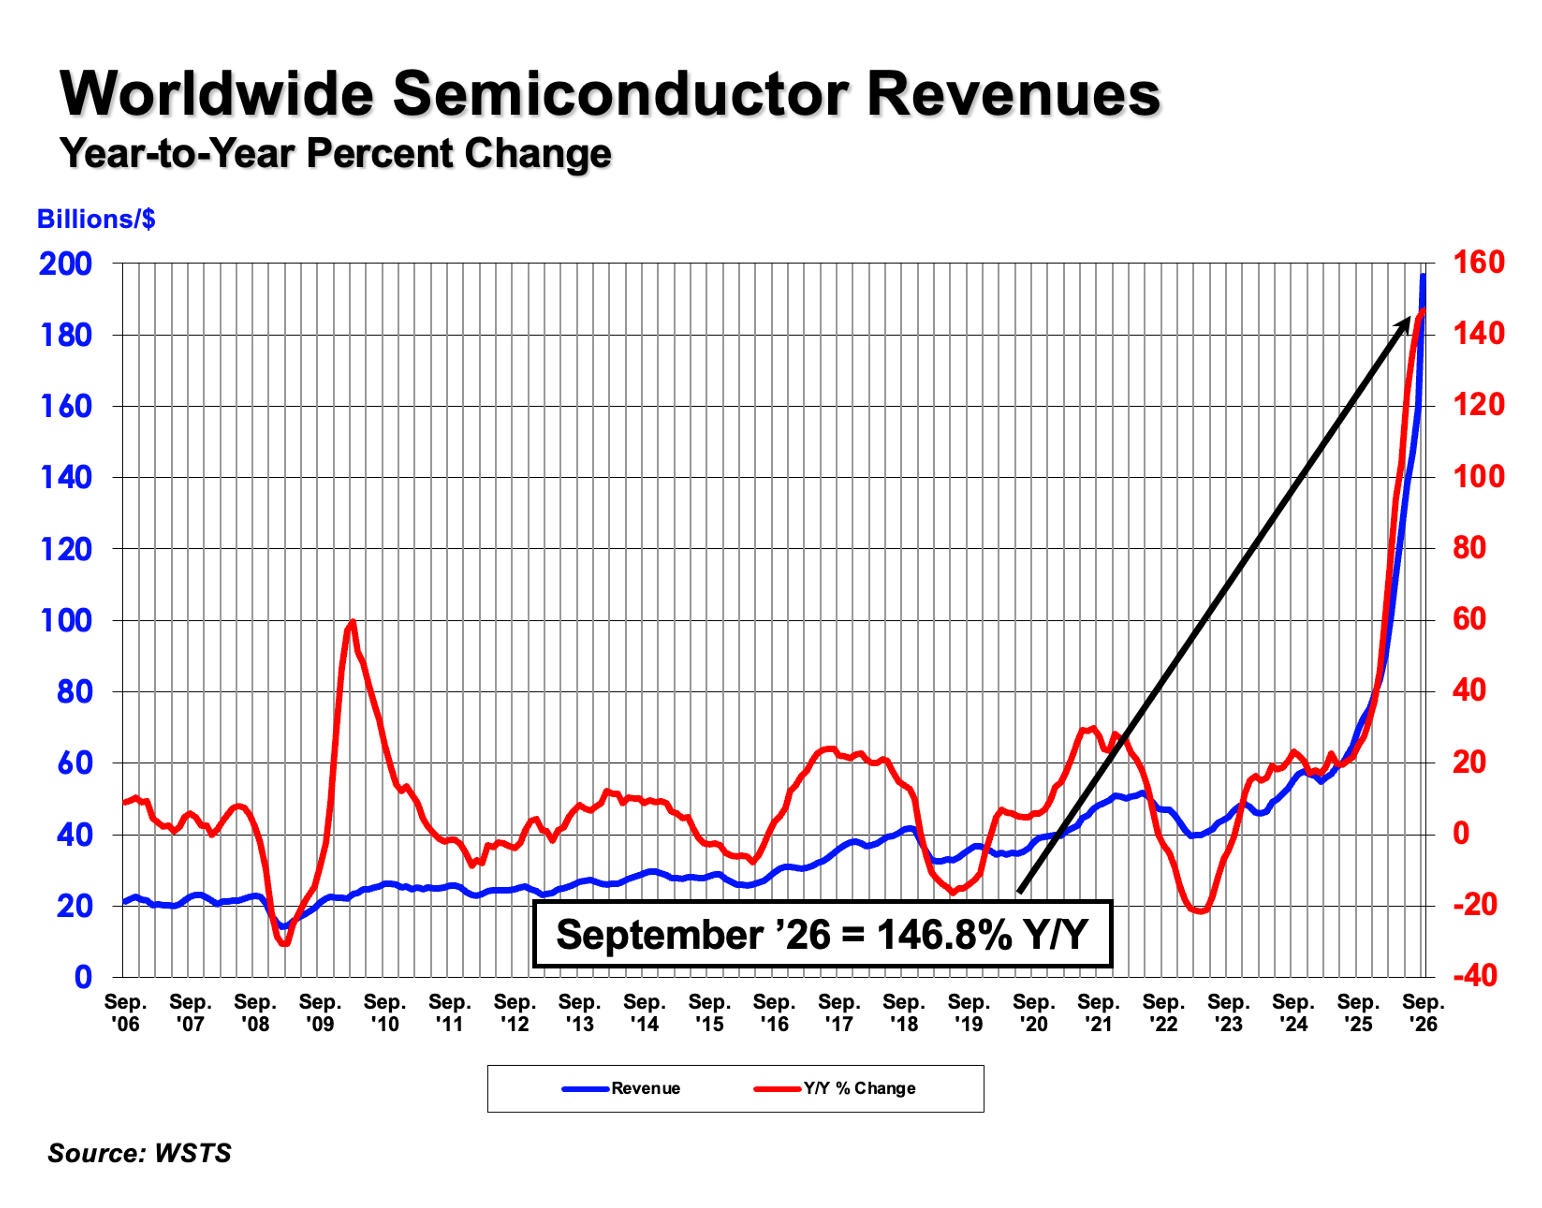
11月3日,美国半导体行业协会(SIA)公布的一份季度成绩单,直接让整条产业链绷紧了神经:2026年第三季度,全球半导体销售额攀升至5177亿美元,较第二季度环比大幅增长24.1%。其中,9月单月按WSTS三个月移动平均口径统计,销售额达到1726亿美元,较2025年9月同比上涨146.8%,环比8月继续上行7.9%。
据悉,这已经是全球芯片市场连续第三个季度实现20%以上的环比增速。SIA总裁Michael Robbins在官方声明中用了“大幅增长”来描述这一态势,但业内都清楚,用“爆发式跳涨”来形容这份数据则更贴合实际行情。
连续三季度环比增超20%
半导体行业上一次出现这种增长斜率,还要回溯到2017-2018年加密货币热潮叠加智能手机换机高峰的周期里,可当时最强的单季环比也仅在15%左右。2026年Q3的5177亿美元销售额,换算成年化规模直接冲到2.07万亿美元,而2023年全球半导体全年总销售额才5270亿美元。也就是说。2026年一个季度的出货体量,就抵得上两年前一整年的全行业营收。
从增速节奏来看,SIA虽未直接披露Q1、Q2的绝对数值,但按照24.1%的环比倒推,Q2约4172亿美元,Q1约3400亿美元。连续三个季度环比增速全部超过20%,整条增长曲线几乎没有任何回调节点。这种行情在过去由消费电子周期、成熟制程产能主导的行业逻辑里从未出现过,完全是AI算力海量订单强行托举出来的全新增长轨迹。
各区域涨幅量级大相径庭
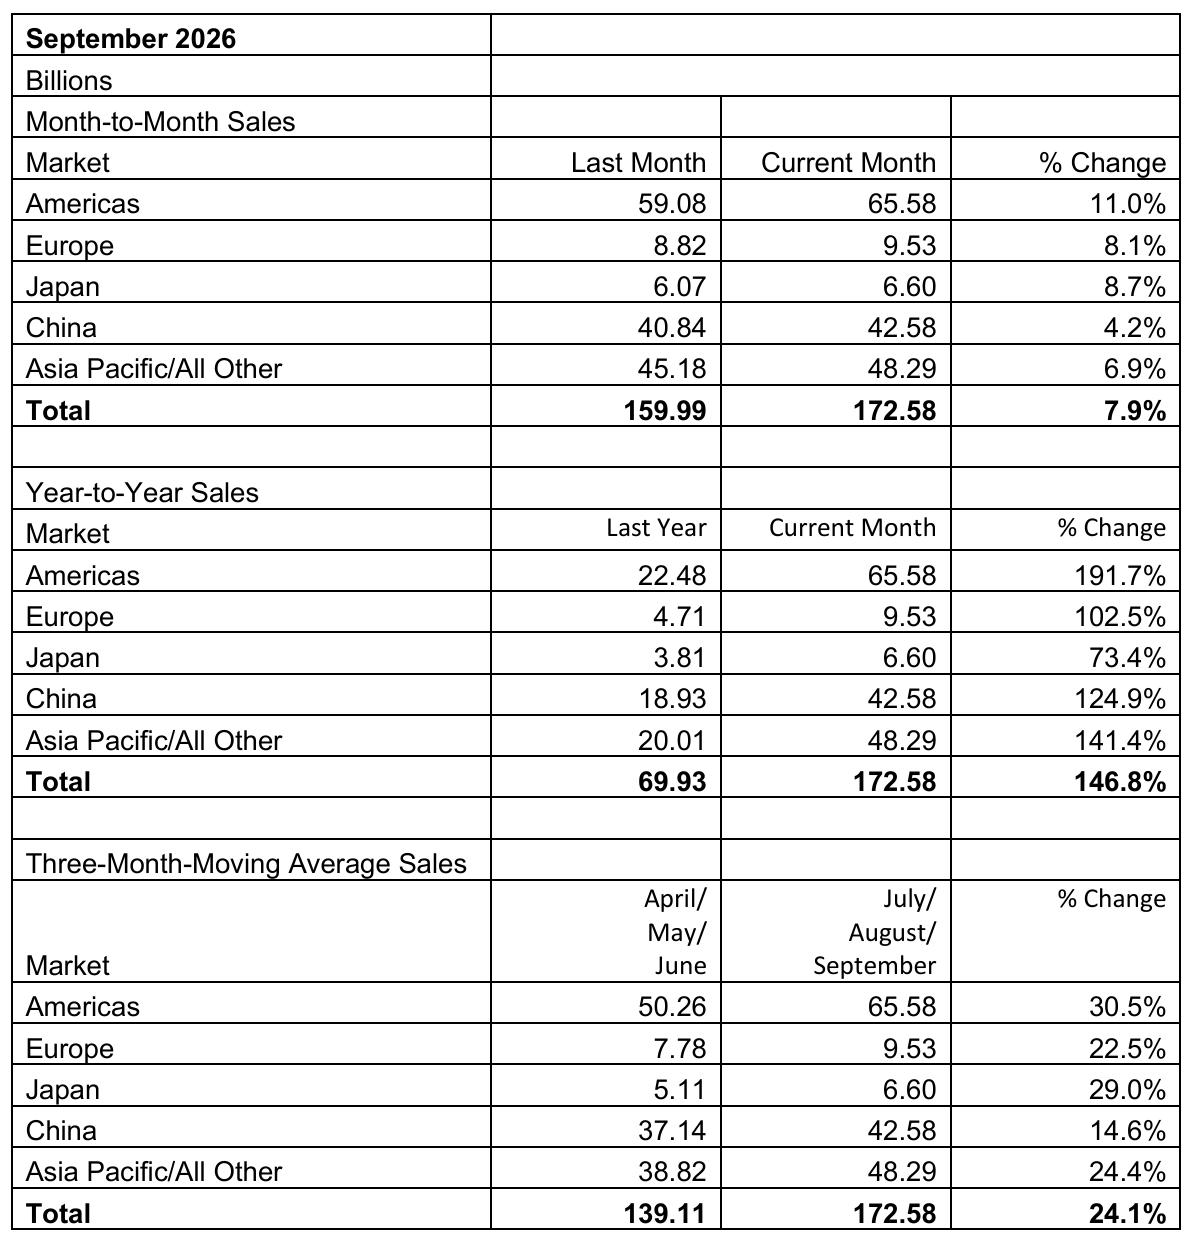
分区域来看,9月单月,美洲销售额同比增长191.7%,亚太及其他地区141.4%,中国124.9%,欧洲102.5%,日本也有73.4%的显著提升。
环比维度下,美洲继续以11.0%的增幅领跑,日本8.7%,欧洲8.1%,亚太及其他地区6.9%,中国则以4.2%的环比增速紧随其后。
美洲近乎翻倍的增长,本质是整条AI算力产业链的订单集中爆发,头部芯片厂、存储厂、先进封装产能几乎全部聚集在这个统计口径内,需求的走向直接体现在了数据的涨幅上。
中国市场同比实现翻倍,但环比弹性明显偏弱。这得益于本土化替代加速和成熟制程的刚性需求,守住了市场基本盘;但受限于外部对先进AI算力芯片的出口管制,高端采购受阻,导致整体行情进入高位震荡期。简单来说,中国市场已经站到“高位平台”,而美洲市场还在持续“加速冲顶”。
存储驱动半导体行业高增
如果剔除存储芯片的营收贡献,全球半导体行业的收入增速会立刻回归到相对常规的区间。Susquehanna分析师Mehdi Hosseini在拆解SIA披露的出货量与均价数据时,直接用了“温和得多”来形容剥离存储后的市场表现。这意味着,当前这轮看似势不可挡的半导体扩张,核心增长引擎高度集中在HBM、DRAM、NAND这三类存储产品上。而三者的价格全线上涨,几乎完全由AI数据中心的采购需求驱动。
存储价格的上涨压力,目前没有任何松动迹象。Susquehanna预测显示,2026年Q3 DRAM均价环比上涨50%,Q4续涨20%;NAND环比上涨60%,Q4再涨25%。美光在最新财报沟通中给出了更长期的判断:2027年存储供应紧张程度将超过2026年,供给追上需求的明确路径至今尚未出现。
当前,头部存储原厂已经开始通过长期协议锁定紧缺格局。美光已落地16份战略客户协议,对应220亿美元现金及类现金承诺,其中180亿美元为预付现金。多数协议期限长达五年,覆盖周期至2030年,而此前存储行业的主流合同普遍以1年为签约周期。协议中设置的价格区间,即便取价格下限,对应的毛利率也超过了过往所有存储周期的峰值。这类长约不会消除存储行业的周期属性,但直接抬升了周期的底部水位。
过去,DRAM涨价会刺激大规模扩产,最终引发产能过剩,客户库存高企后便快速撤单,价格随即进入下行通道。现在,核心客户在新产能落地前,就通过预付款和约定价格区间锁定了产能,美光未来收入的可见度远超传统周期,但现货市场的流通余量、中小客户的产能腾挪空间被进一步大幅压缩。
总的来看,三季度5177亿美元的营收数字,表面上是行业的一轮强劲增长,但把数据层层拆解后就能看清,它本质上是存储芯片在AI基建浪潮驱动下的一次营收集中爆发。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序