
731亿新台币,华邦电子扩产晶圆厂
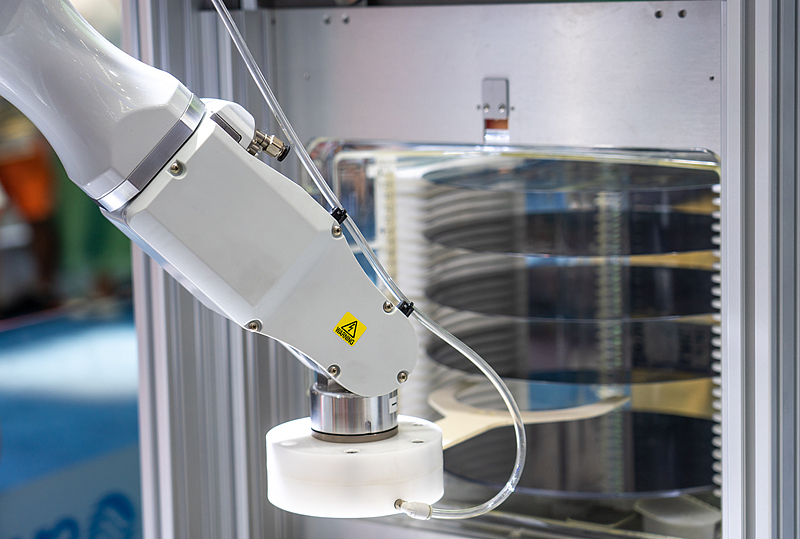
华邦电子董事会通过731.63亿元新台币资本开支方案,用于扩建南部科学园区高雄厂区12英寸晶圆厂房以及采购生产设备,同时通过2026年上半年每股派发现金股息2元的方案。机构预计,第四季度存储器主力产品线价格将上涨10% 至20%。
华邦电子3日召开业绩说明会并发布财报,第三季度合并营收823.31亿元新台币,环比增长37.6%、同比增长278.2%,毛利率70.6%、营业利润率53.2%,税后净利润354.22亿元新台币,每股税后净利润(EPS)7.58元,前三季度EPS达到15.32元,存储器业务产能利用率接近满产。
华邦电子总经理陈沛铭在业绩说明会上表示,本季度供应 “依旧紧张”,报价仍存在上调空间,预计本季度将继续量价齐升,盈利增长动能可以得到保障。
本次获批的731.63亿元新台币资本开支,包含厂房建设、公用配套工程、生产设备以及资本化租赁资产,计划从2026年11月起分批投入,资金来源为自有资金与银行贷款。为应对逐年增长的客户需求,华邦电子高雄厂区Module A月产能将从第三季度的1.6万片提升至年底的2.4万片,届时产能将满产,2027年、2028年均维持该产能规模。
据悉,华邦电子新规划的高雄厂区Module B设计工作已基本完成,规划采用16纳米工艺,月产能约5万‑6万片,大约为Module A的两倍。高雄厂区Module B计划12月29日动工,2029年下半年小批量出货、2030年产能全面释放,依托长期供货协议(LTA)满足战略客户需求。
陈沛铭透露,华邦电子已经为签署长期供货协议(LTA)的客户预留部分产能,部分客户另外签署合作意向书(LOI),希望保障2027‑2030年乃至更长周期的产品供应,后续产品与产能将根据实际需求规划。
华邦电子也在积极布局新产品。陈沛铭称,CUBE的客户应用正逐步从消费类产品转向ASIC、XPU等AI加速器,部分场景采用小容量CUBE替代高带宽内存(HBM),预计明年将有数家客户实现量产。
硅电容已经小批量出货,前期预留的数千片产能已有客户承接,公司将保留专用产线保障需求,有望在2027年逐步提升营收贡献。硅电容产品复用DRAM电容技术,具备高容量密度、轻薄化优势,可以嵌入PCB或者集成到先进封装内部。机构消息显示,华邦电子正和日本村田、韩国三星电机两大多层陶瓷电容(MLCC)厂商洽谈合作,采用开放代工模式,共同开拓AI市场。
陈沛铭表示,尽管第四季度传统消费电子出现季节性回调,但AI需求极为强劲。伴随各家客户的合约价格陆续上调,行业普遍预计2027‑2028年存储器供需紧张程度将比2026年更为严峻。华邦电子将依托丰富的产品线与产能布局,持续锁定高收益战略客户,盈利增长动能有望延续。
在闪存领域,高密度代码型闪存(NOR Flash)供应紧张,价格上行势头有望延续至明年。陈沛铭分析,中国大陆厂商新增供给主要集中在32Mb及部分64Mb产品,在AI服务器、PC等高密度应用市场的供货仍然有限。华邦电子将加大高密度NOR以及24纳米SLC NAND的布局力度,把握AI、汽车电子市场机遇。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序