
杰文斯悖论遇上芯片迭代,重新审视AI算力投资
随着模型与硬件效率持续提升,AI的使用规模或将持续扩张,这正是杰文斯悖论所预判的情形。而硅芯片技术路线图,又给这场市场预判增添了一层复杂变量。
Gartner观点vs杰文斯悖论
Gartner发布一份预测报告,引发业界对AI基础设施风险的担忧。2026年,AI服务商在基础设施上的投入将接近1万亿美元;2027至2030年间,还将再投入6万亿美元。为覆盖这笔支出、承担借贷利息,同时实现12% 的回报率,到2030年,AI数据中心运营商需要获得约8.5万亿美元营收。但Gartner预计,最终能够流入这些数据中心的AI相关营收最高仅为3.6万亿美元。Gartner据此测算,到2030年,这笔投入中有超3.5万亿美元存在资产减值风险,超过80% 的新兴云厂商或将无法以独立公司的身份存续。这是Gartner基于其假设给出的风险评估,并非意味着这笔金额会全部核销。
但在我看来,这套测算的前提是:AI的落地场景与商业模式会维持当下的形态。然而,AI应用曲线或许才刚刚起步。众所周知的杰文斯悖论指出:一项技术的使用门槛越低,人们就越会挖掘出新的应用方式。因此,即便技术成本下降,所有应用带来的总营收反而可能上涨。举个例子:汽车燃油效率提升后,每公里油耗成本降低,人们就会开得更多、出行更远,最终消耗的燃油总量反而增加。油价下跌时同理:油价便宜,出行变多;油价上涨,不少人转而选择公共交通。
回到AI算力。Epoch AI统计,自2023年起,在其跟踪的基准测试下,达到同等基准分数所需的算力成本每年大约下降13倍(该结论受基准测试选取规则影响)。
按照杰文斯悖论,更低的使用门槛、持续下降的成本,会催生新应用,拉动整体使用量上涨。这会是长期趋势,但这不代表需求增速一定跑赢价格下跌的速度。
从这个角度看,Gartner的判断偏悲观,它基于当下的应用场景与现有需求,而未来几年需求规模很可能发生变化。即便如此,还有一个关键变数:加油站的形态常年不变,但数据中心(也可以叫AI工厂)每年搭载的芯片都不一样,或是换代、或是架构革新。新一代芯片需要追加投入,还有可能让旧有投资发生减值。这进一步加大了Gartner预测的不确定性。
芯片租赁市场释放的信号
目前来看,“旧款芯片” 保值周期比预想更长。近期a16z发布一张基于Ornn租赁数据(截至10月19日)的图表,对比各代英伟达GPU当前租金和预期租金。这套预期算法很简单:取一款芯片最初的租金价格,假设租金在六年内线性降至零,和大型云厂商财报里服务器的折旧节奏大致一致。每一代芯片的起始租金各不相同,所以折旧曲线起点也处在产品生命周期的不同阶段。现在所有型号的实际租金都高于这条预期线:A100高出9%,H100高出54%,B200高出111%,H200高出143%。
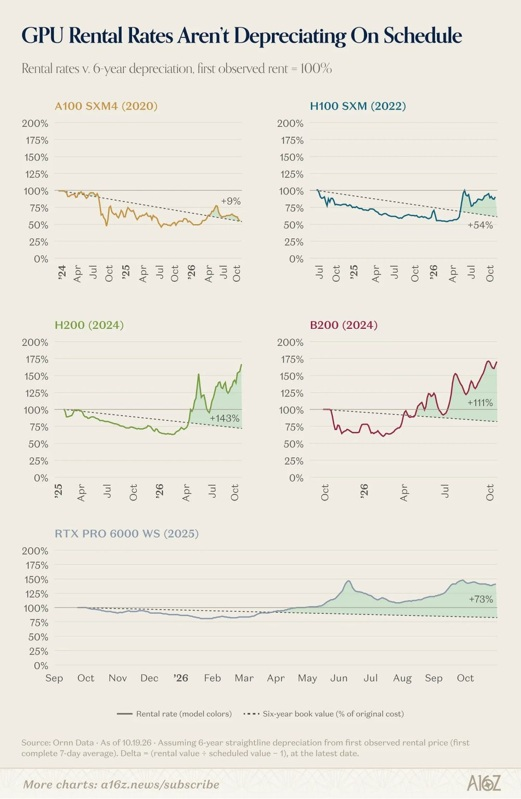
GPU租金行情 数据来源:a16z
a16z还提到,租金溢价大多是在4月之后拉开差距的,当时Token需求爆发,这和杰文斯悖论的效应吻合,不过单凭这张图表无法证明因果关系。
但有两点需要留意:在生命周期大部分时间里,这些芯片的租金其实是低于这条基准线的;另外,租金高不等于能盈利 —— 就算芯片租出去,扣除电费、冷却、网络、机房、融资成本后,运营商依然可能亏损。
低成本油井与高成本油井
近期有将算力比作新石油,这个比喻在很多层面很贴切。Token相当于原油桶,是客户实际采购的商品;每一代GPU对应一处油田。有些油井开采简单、成本低廉,产出原油品质更好,单桶成本很低;另一些开采难度大、原油品质一般,单桶成本更高。放到GPU上,生成一枚Token的成本,主要取决于该代芯片的功耗,以及它能不能承接对应任务。
油价走高时,所有油井都会投产,哪怕是成本高昂的油井;油价下跌时,成本最高的油井会最先关停。芯片市场也是同理。像今年4月以来需求火爆的时候,就连A100都供不应求,所有型号租金全部高于预期线,a16z的图表正是这个现象。等到新一代芯片大规模供货,它就变成新的低成本油井;算力价格随之下滑,最老的一批芯片最先被淘汰。比如微软计划从2027年大规模部署自研Maia加速器,宣称每兆瓦算力产出的Token数量提升40%,该数据尚未得到第三方验证。
Token并不等价
石油的比喻有一个局限:它默认每一桶原油都一样,而这也是目前很多分析简化问题的地方。不同Token、生成Token的芯片,并不相同。交互式、智能体类任务对延迟要求很高,需要最新、高速内存;批量任务,比如夜间文档处理、合成数据生成、模型评估,更看重成本,对延迟几乎不敏感。一台已经完成折旧的芯片,剩余成本主要是电费、冷却和运维,它往往是跑这类批量任务成本最低的选择。所以算力市场不是一个统一市场,而是按任务类型划分成多个细分市场。
但这里还有一个特点:杰文斯悖论带来的增量需求本身对价格很敏感,很多应用只有在AI算力足够便宜时才具备商业价值。其中一部分属于高价值业务,但大量新增需求是批量任务,而老款芯片在这类场景里最有竞争力。一个近期有意思的例子是TypeSafe AI推出的模型Jev。它输出结构化决策结果而非文本,研发方称其成本比大语言模型低数百倍。这类模型可以把大量智能体决策任务从昂贵的大模型上剥离。在我看来,它非常适配老旧硬件,尽管TypeSafe没有公布它的运行载体。
另一端,前沿大模型持续变大,并且越来越多地采用稀疏架构,也就是专家混合(MoE)架构:生成单个Token时,只有模型一小部分模块被激活。对于超大规模稀疏模型,瓶颈往往不在于原始算力,而在于内存容量、芯片间高速互联。于是算力的基本单元从芯片变成整机机架。老旧GPU不是跑不动,而是内存容量不足、互联能力有限。未来也可能诞生更适配稀疏模型的新架构。
在这两类场景之外,还有推荐、图像生成、科学仿真等各类模型,它们对硬件的需求各不相同。
综合来看,市场呈现杠铃形态:巨型前沿模型往最新机架级系统靠拢;轻量、专用模型在老旧芯片上稳定运行。我的判断是,压力集中在中间区间:既不属于前沿、又还没有完成折旧、账面残值依旧很高的芯片。如果这个判断成立,2024、2025年的大量投入恰好落在这个区间。
异构数据中心
这又增加了一层复杂度:过去数据中心也会混用多种硬件,但品类相对有限。十年前的云数据中心搭载不同CPU、内存、存储与网络设备,只需要把任务匹配到一套相对可预期的硬件清单。服务器的折旧曲线也很平缓,新一代CPU相比上代提升有限,老服务器可以稳定创收多年,类似租车:去年的车型和新款差距不大。
如今硬件品类丰富得多。除了CPU之外,还有GPU、TPU和各类AI加速器;推理任务还会拆分成不同阶段,每个阶段在不同芯片上效率最高。英伟达2025年推出专门用于Prefill阶段的Rubin CPX芯片,之后暂时搁置,转向基于Groq授权技术、面向解码任务的机架方案。再加上高性能计算(HPC)场景往往需要高精度运算,而很多AI芯片并不优先支持这类能力。把任务匹配到合适芯片的难度大幅上升,每一代芯片的贬值速度也快得多。
头部大厂扛得住这种多样化硬件。规模足够大时,它们可以让各类硬件满载,把任务调度到成本最低的可用芯片。中小数据中心很难做到,通用GPU对它们而言仍是最稳妥选择:随着老化,它可以从训练转向推理,再承接批量任务。专用硬件单任务成本更低,但资产风险更高,因为它很难承接其他类型业务。
自建机房又是另一回事。企业跑固定、成熟的业务,可以选择高度适配的硬件方案,不必追逐每一代新品。对这类负载而言,顶尖芯片主要用来训练自研模型,或是少数GPU加速求解器。
硅路线图决定折旧节奏
这也是我认为问题的核心:很多大厂在财报里把服务器成本分摊到六年,这只是会计记账规则,不代表芯片还能创收的实际经济周期。芯片的盈利周期,由下一代芯片的设计者决定。英伟达的迭代节奏、每一代每瓦Token的提升幅度、新内存标准、数据格式,以及让老芯片维持可用性的软件生态,共同决定一款GPU的竞争力周期。从这个意义上说,硅技术路线图,决定了投资真实的折旧时间表。
自研芯片等于掌握自己的时间线。微软Maia、谷歌TPU、亚马逊Trainium,都可以自主调控算力集群的淘汰节奏,当然需求和竞争对手同样会带来约束。靠租赁英伟达GPU起家的新兴云厂商,它的节奏掌握在供应商和客户手里。
而英伟达身处矛盾两端:一方面,它不断迭代新品,加速客户现有算力资产贬值;另一方面,据《经济学人》报道,英伟达还承诺,若客户无力偿还采购芯片的贷款,英伟达最多可承担3000亿美元相关债务。更快迭代可以卖出更多新芯片,却也在稀释贷款抵押物(旧GPU)的价值。Jensen Huang在8月发文称A100到2029年依然具备使用价值,这是技术层面的判断,但他也需要权衡这个矛盾,即便英伟达还在持续推出新一代产品。
汽车与芯片的类比
回到Gartner的核心问题:一旦行情转向,谁来承接这些芯片?租车行业是很好的参照。租车公司大多贷款批量购车,车辆作为贷款抵押物,最终盈亏取决于二手车的处置价格。2024年初,赫兹抛售约2万辆电动车,录得约2.45亿美元亏损。赫兹将原因主要归于高昂的维修与碰撞成本,但二手车贬值也是诱因之一:特斯拉下调新车售价,直接压低了二手电动车行情。供应商的定价决策,侵蚀了客户资产价值。GPU的风险更高:芯片代际提升幅度远大于汽车改款;二手芯片市场规模更小、更小众;算力配套的电力资源也不像停车位那样充足。
财报释放的新信号
财报季传来新线索。Meta公布财报,将2026资本开支收窄至1350–1450亿美元,原因包括持续上涨的基础设施成本、外购AI Token服务支出。随后微软、Alphabet、亚马逊陆续发布财报。三家都提到,AI算力需求依旧高于新增产能供给,微软和谷歌甚至向外租赁算力补缺口。三家合计计划在2026年投入近6000亿美元;Alphabet和亚马逊均表示,2027年资本开支还会明显增加。
财报里几个细节值得关注:微软称Azure增长一部分得益于 “CPU、GPU集群持续提效”,正如租车公司,盘活已有资产本身就是业务的一环。亚马逊表示,上一代Trainium芯片的短期算力租金相比上半年出现溢价,印证了a16z图表反映的规律,这次是亚马逊自研芯片。亚马逊还提到,推理业务收入已经占到AWS AI营收一半以上,正是这类对价格敏感、适合老芯片与专用芯片承接的业务。谷歌现在直接对外出售可部署在客户自有机房的全套TPU系统;亚马逊计划从2027年底起,在AWS之外对外售卖Trainium算力。自研硅路线图,正在成为大厂对外输出的产品,越来越多市场参与者的节奏,将跟着这些大厂的路线走,而不再只由英伟达主导。
投资者也再次意识到:用量上涨不等于营收同步上涨。Alphabet单日市值蒸发约5000亿美元,诱因是谷歌承认搜索AI模式的广告收益低于传统搜索。用户用AI更多了,但谷歌每一次搜索的变现收入反而下降,至少现阶段是如此。而广告收入,正是支撑大规模算力建设的资金来源,这对所有采购芯片的厂商都至关重要。
越来越多投入需要依靠借贷。Meta、Alphabet、亚马逊均报告自由现金流为负;尚且保持现金净流入的微软,也在财报发布次日发行了250亿美元新债券。
回到杰文斯
我们可以重温这个悖论的起源。1865年,经济学家William Stanley Jevons在《煤炭问题》中发现:效率更高的蒸汽机,并没有降低英国煤炭消耗,反而推高消耗 —— 成本降低后,煤炭找到了更多应用场景。这个结论经受住了时间检验:蒸汽机不断改良,英国煤炭消费量持续走高,尽管效率不是唯一驱动因素。但这不代表所有矿场都能存活,行业扩张的同时,效率最差的矿主依然会破产。我预判AI市场会走向类似局面:AI需求大概率持续超预期增长,但首批基建投入中的相当一部分,依旧免不了资产减值。两种结果同源,只是分别站在买方和算力运营商的视角看待同一条硅路线图。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序