
三星存储业务挤压代工,2027年产能告急
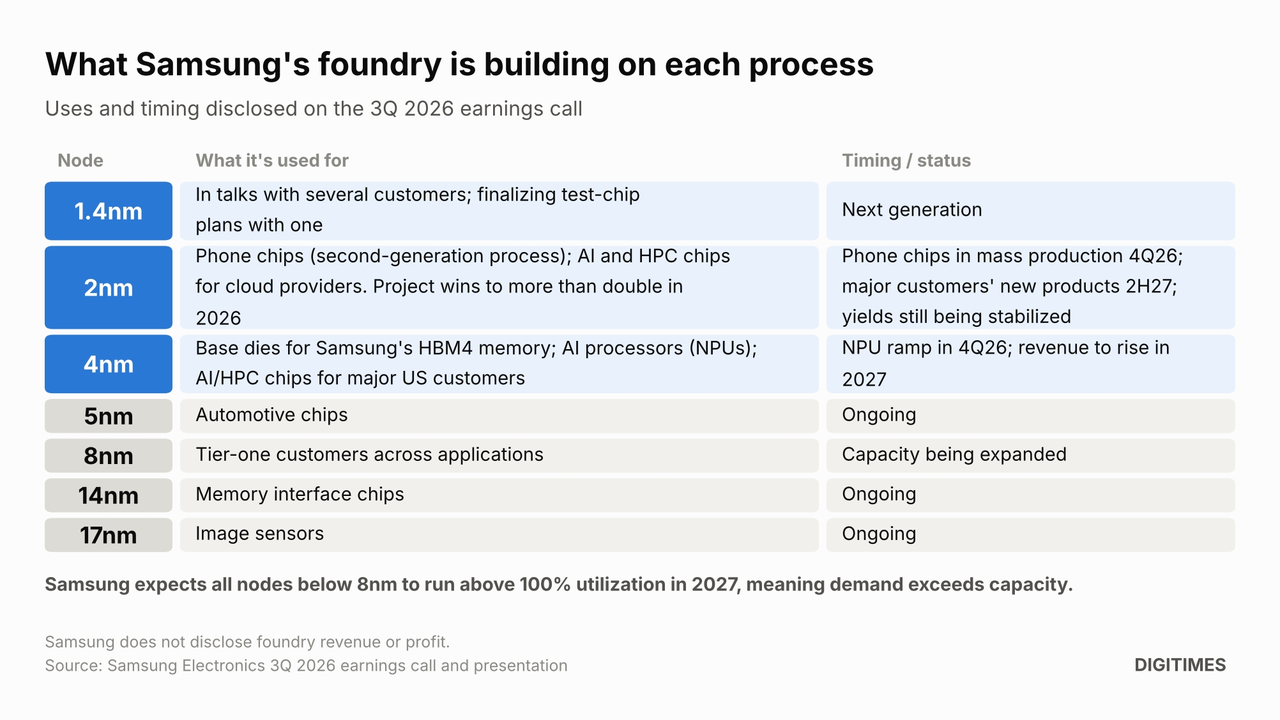
三星电子的芯片代工业务多年来一直苦于工厂产能利用率不足。在第三季度财报电话会上,该公司表示,到2027年,所有8nm以下制程的需求都将超过产能,预计这些制程的产能利用率将突破100%。局面反转很大一部分来自三星内部:其代工厂正在为三星自家的HBM4存储芯片生产逻辑基底裸片,HBM4也是该公司目前增长最快的产品。
三星没有单独披露代工业务或System LSI(逻辑芯片设计部门)的营收与利润。两块业务的业绩合并计入设备解决方案(半导体)事业部。该事业部本季度营收147.1万亿韩元,营业利润106.5万亿韩元,利润主要来自存储业务。集团整体营业利润为107.4万亿韩元。
存储业务成为代工厂核心客户
代工业务执行副总裁Sukchae Kang表示,受益于4nm HBM基底裸片出货,以及面向外部客户的先进制程订单增长,第三季度营收环比上升,盈利大幅改善。在业绩展望中,存储业务再次被重点提及。
Kang称,第四季度营收环比、同比都有望实现两位数增长,驱动因素包括:采用三星第二代2nm工艺的新款移动端芯片;面向主要客户的4nm AI处理器(NPU)进入大规模上量阶段;存储相关订单进一步扩张;美国与中国核心客户业务增长。
Kang提到,到2027年,依托面向美国头部客户的AI、高性能计算(HPC)订单,叠加 “稳健的存储需求”,4nm制程营收将继续走高。
基底裸片是HBM堆叠最底层的逻辑层;从HBM4开始,它从存储工艺转为代工逻辑工艺。一名代工业务高管表示,这款和存储部门联合开发的4nm基底裸片,让三星拥有 “行业领先的HBM4性能” 以及行业领先的基底裸片良率,“尽管我们仍处在量产早期阶段”。三星还在开发面向AI存储优化的下一代基底裸片。
2nm订单持续增加,良率优化仍在推进
代工业务在先进制程的外部客户拓展上也取得进展。三星在第三季度从大型云厂商、AI/HPC客户手中拿到更多2nm项目,预计2026年的2nm项目数量将较去年翻倍以上。公司称,HPC业务占代工总销售额的比重将提升至50% 以上,但没有给出明确时间节点。
三星希望巩固和这些客户的合作关系。一名代工高管称,三星计划和主要先进制程客户基于长期协议建立战略伙伴关系,和存储部门推行多年期供货合同的思路一致。
这份展望附带两个风险提示。Kang表示,三星仍在持续稳定2nm良率,虽然订单不断增加,但这套工艺尚未完全成熟。新增的2nm订单也不会立刻转化为营收:面向头部客户的新款2nm产品将在2027年下半年启动量产。关于1.4nm,三星称已经和多家客户洽谈,并正在和其中一家敲定测试芯片方案。新一代2nm版本将依靠DTCO(设计工艺协同优化)提升性能与能效。
对于成熟制程,三星正在淘汰低毛利、无订单的工艺,资源重点投向:5nm车规芯片;8nm一线大客户订单;14nm存储接口芯片;17nm图像传感器。
同时三星在扩产硅光以及大容量硅电容产品,据称已有多家主要客户提出电容的批量供货需求。
Taylor晶圆厂加紧筹备,三星评估新增产能
三星透露,美国得州Taylor的1号厂房已经启动洁净室作业,设备进场安装,正在跑测试晶圆调试产线,韩国总部也已派驻专业人员。该项目进度符合计划,工厂将于2027年投产。今年代工业务资本开支上升,主要投向Taylor工厂。
由于先进制程需求增速高于产能扩张速度,三星表示正在考虑在美国、韩国两地追加投资,包括新建晶圆厂以及扩充先进封装产能,同时扩大8nm、4nm、2nm的产能规模。
存储热潮挤压System LSI业务
带动代工业务回暖的存储行情,却给System LSI带来压力。System LSI执行副总裁Jason Shin表示,手机厂商为覆盖更高元器件成本上调售价,移动端和IT设备需求在第三季度走弱。不过依托新款Exynos处理器、2亿像素图像传感器出货,System LSI营收依旧实现增长。Shin预计移动端市场的低迷将延续至2027年:智能手机市场整体收缩,手机厂商会减少中低端机型的发布。
三星的应对方案是降低对自有手机芯片业务的依赖。Shin称,System LSI已经和多家新的定制芯片客户达成合作、拿下项目。三星向这类客户主推一站式能力:可同步承接芯片设计、晶圆代工、存储配套以及封装。旗舰Exynos 2700开发进度符合计划,图像传感器业务也计划拓展到手机以外的市场。
总体来看,推高三星存储利润的本轮缺货行情,如今也借着基底裸片、存储相关订单填满了代工厂的产能。但与此同时,System LSI赖以生存的手机市场却在收缩。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序