
华润微Q3营收创新高,扣非净利大增81.75%
近日,华润微发布2026年第三季度报告。第三季度实现营业收入33.62亿元,同比增长17.94%,创单季历史新高;归母净利润2.55亿元,同比增长36.45%;扣非净利润2.21亿元,同比增长81.75%,增速大幅跑赢营收。前三季度累计营收94.91亿元,同比增长17.62%;归母净利润9.77亿元,同比增长85.95%;扣非净利润6.35亿元,同比增长60.79%。根据财报数据,第三季度毛利率达到30.35%,毛利率年内逐季抬升,盈利增速跑赢营收增速。
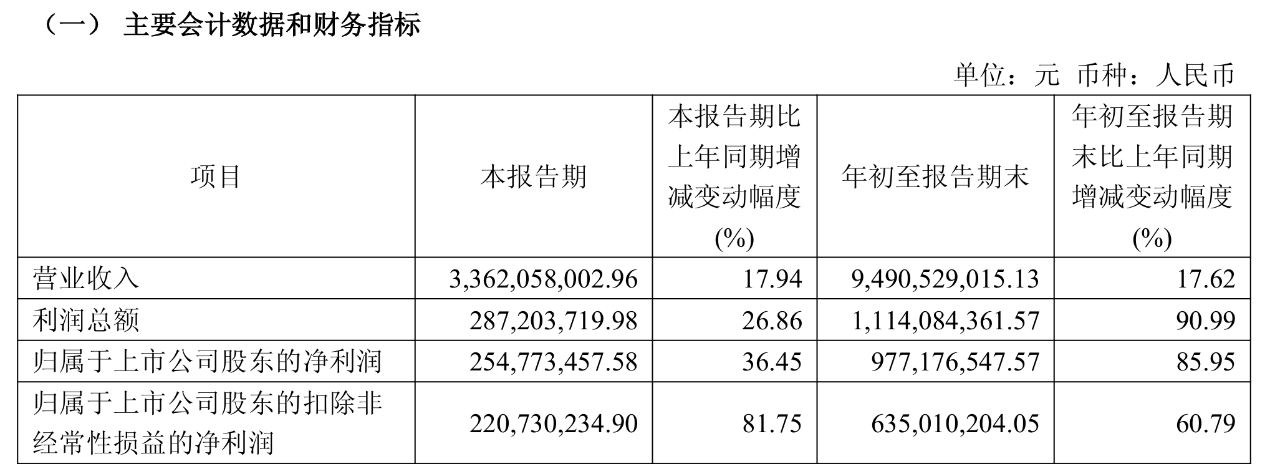
扣非增速远超营收,盈利质量显著提升
单季营收创历史新高,但更值得拆解的是利润结构的变化。第三季度扣非净利润增速81.75%,远高于归母净利润36.45%的增速,也远高于营收17.94%的增速。扣非口径剔除了政府补助、金融资产公允价值变动等非经常性损益项目,这代表公司主营业务盈利改善幅度显著高于报表层面归母净利润表现。
这一改善的驱动力来自两个层面。其一是产能利用率持续处于高位。华润微6英寸、8英寸及重庆12英寸产线自去年四季度以来保持满载运转,深圳12英寸产线处于产能加速爬坡阶段。成熟制程产线满载带来的固定成本摊薄,直接提升了营收增长向利润端的传导效率。
其二是产品调价的效果在报表中显现。华润微在9月机构调研中明确表示,受在手订单饱满、产能供给偏紧影响,公司分别于2月和7月实施两轮产品调价,第二轮调价的涨幅及覆盖范围较第一轮均有明显提升,且“预计三季度涨价带来的利好效应将进一步显现”。三季报的毛利率表现印证了这一判断。从一季度到三季度,毛利率由25%附近逐季抬升至30%以上,涨价红利随订单交付逐步体现在财报中。
现金流数据同步验证了盈利质量的改善。前三季度经营活动产生的现金流量净额21.75亿元,同比增长59.68%。利润增长获得经营现金流支撑,并非单纯依靠应收账款扩张。
数据中心电源实现客户导入,产品矩阵开始兑现
功率半导体这一轮景气度的需求侧,除了工业与汽车补库的周期性回暖,还有一条结构性增量来自AI数据中心供电架构迭代。华润微在这一方向上已经形成了可交付的产品组合,而非停留在规划阶段。
公司在数据中心电源领域的产品矩阵覆盖DrMOS功率模块、多相控制器、板级POL、硅基及第三代半导体功率器件、驱动及控制芯片等关键环节,在供电架构上完整布局了从一级供电PSU、HVDC、SST,到二级IBC,再到三级板级电源的全链路方案,可提供“功率器件+驱动+控制+模块”一体化解决方案。在客户验证方面,华润微在调研中确认,硅基及第三代半导体产品已实现上量,并成功导入主流电源厂商及云端客户。
第三代半导体方面,碳化硅业务上半年营收同比实现翻倍以上增长,汽车和储能终端收入占比合计达85%。SiC MOS覆盖650V至1400V全电压段,SiC OBC半桥模块在汽车电子头部客户实现大批量供货。6英寸产线的资源重心正在向第三代半导体倾斜,公司计划通过扩产、对外合作和产业投资并购等多路径扩充SiC产能。
从财报角度看,AI数据中心电源和SiC业务目前尚未单独披露收入规模,但“已上量并导入客户”意味着这部分产品已经开始贡献营收和毛利,业务增速高于公司整体平均水平。功率半导体行业的增量逻辑正在从“周期涨价”向“品类扩张”延伸,华润微在三季度报表中同时兑现了这两条线。
产能扩充有序推进,新增供给2027年释放
订单饱满与产能偏紧并存的局面,决定了华润微当前的资本开支节奏。公司正在推进适度产能扩充:6英寸和8英寸产线主要通过技改实现小幅提升;两条12英寸产线利用现有空余洁净厂房添置设备进行扩产,新增产能预计将于2027年逐步释放。深圳12英寸规划月产能4万片,当前处于加速爬坡上量期;重庆12英寸现有月产能3万片,已实现满产运行。
研发投入方面,第三季度研发投入合计3.01亿元,占营业收入比例8.96%,研发绝对金额与营收占比较去年同期均小幅回落,但整体仍维持在较高水平。在产能扩张与盈利改善同步推进的阶段,费用端的克制对利润释放形成了正向贡献。
需要留意的是利润的环比节奏。第二季度归母净利润为3.92亿元,第三季度2.55亿元,环比有所回落。扣非净利润的同比高增与环比波动并存,说明涨价兑现和产品结构改善是逐步释放的过程,而非单季跃升。随着新一轮调价覆盖范围的扩大和AI数据中心电源产品出货规模的爬升,利润的季度分布仍存在后续调整的空间。
华润微的三季报呈现的是一条清晰的传导链条,成熟制程满载锁定固定成本优势,两轮调价对利润的拉动在财报中逐步显现,AI数据中心电源和SiC产品从导入走向上量。营收创新高是表象,扣非增速远超营收才是这份财报传递的核心信号。功率半导体行业正处在供需偏紧与品类升级叠加的窗口期,华润微能否把当前的盈利弹性延续到2027年新增产能释放之后,将取决于AI电源产品在客户端的放量节奏和SiC产能扩充的实际进度。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序