
折叠屏市场回暖,机构预计2026年面板出货量增长 44%
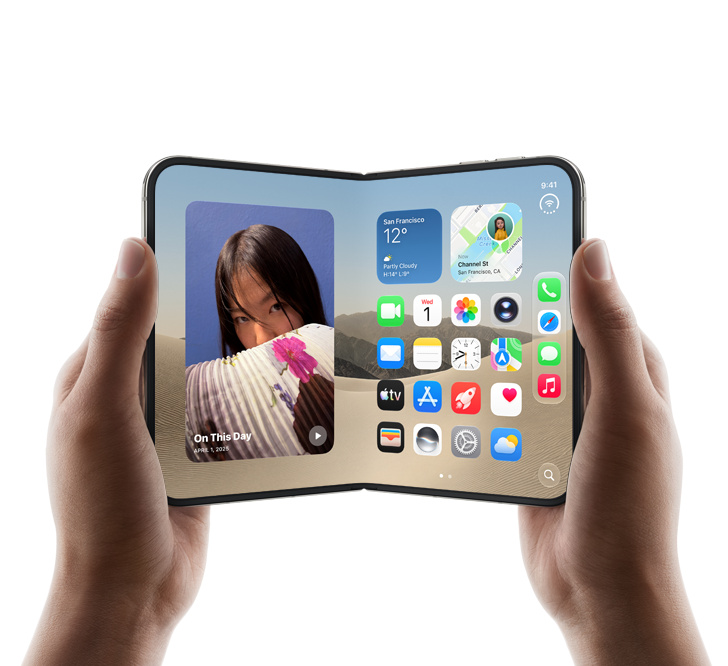
宽屏设计推动折叠屏面板市场回暖
研究机构 Omdia 在最新报告中指出,随着宽屏比例的书本式折叠屏手机陆续上市,折叠屏手机显示面板市场有望重启增长势头。预计 2026 年,全球折叠屏手机 AMOLED 面板出货量将达到 2900 万片,同比增长 44%。
Omdia 分析称,三星和苹果将从 2026 年起推出采用更宽屏幕比例的书本式折叠屏手机。与传统机型主屏采用 10:9、外屏采用 21:9 的设计不同,新机型将采用 4:3、14:10 等更宽的屏幕比例,以适应更多使用场景,包括类似平板电脑的多任务处理、网页浏览、社交媒体使用及办公应用等。市场对这一新形态产品的初期反响较为积极,表明新品导入阶段已取得一定成效。Omdia 还预计,中国智能手机品牌将于 2027 年跟进,推出宽屏折叠屏设计。
随着宽屏设计逐步普及,采用 LTPO 技术的柔性 AMOLED 面板市场也有望显著扩大。Omdia 显示面板研究团队首席分析师 Brian Huh 表示,预计 2026 年宽屏折叠屏手机显示面板出货量将占折叠屏面板总出货量的 44%;随着更多中国厂商进入这一市场,该比例预计将在 2027 年超过 60%。
三星显示有望受益,苹果加剧终端市场竞争
从供应链来看,三星显示有望成为宽屏折叠屏发展趋势中的主要受益者。Omdia 指出,2026 年,三星显示预计将独家供应三星 Galaxy Fold8 和苹果 iPhone Duo 所使用的 AMOLED 屏幕,进一步拉大与竞争对手之间的差距,其在折叠屏手机显示面板市场的份额预计将升至 66%。相比之下,随着中国智能手机品牌对折叠屏产品的需求减弱,中国面板厂商的市场份额预计也将随之下滑。
终端市场方面,TrendForce 认为,苹果首款折叠屏手机 iPhone Duo 上市后有望获得强劲需求。预计到 2027 年,苹果在全球折叠屏手机市场的份额将达到约 29.8%,仅次于三星。TrendForce 预测,三星的市场份额将从 2026 年的 35.1% 降至 2027 年的 31.9%,华为则将从 24.8% 降至 21.3%。
TrendForce 认为,苹果的核心优势在于对芯片、操作系统与开发者生态的整合能力。随着应用兼容性和硬件可靠性不断提升,折叠屏的实际使用价值将进一步释放,市场竞争的重点也可能从形态创新转向多任务处理效率。
两家机构预测存在差异,市场增长仍待验证
值得注意的是,Omdia 与 TrendForce 对折叠屏手机市场的增长前景持有不同判断。TrendForce 预计,2027 年全球折叠屏手机出货量将达到约 2350 万部,同比增长 16.3%。对于 2026 年,该机构预计全球折叠屏手机市场仅增长 0.5%,其中安卓品牌的出货量甚至可能同比下降超过 20%。相比之下,Omdia 从显示面板市场出发,预计折叠屏手机面板出货量将在 2026 年显著回升。
两家机构的预测差异,需要结合各自的统计口径进行理解:TrendForce 关注折叠屏手机整机出货量,Omdia 则关注显示面板出货量。面板备货与终端销售并非完全同步,因此两组数据并不直接矛盾,但也说明市场需求能否持续回升仍有待验证。
宽屏设计与生态整合将影响产业链格局
从产业链来看,折叠屏手机面板需求回暖将为柔性 AMOLED 和 LTPO 供应链带来增长动力。三星显示凭借预期中的独家供货安排,有望进一步提升议价能力和产能利用率。中国面板厂商则面临客户结构调整带来的压力。如果本土品牌的折叠屏手机需求持续疲软,其市场份额可能进一步流失。不过,随着中国品牌预计于 2027 年跟进宽屏设计,相关厂商仍有机会借助新一轮产品迭代争取市场空间。
对终端厂商而言,宽屏设计能否真正改善浏览、办公和多任务处理体验,将成为影响消费者购买决策的重要因素。与此同时,苹果能否凭借软硬件协同与应用生态进一步释放折叠屏的使用价值,也将影响行业竞争方向。
后续值得关注的重点包括:宽屏折叠屏手机的实际销量能否延续上市初期的增长势头,以及中国品牌在 2027 年跟进宽屏设计的速度。这些因素将共同影响折叠屏手机市场的增长表现,并决定面板出货量能否达到预期。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序