
三星Q3财报依旧势不可挡,利润暴涨背后暗藏取舍
紧随SK海力士之后,今日,全球存储巨头三星电子也交出一份堪称炸裂的第三季度财报。财报显示,公司当期净利润达到75.13万亿韩元,折合约562亿美元,同比猛增514.6%;营业利润107.44万亿韩元,同比飙升783.1%;销售额195.25万亿韩元,同比增长126.9%,都刷新了三星电子的历史纪录,也让市场对这家韩国科技巨头本轮的景气成色有了更直接的感知。
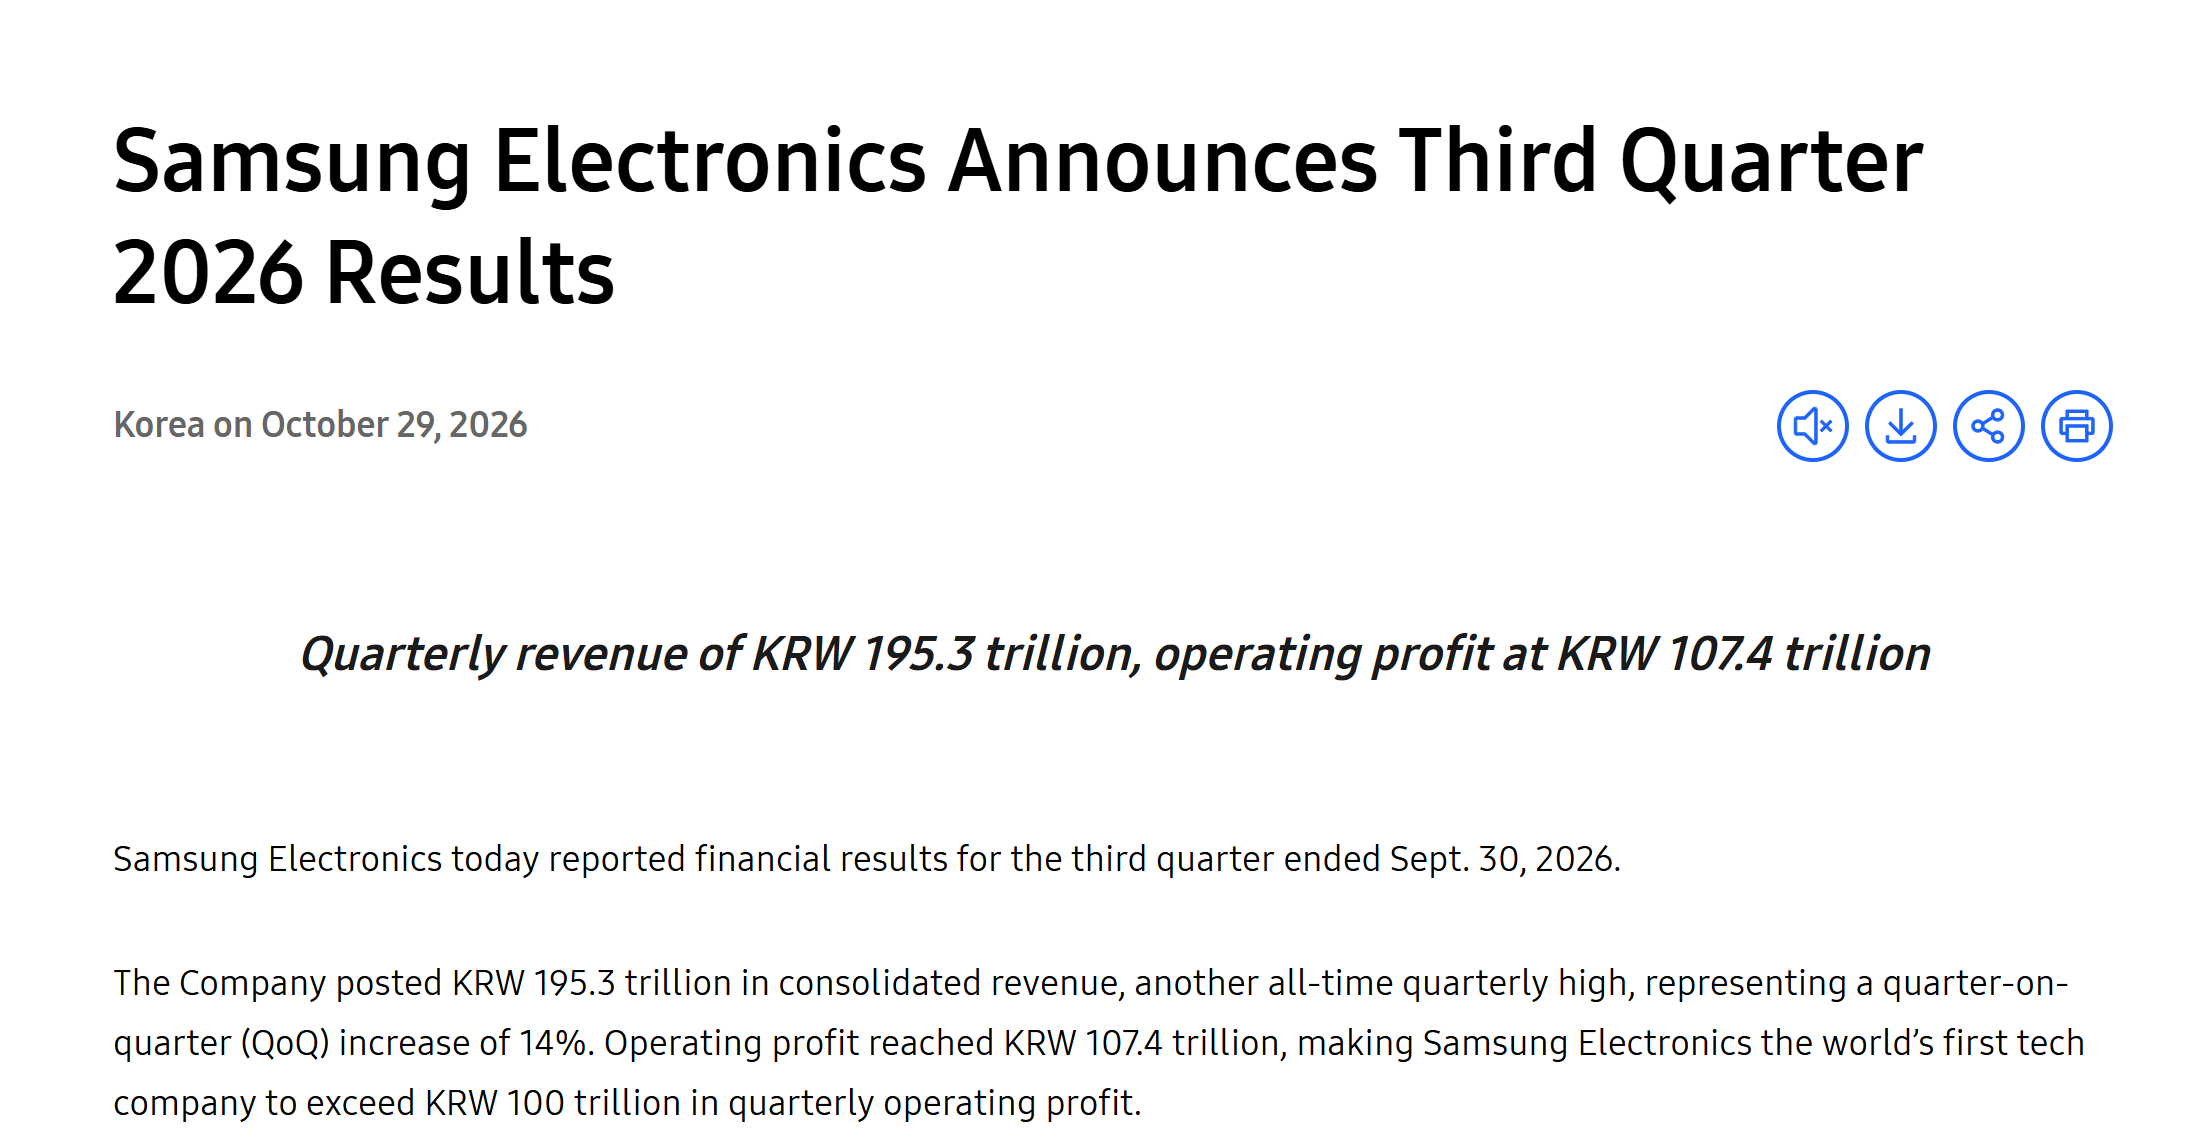
利润端的爆发力尤为惊人。营业利润突破百万亿韩元大关,在三星电子的历史上还是头一遭,接近去年同期的近九倍。从分部数据来看,增长来源高度集中,DS半导体部门是绝对的利润支柱,单季营收147.1万亿韩元,营业利润106.5万亿韩元,利润率接近72%;而DX消费电子板块营收52.1万亿韩元,当期小幅亏损,手机、PC终端正在承受上游存储涨价带来的成本压力,难以分享本轮存储红利。这一增幅背后,最核心的引擎仍然是半导体业务,尤其是存储芯片的强劲周期。过去一年多时间里,全球存储市场在AI算力需求带动下持续走强,DRAM与NAND的价格一路走高,三星电子作为全球第一大存储芯片厂商,吃到了这轮行情里最厚的一块蛋糕。从数据上看,内存芯片业务的盈利贡献几乎撑起了整个公司的利润盘子,市场此前普遍预期的业绩高点被轻松击穿。
需求的拉动主要来自数据中心与AI服务器。大模型训练和推理对高带宽存储HBM的需求持续释放,HBM4的放量以及先进制程DRAM的供给紧张,让头部厂商的议价能力显著增强。就在财报披露前一周,韩媒曝出一条牵动行业格局的消息,三星将为英伟达NVHBM定制方案供应存储核心颗粒,但作为控制器载体的基座晶粒,按照英伟达统一标准交由台积电3nm工艺代工。这也是三星在HBM产品上首次放弃存储与基底晶粒一体化制造的模式,为锁定头部AI客户订单,接受了新的分工规则。三星电子一方面通过扩大HBM产能、绑定主要云厂商与AI芯片客户,另一方面持续推动传统DRAM和NAND的涨价,量价齐升的局面直接反映在报表上。销售额翻倍以上增长的背后,是存储产品单价在一年内多轮上调,而这一趋势在第四季度仍在延续,业界普遍认为这一轮景气至少可以维持到明年上半年。
除了存储这个绝对主力,三星电子的晶圆代工业务也在回暖。尽管在全球代工市场的份额争夺中仍面临台积电的强势压制,但AI相关的高性能计算芯片订单增长,带动了先进制程的产能利用率和单价改善。3纳米及以下制程的良率爬坡逐渐兑现,加上部分客户将订单向三星转移,代工板块的亏损缺口正在收窄。市场关心的是,这轮由AI需求驱动的增长究竟是短期脉冲还是可持续趋势,三星给出的信号偏乐观,公司在财报说明中强调,先进节点的客户导入和技术演进都在按计划推进。在近日,三星与SK海力士同步敲定面向英伟达Rubin Ultra平台的供货节奏,适配新平台的8层HBM4将在明年二季度交付,当前阶段的出货重心依旧放在12层HBM4,两家厂商也同步推进16层堆叠技术储备,下一代产品的落地节奏,直接决定三星后续HBM业务的增长天花板。
消费电子与移动业务虽然没有半导体那么亮眼,但也保持了稳健。高端旗舰手机的全球出货表现尚可,折叠屏在部分市场的接受度进一步提升,而屏幕业务则受益于OLED面板在手机与IT产品中的渗透率继续提高。不过相较于半导体业务的火热,这些板块的利润增速明显温和,也进一步凸显了存储芯片在本轮业绩中的绝对主导地位。
因此,三星电子的这份第三季报是本轮存储超级周期的一次集中兑现,亮眼的数字同样带来了新的话题。有机构测算,若按当前汇率折算,三星电子单季利润已足以排进全球科技公司第一梯队,与英伟达等AI巨头同台竞技。而在资本市场上,三季报公布后,外界对三星电子全年业绩的预期也随之上修,部分分析师已将年度营业利润目标调高。接下来市场的焦点,将转向第四季度存储价格的走向,以及三星电子能否把这份历史级的成绩延续到年报。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序