
供给最高收缩50%,DRAM涨价不及预期
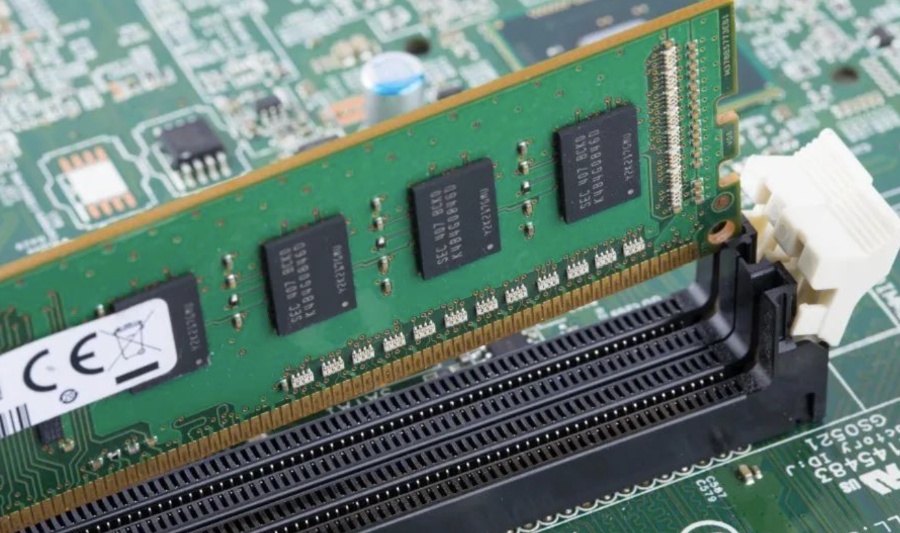
2026年第四季度,DRAM涨价势头大幅放缓,但大厂持续控量出货,供给紧缺的局面进一步加剧。业内消息称,头部厂商未来2–3个季度的DRAM供给将收缩30%–50%,2027年供需缺口还会继续扩大。
今年10月,DDR4、DDR5的DRAM合约价仅实现个位数涨幅,远低于此前市场预期的双位数上涨。涨价放缓一定程度上缓解了内存模组厂商的成本压力,但原厂依旧严格管控出货,可流通货源持续紧张。
扩产难以打消市场顾虑
存储厂商已经启动扩产,国内存储企业也在加大资本开支,行业供需格局随之增添了不确定性。
英伟达CEO黄仁勋近期并不认同存储超级周期即将结束的观点,他认为到2029年都不太可能出现存储供过于求的情况。他表示存储的需求空间可以持续拓展。他同时表态愿意和国内存储厂商合作,全球供应链必然会和中国企业开展协作。他还不吝赞美,说中国在底层基础设施技术方面非常出色,没有哪个国家在制造业方面比中国更强。
今年9月,长鑫正式宣布第五代DRAM技术平台G5量产,工艺水平比肩行业顶尖量产节点,基于该平台的大容量LPDDR5X同步亮相,自研的LPDDR6也已实现量产商用。市场研究机构的数据显示,长鑫的DRAM全球市占率已从去年一季度的3%一路爬升到今年一季度的8%。7月底登陆科创板的长鑫科技,首日大涨超过465%,市值一度冲上3.28万亿元。
服务器需求消耗原厂产能资源
供应链人士坦言,全球服务器内存缺口依旧巨大,价格维持高位。厂商把核心资源、先进工艺产能优先供给大型数据中心,长期供货协议(LTA)预计占到分配产能的60%–70% 甚至更高。这将给2027年通用型内存供给带来巨大压力。业内人士表示,对于非服务器领域,单纯的涨价已经没有太大实际意义,核心问题是供给缺口过大。
不少消费级应用需求虽然被压制,但更关键的是可用货源远远跟不上需求。即便是需求刚性较强的小众赛道,也会面临拿货困难。
内存模组厂商提到,全球网络设备市场和AI产业的绑定持续加深,自2026年起整体需求十分旺盛。不过美光等原厂主动缩减部分规格产品的出货,大幅减少对非优先客户的供货。
欧洲国防产业、国内云服务商(CSP)的刚性需求同样保持稳定增长。年底前后,买卖双方或许会进入观望状态,但欧美大型终端项目的需求持续扩张,内存短缺压力不减。
原厂持续收紧出货
市场普遍预期2026年第四季度DRAM合约价涨幅收窄。业内消息显示,10月DDR4、DDR5合约仅实现低至中个位数涨幅,明显不及前期预期。
以三星电子为首的国际大厂采取温和的定价策略,但实际交付量已经显著下滑。短期现货价格波动有望趋于平缓,而未来2–3个季度出货量或将下降30%–50%,没有签署长期协议的客户抢货竞争会更加激烈。
供应链消息称,买家只要有货源就愿意下单,但拿到芯片的难度越来越高。NAND闪存供需则相对平稳。虽然短期合约涨价放缓至低中个位数,部分模组厂报价跟随原厂价格调整,给下游工控机(IPC)等客户留出一点缓冲空间,有望带动部分订单。
但如果原厂进一步收紧供给,内存模组厂商将遭遇严重缺料;即便下游需求旺盛,也会陷入有单无料、无法生产的困境。
保利润成为首要目标
多家存储产业链企业预判2027年供给持续紧张,因此采取保守出货策略,优先保障长期合作方、高价值战略客户。
业内人士表示,经营重心正从追求营收增长,转向维持高毛利率。最终走向,取决于各家企业的业务侧重与转型节奏。对于服务于非云服务器赛道的供应链,2027年或将迎来长期承压的阶段,企业需要在物料短缺和利润保障之间寻找平衡。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序