
卖一台亏一台,三星Galaxy A减产20%
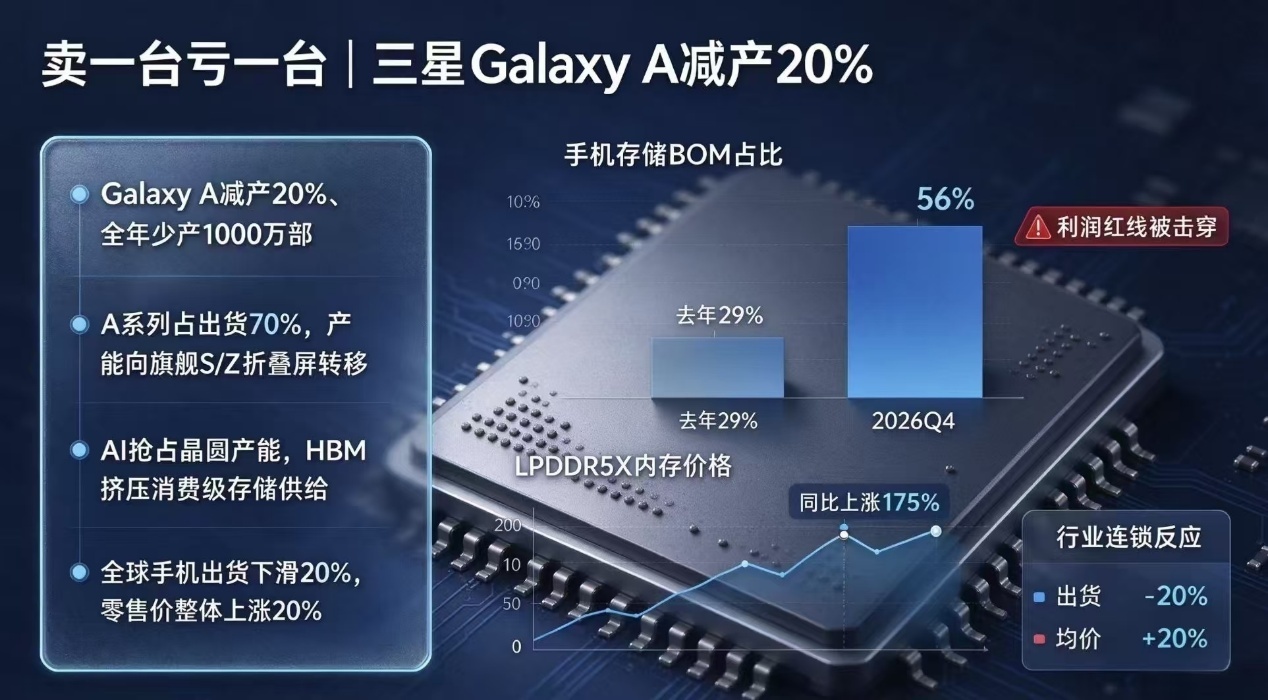
近日,三星电子已向其供应链传达产量调整计划:2026年第四季度,中端入门机型Galaxy A系列零部件订单,较年初生产计划下调20%,折算全年产量缩减约1000万部。减产的直接原因并非终端需求萎缩,而是存储芯片价格持续攀升叠加原材料获取困难,迫使三星将资源向利润更高的旗舰机型集中。
Galaxy A系列约占三星智能手机出货量的70%,是其与苹果争夺份额的主力产品线。这条产品线的收缩,说明上游芯片通胀,已经传导到终端产品的出货端。
存储成本越过50%红线,中端机利润模型被击穿
存储芯片在整机物料清单(BOM)中的占比,已经触及中端手机的成本极限。瑞银证券2026年9月下旬研报测算,进入2026年第四季度之后,内存成本在低端智能手机BOM成本中的占比将会达到56%,而仅仅一年之前,这一占比数值仅有29%。韩国ETNews进一步证实,不少中低端机型的生产成本里,存储半导体占比已经过半。
这一轮存储芯片涨价,和过去存储行业周期性涨跌有着本质区别,核心原因是AI算力爆发带来的产能虹吸效应,大量晶圆产能被优先分配给AI相关产品,直接挤压了消费级存储的供给空间。三星、SK海力士、美光等存储原厂将大量晶圆产能优先分配给利润更高的HBM产线,标准DRAM和NAND的消费级供给因此被压缩,推动合约价格连续多个季度上行。TrendForce数据显示,2026年第二季度,手机端主流12GB LPDDR5X内存合约价已达145至146美元,同比上涨175%,第三季度合约价格还将继续上涨约20%。
对于毛利率本就在12%至18%区间的Galaxy A系列而言,存储成本上涨几乎没有缓冲余地。一部8GB+256GB配置的中端安卓手机,存储组件成本原本约占整机的10%至15%;当存储单价上涨15%至20%时,利润被直接抹平甚至转负。三星此时减产,是为了规避卖一台亏一台,守住整体业务的盈利底线。
砍单保旗舰,三星将产能与资源向上迁移
面对成本红线的挤压,三星的应对策略是明确的资源再分配:收缩中低端供给,将零部件和产能集中于Galaxy S系列与Z系列折叠屏等利润更高的产品。闪存市场报道称,三星MX事业部在2026年已陷入亏损,继续维持Galaxy A系列的大规模出货不再具备经济可行性,减产是维护整体利润水平的主动调整。
Galaxy A系列长期是三星在全球出货量上压制苹果的核心走量产品。Counterpoint Research 2026年Q3数据显示,三星以23%的份额领先苹果的22%,但Galaxy A系列的收缩,让这一微弱领先优势面临更大考验。与此同时,面板等关键零部件的订单也将随之收缩。Galaxy A系列每年消耗的OLED面板量约为1.2亿至1.5亿片,减产意味着上游供应商短期内面临数百万片级别的订单取消或延迟风险。
涨价与减产向全行业扩散,消费电子进入成本重塑期
三星Galaxy A的减产并非单一公司的产品策略调整。瑞银的估算已经给出了一条清晰的成本曲线:内存在低端手机BOM中的占比从29%升至56%,在高端旗舰中也从13%升至35%。当存储芯片成为整机成本占比最高的核心项,中低端手机长期依赖的低毛利、高周转模式已难以维系。
成本端的压力,已经在全球智能手机市场引发了明显的连锁反应。Counterpoint Research的数据显示,2026年第三季度全球智能手机出货量同比下降20%,创2012年以来最差同期表现,存储芯片供应短缺与成本上升被列为出货下滑最主要的原因。各大手机厂商为了对冲内存涨价带来的亏损风险,纷纷把上涨的成本向终端市场转嫁,2026年截至目前,全球智能手机零售均价已经上涨20%。小米在2026年第三季度出货量同比下滑超过30%,OPPO和vivo的下滑幅度均超过20%,中低端产品线普遍承压,各品牌均在提高入门级和中端机型的售价以对冲成本。掌握晶圆产能分配权的存储原厂是本轮涨价的最直接受益者,而缺乏自有存储产能缓冲的手机厂商,正承受着最集中的成本冲击。
三星Galaxy A系列的减产,是芯片通胀从上游存储厂商营收,逐步传导到终端产品供给与定价的一个具体缩影。当AI算力持续虹吸上游产能,中低端手机长期依赖的“低价走量”模式正面临根本性挑战。接下来,无论是等待存储原厂释放更多消费级产能,还是倒逼手机厂商重构成本与产品定义,整个消费电子行业都需要时间去适应这个不再廉价的芯片周期。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序