
台积电明年营收能否破8000亿新台币?不只看英伟达,更要看苏姿丰
未来,牵动台积电业绩的指标,将不再只有英伟达一枝独秀。
台积电今年第三季的法说会,第三季度,台积电营收1.49万亿新台币(约合463.6亿美元),同比增长50.9%,环比增长17.6%,高于预期的1.47万亿新台币;净利润7631亿新台币,高于预期的7463.4亿新台币,同比大增68.7%,环比增长8.0%。
此次财报意味着,这家全球最大代工芯片制造商连续第六个季度实现创纪录的净利润。董事长魏哲家更在会中证实传言,证实已经派员赴德州评估建厂。
此外,台积电第三季度的营业利润率达到58.7%,高于其58%的业绩指引上限,显示出公司在AI热潮推动半导体需求增长背景下所享有的定价优势。
AI Agent带火CPU,改变了AMD产能布局
明年台积电能否更上一层楼,跨过8000亿新台币营收门槛?除了第一大客户英伟达外,另一大关键,不是新机传出减单、其第二大客户的苹果,而是与英伟达打对台、由苏姿丰担任执行长的AMD。
十月初,苏姿丰亲赴新竹拜会台积电。她说,受惠AI Agent应用,带动中央处理器(CPU)需求爆发,为了抓住商机,AMD对于产能的规划周期也跟着改变,从原本一到两年,“现在我们谈的规划,是三年或五年。”与她规划产能的对象,正是台积电,“原先AMD(跟台积电)预订的产能根本不够,未来必须不断跟台积电协商。”微驱科技前总经理吴金荣说。
爆发的需求,不只CPU。去年,AMD完成对服务器厂ZT Systems收购,未来,它可以把自家的中央处理器、图形处理器(GPU)、网通芯片,通通整合在一个机柜做销售,“有了ZT,AMD需要的芯片量也跟着放大。”
目前,AMD对台积电的营收占比约9%,稳居第三大客户,香港聚芯资本管理合伙人陈慧明指出:“(预估)明年占比,有望提升到一二%左右。”
它未来的成长性,更是从它对台积电下订的先进封装CoWoS产能看出端倪。调研机构Aletheia Capital预估,明年,AMD下订的CoWoS投片量,将从今年的15万片一举提升到47万片,成长超过两倍,同期英伟达的增幅约27%。
对先进封装的需求暴增,意味着,AMD贡献给台积电的营收,可能大幅增长。DIGITIMES分析师黄健治指出,目前台积电通过CoWoS技术封装一片晶圆的报价,已趋近于先进制程的报价;假如,客户做3nm又加做CoWoS,更能扩大“先进制程+先进封装”的综合价值,进而推升台积电营收。
像AMD的AI加速芯片MI455X,就是一款由台积电三纳米与二纳米制程混合打造、同时又使用CoWoS封装的高端芯片。
只是,台积电的CoWoS产能,几乎是众人争抢,AMD真的可以拿下如此庞大的产能吗?一名分析师透露,台积电对内已下达“全力支持AMD”,其中原因,不只因为台积电刚投产2nm制程时,AMD就是首位客户,“2022年景气下行时,AMD也是砍单最少的客户。”
AMD、台积交情虽好但能否超车仍看芯片
不过,陈慧明认为,AMD虽与台积电交情好,“但你很难说台积电最偏袒哪一家,毕竟,光是英伟达一家,就拿走CoWoS一半的产能,黄仁勋来台湾的次数,也绝对不会比苏姿丰少。”他强调,台积电分配产能时,得同时权衡各家投片规模、技术合作等复杂因素。
接下来,AMD对台积电的贡献能否大幅成长,甚至有一天跃居其第二大客户?关键,仍在于苏姿丰端出的AI相关芯片,能否在算力、成本、能耗,胜过英伟达、英特尔、博通等对手,唯一能确定的是,最大的赢家,就是台积电。
台积电构建的先进封装帝国
台积电目前在中国台湾营运着11家先进封装工厂,同时正在全球多地疯狂扩建。新厂两代技术、保守投资2兆新台币:CoWoS与CoPoS的投资、产能与路线图,让先进封装技术、产量持续领先,遥遥领先,永远领先。
过去两年,市场习惯把AI GPU的缺货归因于“晶圆不够”。但到2025年,3nm与4nm晶圆的供给已明显改善,真正卡住出货节奏的,是把GPU计算晶粒、HBM高频宽记忆体与矽中介层组装到一起的CoWoS封装。辉达长期包下台积电过半CoWoS产能,AMD、博通、苹果以及北美云端厂商的自研ASIC都在排队;一条CoWoS产线从洁净室建成、装置进场到良率爬坡,通常需要12至18个月,远慢于AI订单的变化速度。
这使先进封装从传统意义上的“后段工序”,升级为与先进制程平起平坐的战略资源。台积电把SoIC(3D堆叠)、CoWoS(2.5D)、InFO(扇出型)与测试服务整合为3DFabric平台,形成从电晶体到系统级封装的一体化交付能力。对客户而言,选择台积电不再只是“买晶圆”,而是同时锁定前段制程、后段封装与测试档期;对台积电而言,封装产能本身就成了议价权与客户黏性。
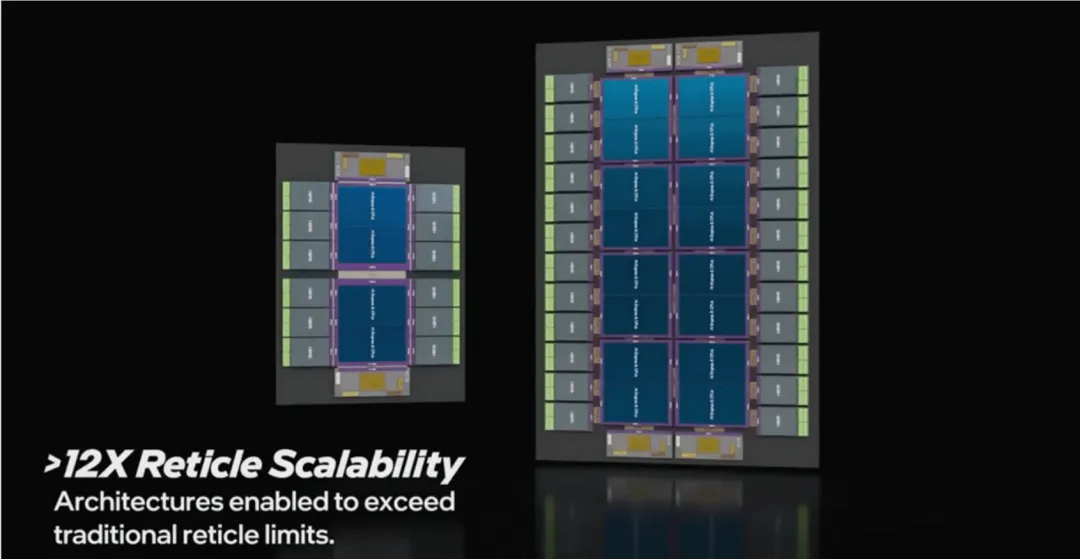
台积电官方渲染:超过12 倍光罩的封装(右)与当前世代的对比
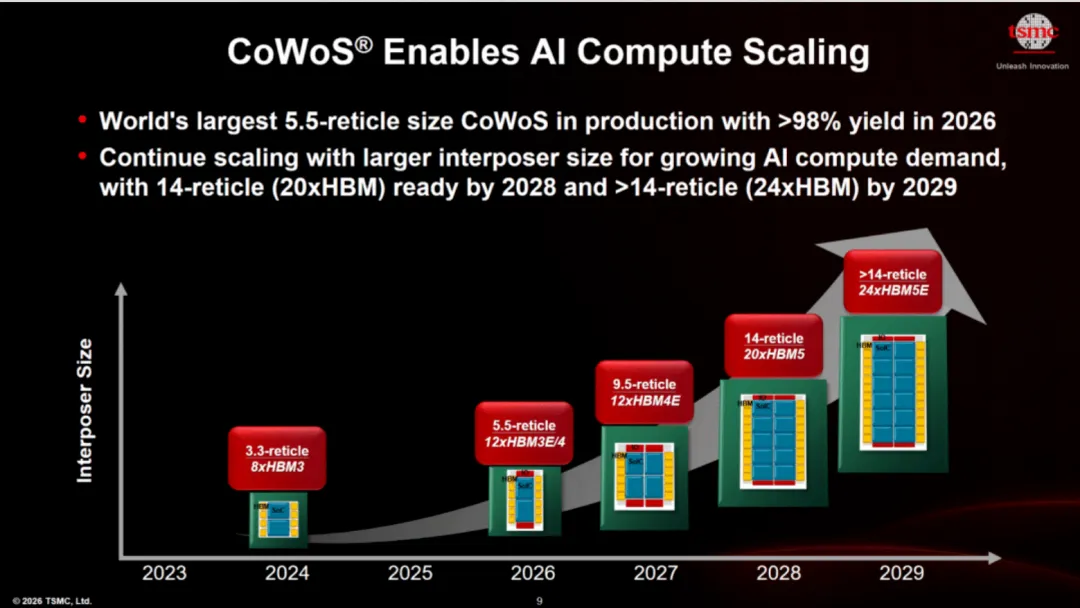
台积电官方CoWoS 路线图:2026 年5.5 倍光罩量产、良率98% 以上;2028 年14 倍;2029 年超过14 倍、24 颗HBM5E。
资本强度同样惊人。先进封装厂需要与晶圆厂同等级的洁净室、亚微米对位键合机、AOI检测与可靠性验证装置,一座大型封装厂动辄千亿新台币。台积电2026年资本开支维持600亿至640亿美元,法人按其一贯口径估算,其中约一成半投向先进封装,金额约90亿至100亿美元;若把2020年以来的累计投入加总,先进封装已经是台积电仅次于先进制程的第二大资本池。
台积电官网列出的先进封测厂共有五座:AP1、AP2、AP3、AP5、AP6;再加上近两年快速推进的嘉义AP7与南科AP8,合计七处。编号中跳过了AP4,台积电从未解释原因,业界多将之解读为对“四”的避讳。需要说明的是,台积电官方从未发布过一张“七座厂”的完整清单,厂区代号与地址的对应关系,是依据官网地址、环评档案与媒体长期报导整理而成。
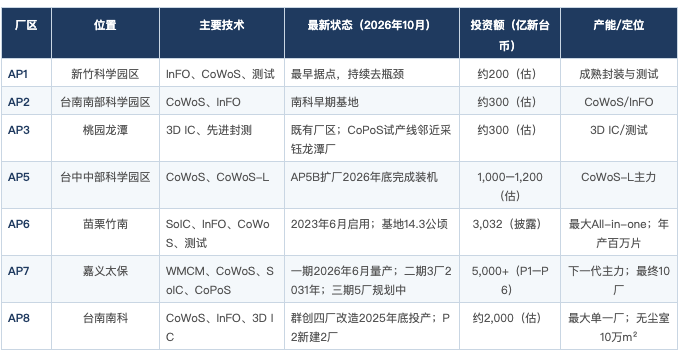
注:AP1/AP2/AP3为早期厂区,台积电未单独披露投资;表中为按厂房规模与装置水平推算的区间中值。 AP7的5,000亿为P1–P6六座厂;AP8的2,000亿含17.14亿购厂款、改造与P2新建两厂。
若把2026年逾13万片/月的CoWoS总产能按厂区拆解,AP8(P1+P2)大约承担4.5万至5.5万片,嘉义AP7约3.5万至4.5万片,AP5/AP5B约2万至2.5万片,AP6约1.5万至2万片,AP1/AP2/AP3合计约1万至1.5万片。这一拆解是按无尘室面积、装置数量与扩产节奏推算,台积电从不公布逐厂月产能,数字仅供量级参考。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序