
AI拉动,全球电子产业增长提速
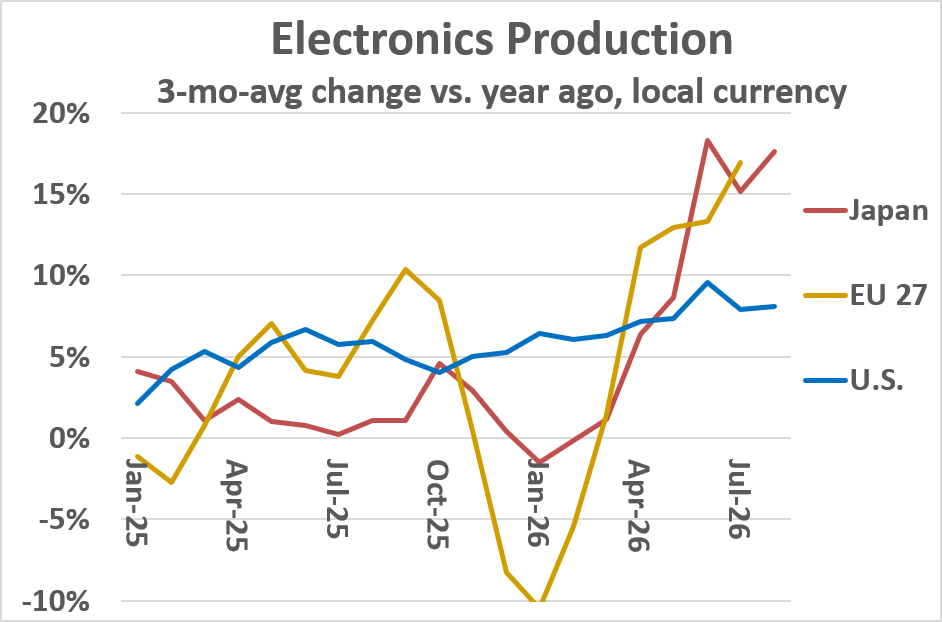
2026年电子产业产值增速持续走高。2026年8月,美国电子产业产值的三个月滚动平均同比增幅为8.1%,自2025年10月起一直保持加速增长态势。日本与欧盟27国的增长提速更为明显:日本电子产值从2026年1月同比下滑1.5%,转为8月同比增长17.6%;欧盟27国从1月同比下降10.5%,转为7月同比增长16.9%。
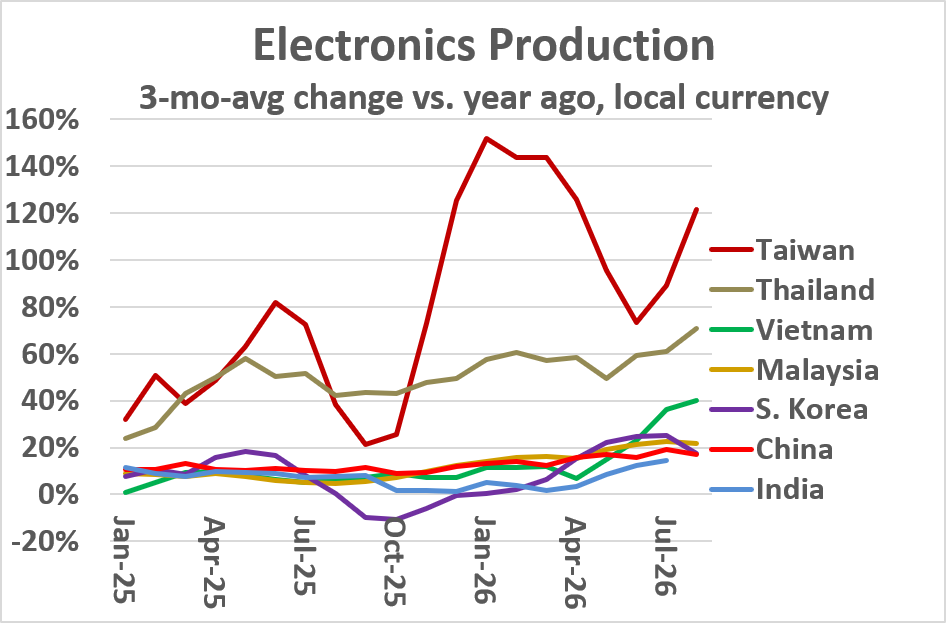
亚洲主要经济体的电子产业产值同样增速加快。中国台湾地区2026年增长表现突出,多数月份的三个月滚动平均同比增幅超过100%。受英伟达AI模组需求拉动,2026年中国台湾电子产值实现翻倍以上增长:台积电负责芯片制造,当地其他企业把芯片与元器件组装成模组。
亚洲其他重点国家电子产值也实现大幅增长。2026年8月三个月滚动平均同比:泰国71%、越南40%、马来西亚22%、韩国18%、中国17%;印度7月同比增长14%。
尽管全球电子制造业整体景气上行,但PC、智能手机两大核心终端产品的出货量在上一季度大幅下滑。IDC数据显示,2026年第三季度PC出货量同比下降20%,智能手机出货量同比下滑22%。IDC预测,2026全年PC出货量将下降11.3%,智能手机出货量下滑13.9%。 出货下滑主要源于存储器缺货与涨价。AI应用催生海量存储需求,推高DRAM与闪存价格。IDC称,2026年第三季度存储成本同比大涨350%。
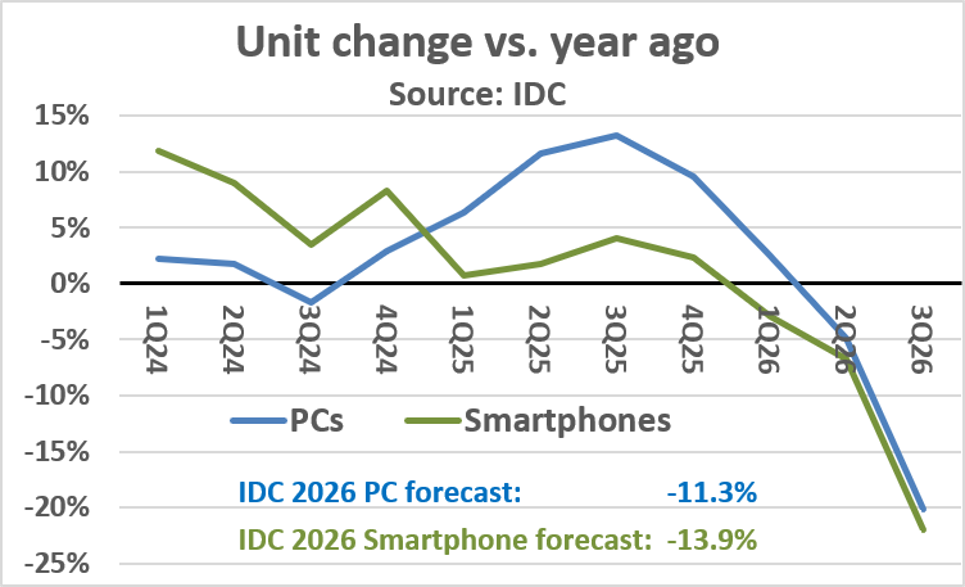
AI热潮带动电子与半导体行业高速增长,但AI需求也挤压了其他电子终端市场,造成其规模收缩。
在供给端,SEMI报告显示,预计2026年全球300mm前道晶圆厂设备支出将达到1490亿美元,较2025年的约1130亿美元增长31%,创下历史新高;此后数年这一投资仍将以两位数增速延续,到2029年攀升至2270亿美元。300mm是当前全球半导体产能的绝对主流,其设备支出长期占据晶圆厂资本开支的大头,而本轮增速显著跑赢200mm等成熟尺寸,恰恰反映出先进产能正加速向大尺寸、向更前沿的工艺节点集中。这意味着,持续近三年的半导体设备扩张周期并未因局部库存调整而降温,反而在AI算力与先进制程的拉动下进入加速兑现期。
设备投资的高涨,与新厂建设的推进互为表里。SEMI预测,2026年和2027年全球将分别有20座和18座新的300mm晶圆厂或产线开工建设,不包括纯研发晶圆厂;其中美国预计2026年有3座、2027年有4座新设施开工。投产端同样密集:2026年预计有13座新的300mm晶圆厂或产线投产或实现首批晶圆下线,2027年这一数字将增至23座。从地域看,除美洲外,中国台湾、韩国、日本及中国大陆的成熟与先进制程产线也在持续上马,本轮扩产呈全球多点开花之势。从开工到投产的节奏看,这轮扩产并不是停留在纸面的规划,而是正在转化为实打实的产能爬坡。
建设支出方面,全球300mm晶圆厂建设支出预计2026年增长23%至475亿美元,2027年再增长33%至633亿美元,并于2028年达到684亿美元。相关投资主要投向先进制程逻辑芯片、存储器及其他300mm半导体技术的产能扩张。值得留意的是,美洲成为这轮扩张中弹性最大的区域:SEMI预计,美洲的设备支出将从2026年的181亿美元增至2029年的406亿美元,实现翻倍以上的增长,背后是英特尔、台积电、三星等巨头在当地密集部署产能。美洲设备支出翻倍,折射的不只是单一区域的产能扩张,更是全球半导体制造版图在多因素博弈下的重新排布。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序