
数据中心CPU,还在疯狂扩张
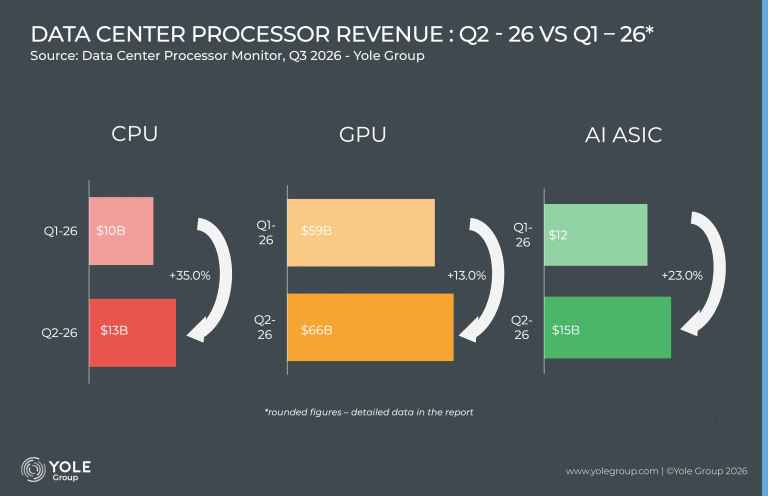
超大规模数据中心的资本支出将在2026年几乎翻一番,预计到2031年将达到约1.9万亿美元,这将使自由现金流从超大规模数据中心转移到其半导体供应商。这种影响已在处理器收入中显现:Yole Group的数据中心处理器监测报告显示,2026年第二季度CPU收入将达到132亿美元,较上一季度增长34.9%,主要受人工智能需求的推动;此外,GPU收入将达到663亿美元,人工智能专用集成电路(ASIC)收入将达到151亿美元。
在此背景下,Yole Group发布了最新报告《2026年数据中心网络展望》,该报告全面分析了数据中心网络行业、其生态系统、技术洞察以及塑造下一代架构的技术路线图。该报告与按季度发布的《数据中心处理器市场监测报告》相辅相成,通过富有洞察力且切实可行的分析,为决策者提供半导体行业独特且持续的视角。
网络是数据中心半导体市场中增长最快的领域,预计从 2026 年的约 13% 增长到 2031 年的 34%。到 2026 年,数据中心网络芯片市场价值将达到 530 亿美元,其中人工智能工作负载约占 88% 的收入。
按网络领域划分,横向扩展交换机已占据 2026 年收入的 60%,领先于前端交换机(29%)和纵向扩展交换机(11%)。纵向扩展交换机是增长最快的交换机细分市场:2026 年的销量比 2025 年增长 94%,随后收入将以每年 59% 的速度增长,到 2031 年达到 420 亿美元,其中共封装光技术占比 23%。
Yole表示,在人工智能集群中,数据传输的支出占比增长速度超过了计算支出占比。互连不再是数据中心预算中的辅助项目,而是成为了主要支出项目之一。
美国公司主导着这个充满活力的市场。NVIDIA在2025年和2026年位居全球第一大网络ASIC供应商,它率先推出了基于交换机的纵向扩展架构,并且是高性能AI千兆集群横向扩展的关键参与者。
从2026年起,博通、思科、Marvell、Astera Labs和华为等公司将占据重要地位,尤其是在AMD MI400 GPU方面。与此同时,AWS、Meta和微软等超大规模数据中心运营商也在开发各自的AI ASIC芯片。谷歌的TPU则独立于传统的纵向扩展和横向扩展框架,采用环形拓扑结构进行点对点连接,而非通过数据包交换机。
Yole表示,长期以来一直是 NVIDIA 优势的纵向扩展交换技术,随着开放标准的出现,为超大规模数据中心提供了一个可靠的替代方案,这一技术正在向 NVIDIA 开放。
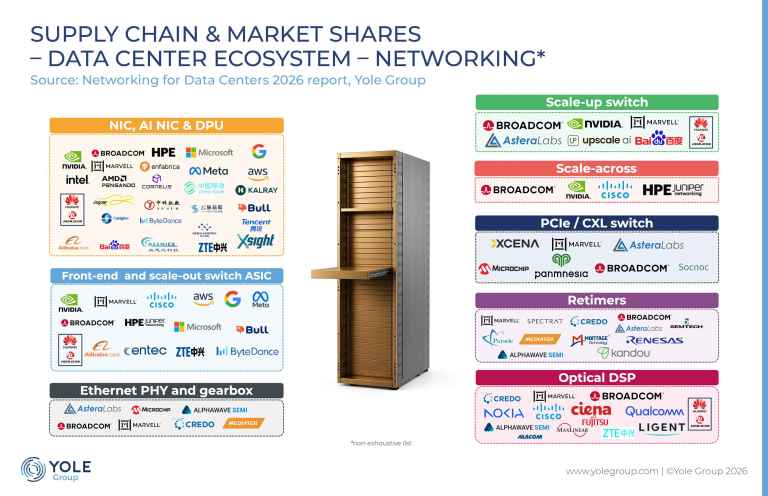
在横向扩展交换机领域,博通预计在2026年将引领市场,英伟达紧随其后,思科、Marvell和华为分列其后。
网卡(NIC)的排名则截然不同:英伟达遥遥领先,AMD、AWS Nitro(供内部使用)和博通分列其后。由于大多数网络芯片都采用先进工艺制造,台积电是该市场的领先代工厂。在中国大陆,华为海思占据主导地位,其互连芯片与昇腾人工智能ASIC芯片共同设计,国内没有其他厂商能够达到类似的规模。根据我们的晶圆需求预测,仅满足2031年对网络芯片的需求就至少需要两座新的尖端晶圆厂。
到2031年,网络技术有望占据数据中心半导体市场的三分之一,因此,对于芯片制造商、超大规模数据中心运营商、设备供应商和投资者而言,这一新周期的步伐和方向从未像现在这样至关重要。
AMD苏姿丰:2026将是“AI推理元年”
AMD首席执行官苏姿丰在公开讲话中表示,AI推理将驱动新一轮增长浪潮,预计到2030年,数据中心AI加速器市场规模有望达到1.5万亿美元。而今年,将会是全球的“推理元年”。
在2026年开放计算项目全球峰会 (OCP Global Summit)上,苏姿丰表示,随着AI智能体工作负载拉动算力需求,推理业务或将占据AI市场总量的60%。“今年真正属于推理时代。我们判断,推理业务未来将占到整体市场的60%。不只是推理本身,真正爆发的是AI智能体工作负载。”
苏姿丰称,AMD预计,2030年数据中心AI加速器市场规模将接近1.5万亿美元。她同时指出,AI智能体可在少量人工参与下自主完成任务,这一需求也带动中央处理器(CPU)需求大幅攀升。
“过去9个月,我们已经三次上调该赛道的潜在市场规模(TAM)。CPU整体需求增长势头强劲,我们预计未来4至5年,CPU市场的复合年均增长率约50%,到2030年潜在市场规模将突破2000亿美元。”
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序