
ASML财报出炉,光刻机需求排到2030年
今天,全球芯片设备巨头阿斯麦发布2026年第三季度财报,公司财报业绩表现和前景展望均超出市场预期。但财报发布后,阿斯麦美股夜盘跌超4%。
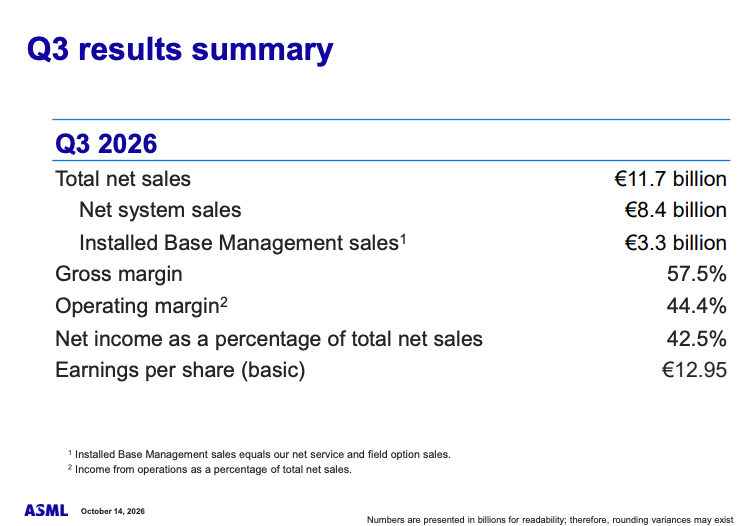
先看数据,公司第三季度营收117亿欧元,与市场预估基本持平;净利润49.6亿欧元,相较于上年同期21.25亿欧元翻了一倍以上,并且也远高于市场预期41.65亿欧元。同期公司毛利率为57.5%。
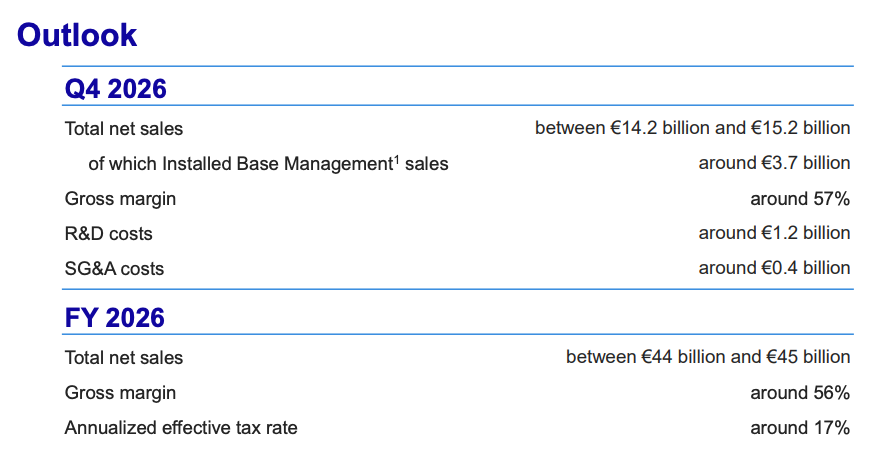
阿斯麦预计, 2026年第四季度总营收介于142亿至152亿欧元,也好于此前市场预估的141.89亿欧元;预计当季毛利率约57%。阿斯麦预计2026全年总营收预期区间为440亿至450亿欧元,好于市场预估的436.47亿欧元;阿斯麦预计全年毛利率约56%。
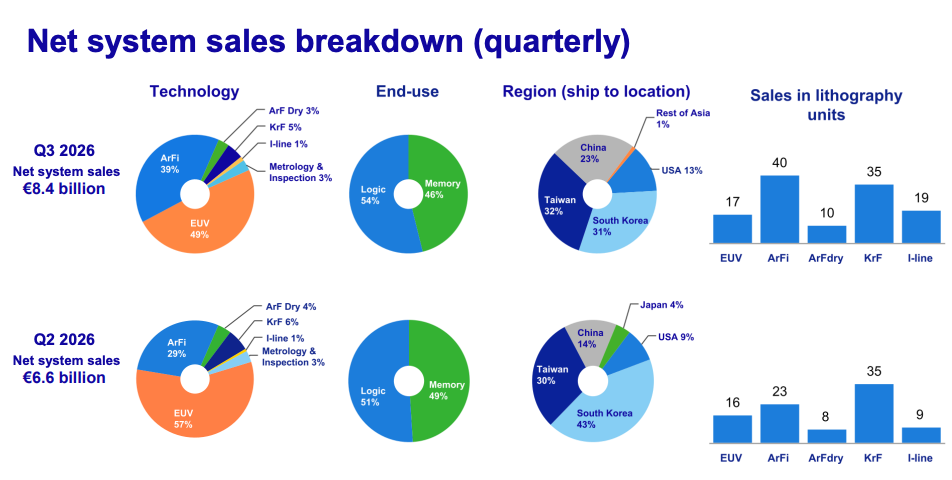
从产品来看,ArFi(浸润式 ArF)系统占比从 29% 跃升至 39%,是当季技术结构变化幅度最大的一项,EUV 占比相应回落,但仍占近半壁江山。从装机台数看,Q3 2026 净系统销售中包含 EUV 17 台、ArFi 40 台、ArF Dry 10 台、KrF 35 台、I-line 19 台。其中ArFi 装机量净增 17 台、I-line 装机量净增 10 台。
从地区来看,中国大陆出货占比由 14% 跳升至 23%,单季度上升 9 个百分点;韩国占比由 43% 大幅回落至 31%,单季度下降 12 个百分点;美国占比均小幅上升,日本占比清零。
ASML 总裁兼 CEO Christophe Fouquet 表示,客户持续上调短中期设备需求预测,主要基于对AI相关投资规模及持续期的判断。鉴于需求能见度提升,部分客户已表达预订2029年甚至2030年订单的意向。
富凯称,由于需求能见度强劲且今年订单动能逐季攀升,公司目前预计按现有计划,2027年及2028年的供应将无法完全满足客户需求。为此,ASML正研究将2028年产能提升幅度扩大至超过此前沟通的30%。此外,公司继续通过生产力升级方案为客户提供大量晶圆产能。
为什么ASML的订单如此“穿越周期”?答案藏在它的商业模式里:最先进的设备,从下单到交付超过一年;而最尖端的高数值孔径EUV光刻机,单价高达4亿美元——上周,三星、台积电先后确认将分别在2028年和2030年用其量产,英特尔9月已宣布用该技术处理超过100万片芯片。
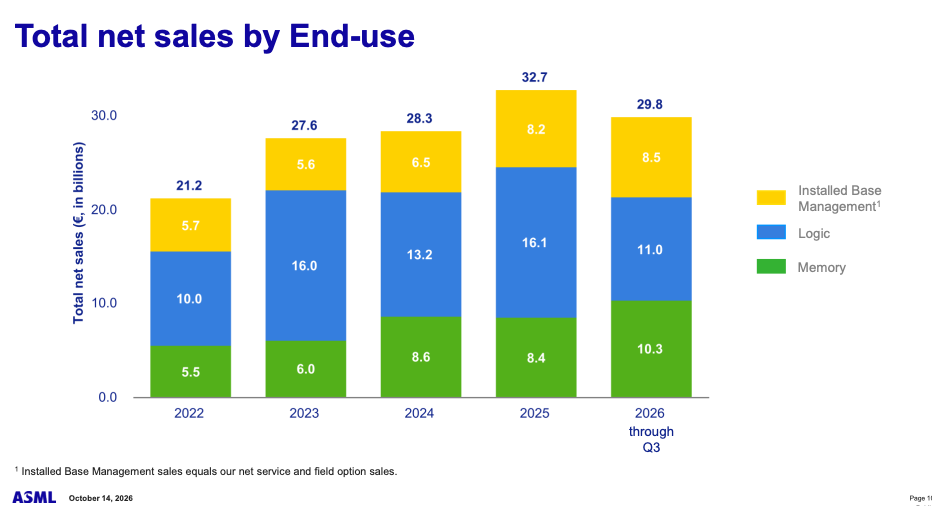
阿斯麦首席财务官罗杰·达森(Roger Dassen)在业绩视频中表示:“在2026年较2025年整体增长36%的背景下,你可以看到增长主要由EUV业务推动。因此,今年EUV业务增长超过45%。”
晶圆厂设备投资,还在火热
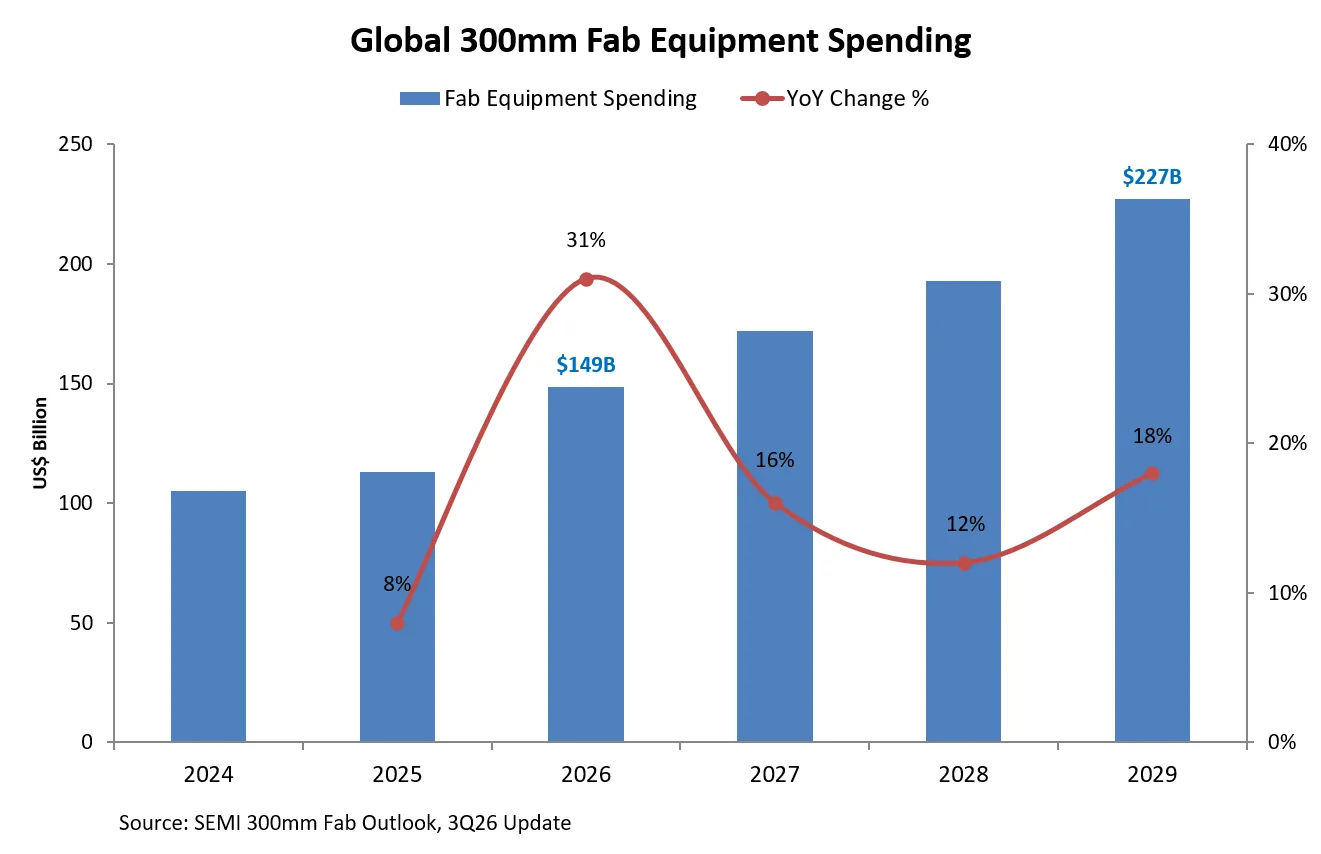
最近,SEMI在其最新发布的《300毫米晶圆厂展望》报告中预测,2026年全球300毫米前端晶圆厂设备支出预计将达到1490亿美元,同比增长31%。 预计到2029年,投资将继续以两位数的速度增长,达到2270亿美元。
强劲的投资势头伴随着大量新建的300毫米晶圆厂和生产线陆续开工建设并投入运营。除纯研发晶圆厂外,SEMI预计2026年全球将有20座新的300毫米晶圆厂或生产线开工建设,2027年将有18座开工建设。在美国,预计2026年将有3座开工建设,2027年将有4座开工建设。
SEMI总裁兼首席执行官Ajit Manocha表示:“全球半导体行业的需求正日益转化为实体制造规模的扩张。最新预测显示,设备投资将持续增长,大量晶圆厂也将陆续投产。这种扩张将为人工智能、高性能计算以及各种下一代半导体应用提供必要的制造基础。”
预计到 2026 年,全球 300 毫米晶圆厂建设支出将增长 23% 至 475 亿美元,2027 年将再增长 33% 至 633 亿美元,2028 年将达到 684 亿美元。这一建设活动反映了对尖端逻辑、存储器和其他 300 毫米半导体技术的新制造能力的持续投资。
美国是此次扩张的重要组成部分,预计在预测期内将有更多300毫米晶圆厂和生产线开工建设。美洲地区的设备投资预计将从2026年的181亿美元增长到2029年的406亿美元,增幅超过一倍,这反映了该地区制造业规模的不断扩大。
SEMI 预计 2026 年将在全球范围内新建 13 座 300 毫米晶圆厂或生产线,开始运营或交付首批硅片,到 2027 年将增至 23 座。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序