
英特尔陈立武:AI硬件短缺将持续2-3年
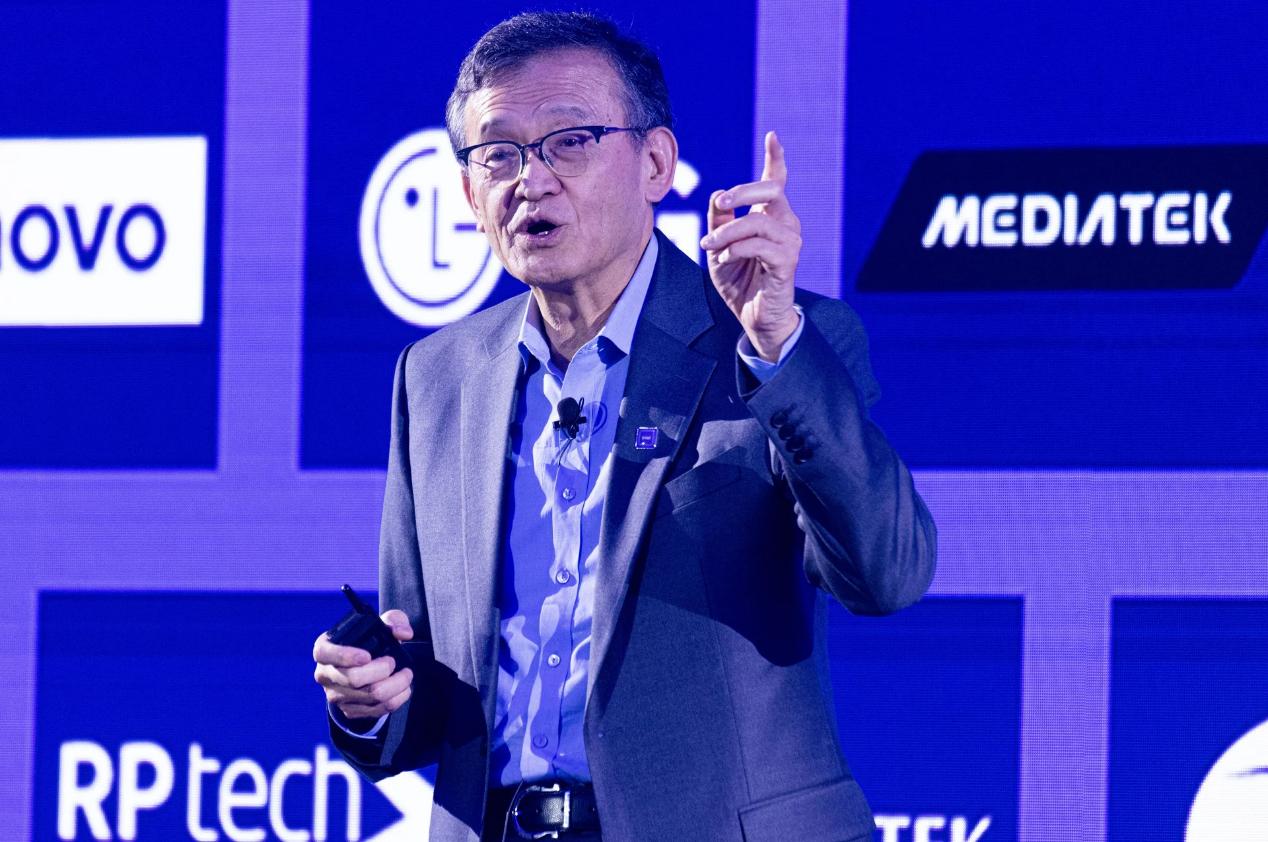
10月12日,在新加坡举行的星展银行亚洲未来前瞻峰会上,英特尔CEO陈立武给出一个明确判断:未来两到三年,AI硬件短缺不会缓解,供不应求的局面甚至可能延续至2029年。但比缺货更紧迫的问题是,涌入AI基础设施的天量资本,何时才能看到回报。
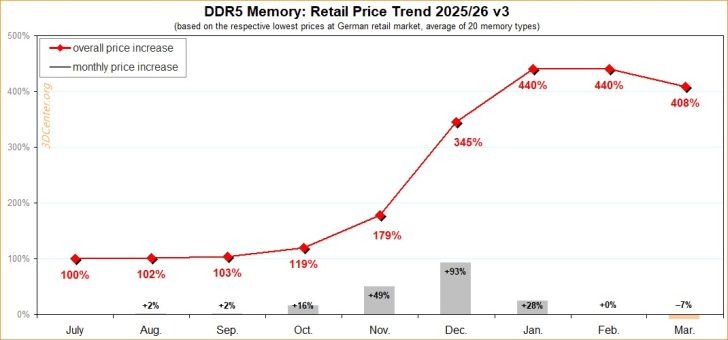
据悉,这已经不是陈立武第一次发出类似警告。早在9月中旬,他就曾公开表示内存短缺问题将进一步加剧,“中低端手机、笔记本电脑很难获得足够内存”。而这一次,他的判断更加系统,也更具战略纵深。
市场供需:短缺不是短期现象
陈立武指出,当前算力供需失衡由两大因素驱动:AI模型需求呈指数级增长,而供应链扩产需要时间。他特别提到,随着AI智能体(Agent)应用普及,CPU需求正在快速上升。过去AI训练中8块GPU搭配1块CPU的配比,已经下降至4:1。这意味着,每部署一个GPU集群,所需的通用CPU数量正在翻倍。
这一变化直接利好英特尔,其2026年第二季度数据中心与AI业务营收同比增长59%。但陈立武也坦言,目前英特尔仅能满足前沿客户约五成的CPU需求,缓冲库存已经耗尽,处于“现做现卖”状态。与此同时,内存芯片等核心组件持续供不应求,价格数月来不断走高,台积电先进封装产能同样处于紧缺状态。整个行业正在面临历史上最严峻的供应限制之一,涵盖先进逻辑芯片、硅晶圆、存储器,以及基板。
成本悖论:资本与ROI的博弈
“如果说眼下存在什么挑战,那就是资本以及资金成本。另一方面,从长远来看,人们希望看到投资回报率(ROI)。”陈立武的这番话,点出了AI行业当前最核心的矛盾——当科技巨头每年斥资数百亿美元扩建数据中心,资本市场开始追问:这些投入到底什么时候才能产生真金白银的收益?
峰会现场,同台出席的博通CEO陈福阳(Hock Tan)进一步警告称,融资约束可能比芯片、内存或电力短缺更大,成为AI扩张的天花板。他梳理了各环节的缓解时间表:内存短缺或许一年后缓解,晶圆短缺可能在2028至2029年缓和,电力供应也会随新基建上线而改善。但资本开支的回报问题,没有时间表。两家芯片巨头同台发出警示,当日美股光通信、存储板块应声大跌。
中国变量:低价模型重塑经济学
陈立武特别提到,中国前沿AI模型的token成本显著更低,采用速度“非常快”。DeepSeek、Kimi、GLM等模型在部分场景已经“足够好用”,这直接挑战了“最贵系统必然主导一切市场”的行业假设。
“我坚信开源是驱动效率的最佳方式,”陈立武说,市场最终会决定哪些模型适合不同场景。这一判断意味着,AI硬件的需求结构可能从“唯高端论”走向分层——当推理成本大幅下降,更多企业和开发者会用得起AI,推理侧和端侧的算力需求将成为新的增长极。对于芯片厂商而言,这既是压力也是机会:不再只有英伟达GPU一条路,CPU、专用加速器、边缘芯片都能找到自己的位置。
前瞻布局:量子计算与英特尔的目标
除了上述判断,陈立武还对量子计算表达了乐观态度。他认为,该技术有望在未来三到五年走向主流应用。他本人通过风投基金在量子计算领域有大量布局,并表示这项技术想要普及,关键在于找到合适的落地场景。
对于英特尔自身而言,陈立武此前提出的“五到十年实现10倍回报”目标,正押注在先进封装、玻璃基板和人工钻石等新材料路线上。目前18A节点已进入量产,14A节点计划明年一季度投产。他同时强调,英伟达、AMD和台积电的领导层是他的合作伙伴而非竞争对手——在整个行业都供不应求的阶段,生态协作比单打独斗更重要。
陈立武的判断勾勒出了AI产业的中期图景:硬件短缺至少持续到2028年,资本回报压力逐年加大,中国低成本模型正在重塑需求结构。对于产业链而言,“缺货”不再是唯一叙事,谁能在有限产能中交付最高ROI的方案,谁才能在下一轮竞争中站稳脚跟。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序