SIA示警:美国半导体上游暗藏多层风险
近日,美国半导体行业协会(SIA)发布《理解美国半导体供应链中的依赖关系》报告,系统梳理了支撑美国芯片产业的多层级全球供应链,首次量化揭示了隐藏在最上游的关键脆弱点,为政策制定者和产业参与者敲响警钟。
该报告核心发现直指三个关键问题:
一是,从表面上看,美国95%的一级设备和材料供应来自美欧日,但按实际生产地计算,这一比例骤降至68%;
二是,超过三分之一的上游原材料被评为“高风险”;
三是,超过四分之三的一级供应品类背后,都依赖至少一种高风险的上游原材料。
报告指出,这些隐藏在供应链深处的依赖,正在成为美国芯片生态最危险的软肋。
引言
半导体是美国经济与国家安全的基石,驱动着从智能手机、AI基础设施到医疗设备、汽车、制造装备以及国防系统的一切。数十年来,高度互联的全球供应链,帮助美国芯片企业在持续提升性能的同时不断降低成本。然而近年来,自然灾害、新冠疫情、供需失衡、地区冲突,以及政府行为等多重冲击,充分暴露了支撑美国芯片生态的全球上游供应链存在的脆弱性。
生产一颗芯片需要数百种不同材料,且都有着极其严格的质量要求。从表面上看,美国半导体产业每年消耗的约270亿美元设备和材料中,95%来自总部位于美国、欧洲和日本的供应商,这一数字曾让许多人认为“供应链基本安全”。但SIA的深度调研揭示了一个残酷事实:这些一级供应商自身的生产足迹遍布全球,其背后更深层级的原材料和零部件网络才是真正的风险所在。
为了准确定位风险,SIA与芯片制造商、无晶圆厂设计公司、封装企业、设备制造商和材料供应商深度合作,开发了包含五大维度的“脆弱性指数”:市场主体集中度、所有权结构、子层级依赖度、生产国集中度,以及高风险国家暴露度。报告不仅分析了200种关键一级设备和材料投入,更向下深挖了近100种上游原材料、工程材料和设备子组件,绘制出一幅完整的半导体供应链风险地图。
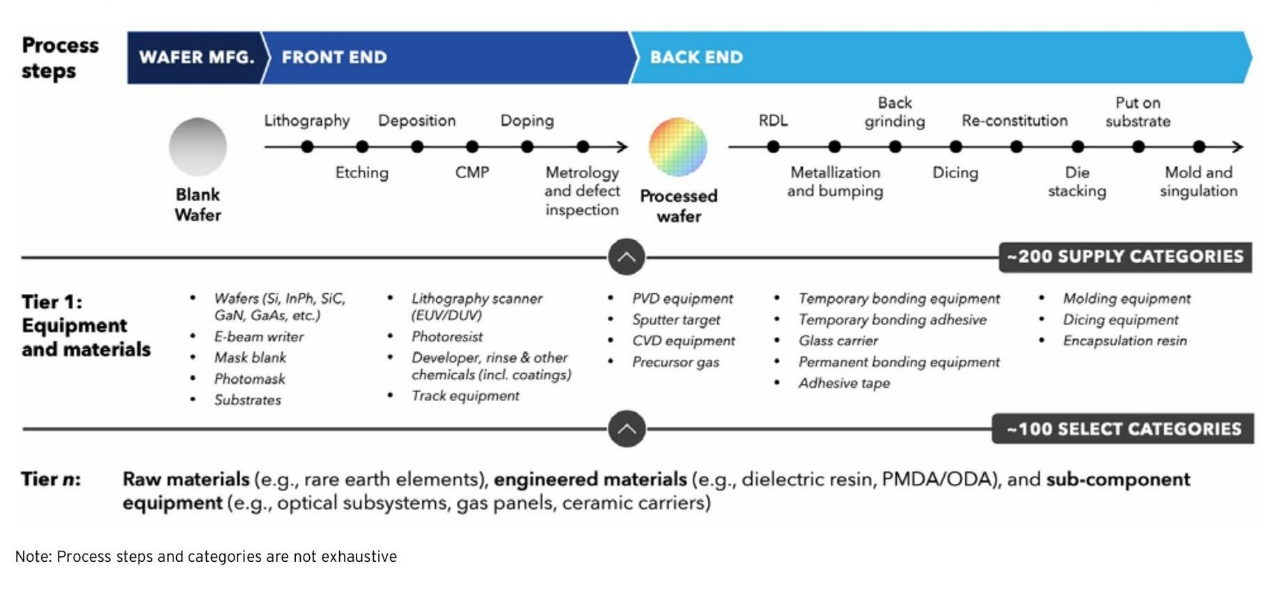
(半导体供应链示意图)
第一部分:一级供应链真相
半导体制造分为晶圆制造的“前道”工序和芯片封装的“后道”工序,芯片厂商直接对接的一千多家“一级供应商”提供裸晶圆、特种气体、光刻胶及光刻机、沉积设备等制造装备。但这些一级供应商背后,都有着错综复杂的子供应商网络。
SIA分析发现,若按公司总部所在地统计,美国半导体生态系统95%的设备和材料确实来自美欧日盟友体系。但一旦转换视角,按照实际生产或组装地点统计,情况立刻发生变化。美国本土、欧洲和日本仅能满足68%的一级供应需求,剩余32%高度依赖中国、以色列、东南亚、韩国和中国台湾地区的产能。
这种“总部与生产地分离”创造了诸多隐蔽风险。例如,美国本土的设备供应商在新加坡组装物理气相沉积设备、在英国组装刻蚀机;美国材料企业在日本、中国台湾和韩国生产光刻胶和超高纯气体。当脆弱性指数应用于一级供应链时,约一半的供应品类被评为“高风险”(11%)或“中风险”(38%)。
高风险的一级投入品包括:用于光刻和等离子刻蚀的氙气、氪气等稀有惰性气体,供应高度集中于工业气体回收提纯产业链;先进封装设备约65%产能集中在新加坡、马来西亚和韩国;ABF基板(用于AI加速器高密度封装)日本占75%供应;DUV/EUV光刻掩模版基材日本占约70%。这些关键环节任何一处中断,都可能直接导致美国晶圆厂停摆。
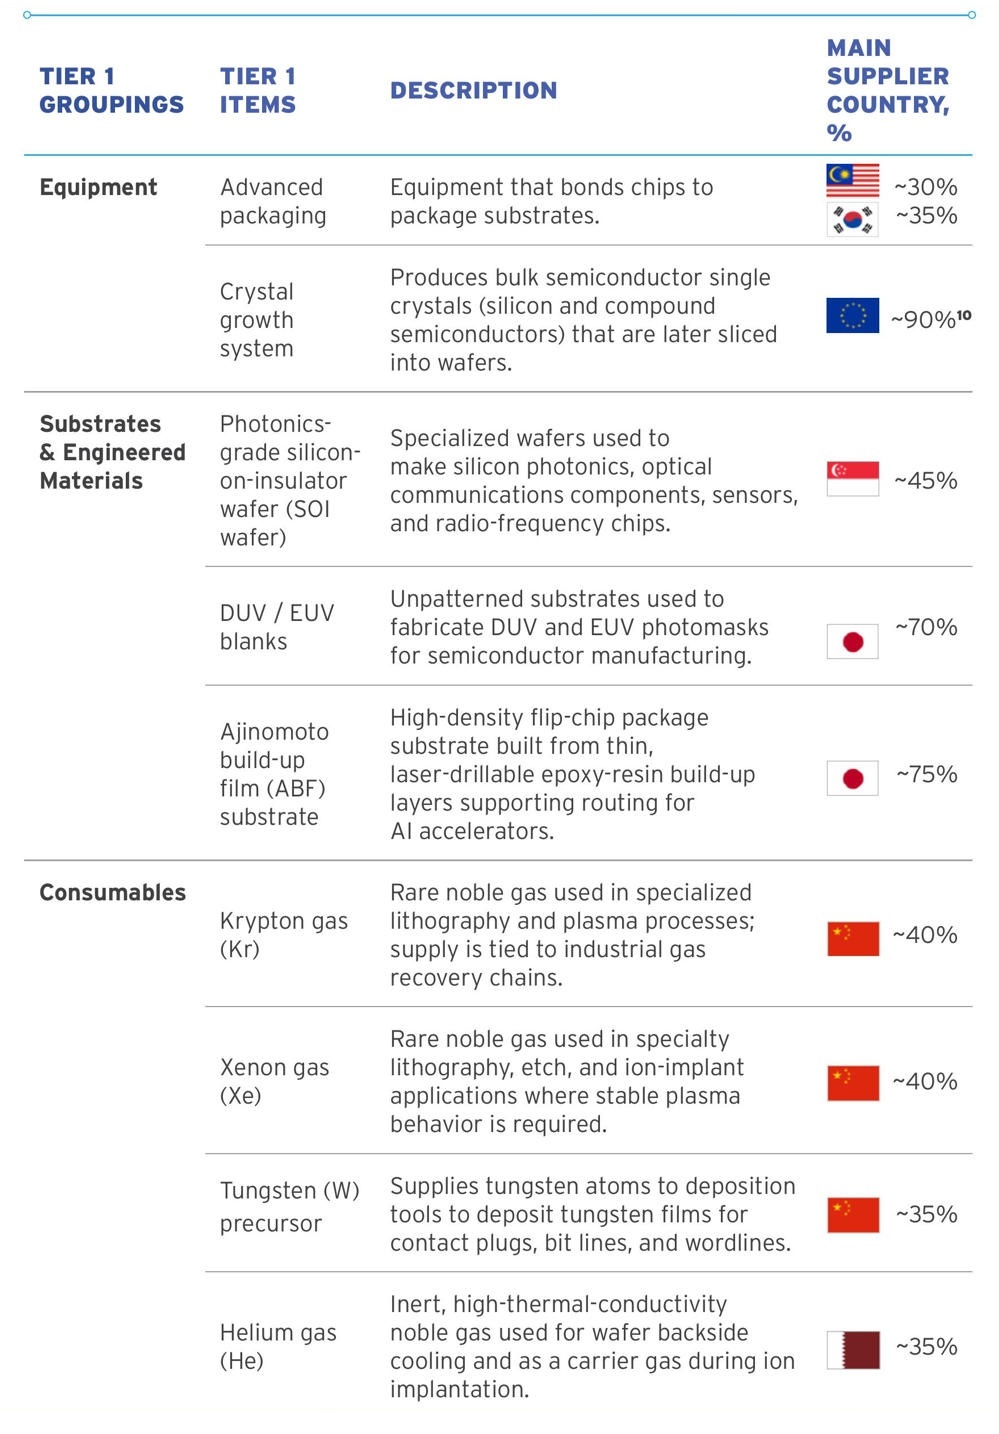
(美国半导体一级供应链品类)
第二部分:隐藏在深处的脆弱性
真正的风险永远潜伏在水面之下。芯片制造商通常不会直接向矿产商采购原材料,而是通过专业材料供应商采购高度提纯后的化学品或零部件。但正是这些上游原材料的供应链,构成了关键技术领域中最危险的薄弱环节。
SIA对近100种上游“第N级”基础材料、工程材料和子组件进行评估后发现:近三分之一的上游投入品属于“高风险”类别。这些高风险材料包括全部17种稀土元素中的13种(钪、钇、铈、钕、镝、铽、镧、铒、铥、镥、铕、钆、钐),以及镓、锗、石墨等关键矿产和前驱体化学品。这些材料的绝大多数产能,主要集中在中国或俄罗斯等高风险国家。
以中国出口管制为例:2023年中国开始对镓、锗、石墨实施出口限制;2024年升级为出口禁令;2025年4月和10月又先后将7种中重稀土以及稀土相关采矿、冶炼技术纳入管制。截至2026年6月,中国对日本出口的镓、镝、铽、钇等受控矿产仍维持零出口或可忽略水平;而日本供应商在向美国出口的半导体材料、零部件和设备中扮演着不可替代的角色,这种上游限制正在沿着链条向下传导,形成连锁风险。
多晶硅同样暗藏玄机。中国占据全球95%的多晶硅产能,但几乎全部是太阳能级;电子级多晶硅(纯度要求达到99.999999999%)虽然85%由美欧日企业生产,但这些供应商高度依赖太阳能级多晶硅的大规模生产来实现规模经济——中国太阳能级产能的快速扩张,正在挤压电子级产能的生存空间。
最令人警醒的发现是:考虑子层级依赖后,超过四分之三的一级供应品类都至少依赖一种高风险的第N级投入品,超过一半依赖两种或更多高风险上游材料。许多原本被评为“低风险”或“中风险”的一级设备和材料,其上游都隐藏着致命短板。例如CVD、ECD、溅射、离子注入等核心半导体设备都依赖涡轮泵、干泵、真空机器人、传输阀门等高度专业化的定制部件,往往只有单一供应商;芯片贴装膜依赖镓,BT封装基板依赖钨,三氟化氮依赖萤石,牵一发而动全身。
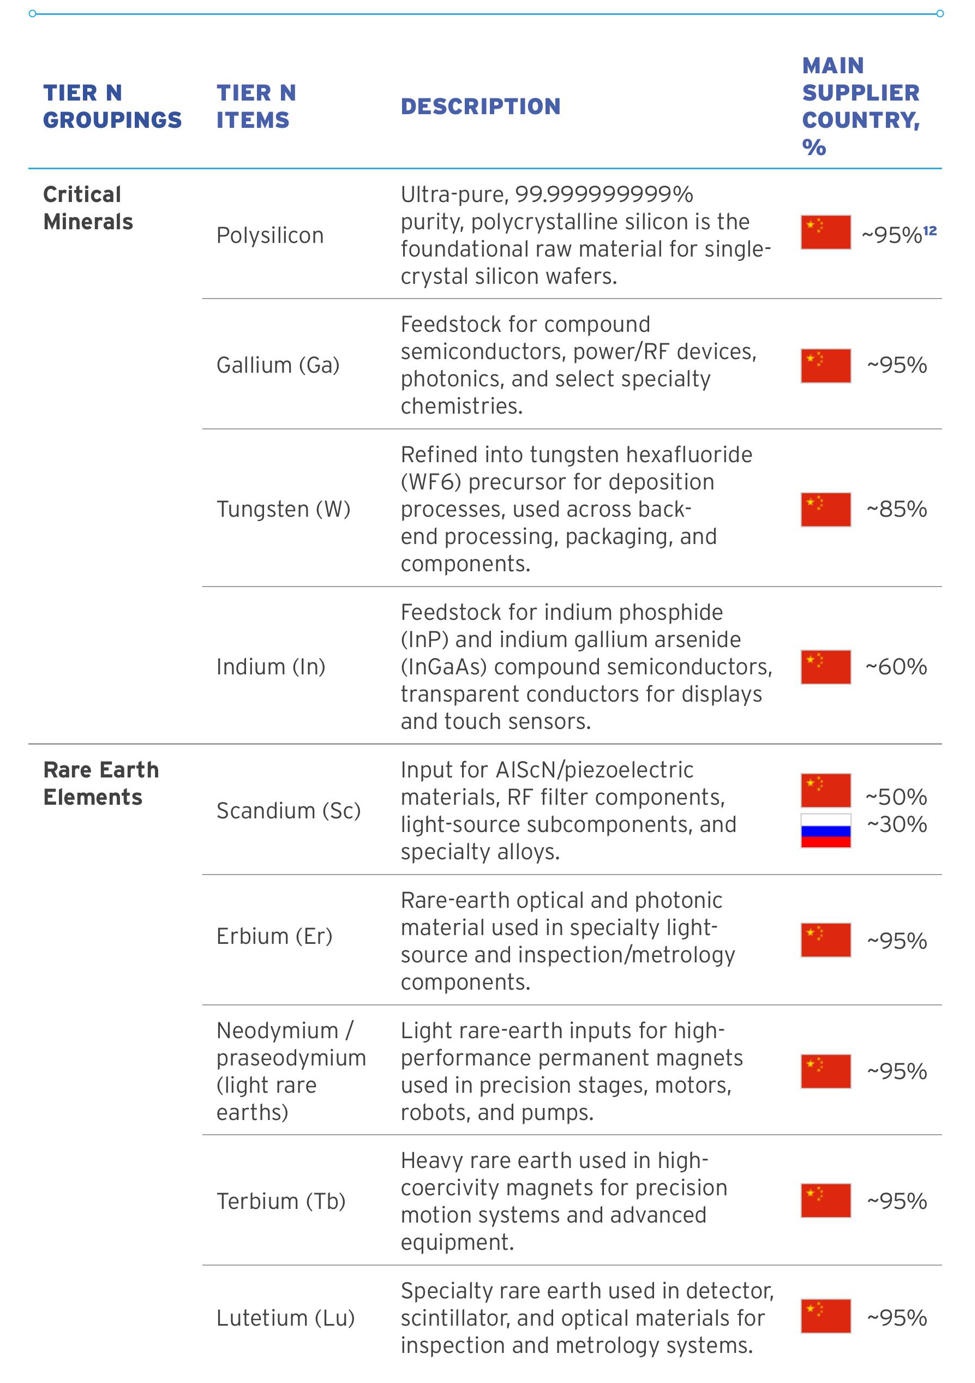
(美国半导体上游“第N级”供应类别)
第三部分:筑牢韧性的四大战略
面对如此复杂的供应链风险,简单追求“全部本土化”既不现实也不经济。SIA呼吁出台针对性供需政策,以支持国内供应商扩容及供应链地域多元化,并加强国际协调。
第一,扩大本土产能与战略储备。对于部分关键投入品,建设本土产能是可行的近中期战略。例如ABF基板、光刻胶、溅射靶材等领域,美国已有一定基础。SIA建议政府考虑定向激励,在晶圆厂附近建设经济特区或科技园区吸引材料企业集聚。对于无法快速本土化的材料,建立战略库存是重要缓冲手段——半导体企业通常已储备多达12个月的稀土磁体、氖气等关键物资,但需要注意并非所有材料都适合长期储备,例如金属钪保质期仅9-15个月,部分含氟气体还受到环境法规限制,需要政府出台例外政策。
第二,建设并保护盟友供应链。半导体供应链本质上是全球性的,与日本、韩国、中国台湾、新加坡、马来西亚,以及欧洲伙伴保持稳固贸易关系、投资互补性产能至关重要。同时,应与澳大利亚、加拿大、印度、墨西哥等矿产国合作开发关键矿产开采冶炼能力,与越南、印尼合作建设加工基础设施,将产能逐步分散出高风险地区。
第三,降低对不可靠来源的稀土和关键矿产依赖。中国的出口管制措施,充分证明了关键矿产多元化的紧迫性。美国需要与盟友协同,在澳大利亚、加拿大、日本、墨西哥、韩国加速新矿开采和冶炼能力建设,通过长期包销协议等政策工具确保新产能有稳定需求支撑。美国主导的“Pax Silica”倡议、美欧关键矿产供应链韧性行动计划、G7关键矿产安全声明,都是这一方向的重要多边努力。
第四,投资研发与循环技术。在材料科学、化学和工程领域持续投入基础与应用研究,可以通过创新绕开现有瓶颈。例如,美国能源部资助的METALLIC项目联合9个国家实验室开发新的矿产提取加工方法,CHIPS法案办公室支持先进材料研究。回收技术同样前景广阔,新兴的碳化硅衬底回收技术可将单器件衬底消耗降低10倍,延长材料保质期的研究也能扩大战略储备规模。
结语
这份报告清晰揭示了支撑美国半导体产业基础的上游供应链的复杂性,以及那些如果不加解决就可能阻碍美国提升韧性努力的隐藏脆弱点。鉴于半导体产业对美国经济和国家安全的战略重要性,SIA建议提升支撑美国芯片生态的全球供应链韧性,必须成为产业界和政策制定者的首要任务。
构建可信、可靠的半导体供应链是一场持久战,需要根据每个品类的独特特点制定差异化策略,更需要与志同道合的国家政府合作,共同建设值得信赖、富有韧性的供应网络。唯有以坚定承诺和专注推进这些努力,美国半导体生态系统及其广大客户群体才能在未来十年变得更加强大、更具韧性、更有竞争力。而这份报告所揭示的深层风险,恰恰是整个西方半导体产业必须正视的共同命题。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。




联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)
半导纵横公众号
半导纵横小程序