台积电Q3营收1.49万亿新台币,创历史新高
10月8日,全球晶圆代工龙头台积电对外披露2026年9月及第三季度营收数据。受益于全球人工智能算力建设浪潮带动高端芯片订单持续释放,该公司第三季度合并营收达到1.49万亿新台币,同比增长51%并创历史新高,业绩表现超出了市场机构此前的一致预期。作为全球半导体产业的风向标,台积电这份成绩单不仅反映了企业自身经营实力,也折射出全球AI产业链真实的景气度变化。
从月度经营数据来看,台积电2026年9月单月合并营收约5118.57亿新台币,对比2025年9月的3309.80亿新台币,同比增长54.6%;相较于8月营收,9月营收小幅回落0.6%,属于季末正常的订单节奏波动,单月营收依旧站稳5100亿新台币的高位区间。拉长时间维度,2026年1‑9月,台积电累计合并营收达到3.8987万亿新台币,较2025年同期的2.7630万亿新台币,同比增长41.1%,前三季度已经完成接近4万亿新台币的营收规模,全年高增长格局基本确立。
市场普遍认为,大模型训练、AI推理服务器、智能体应用迭代,带动高性能计算芯片订单持续涌入,成为了台积电营收最主要的增长来源。英伟达、AMD、博通等头部芯片企业持续加码先进制程芯片设计,绝大部分高端芯片订单交由台积电代工生产,推动了2nm、3nm等先进工艺产能持续满载运行。
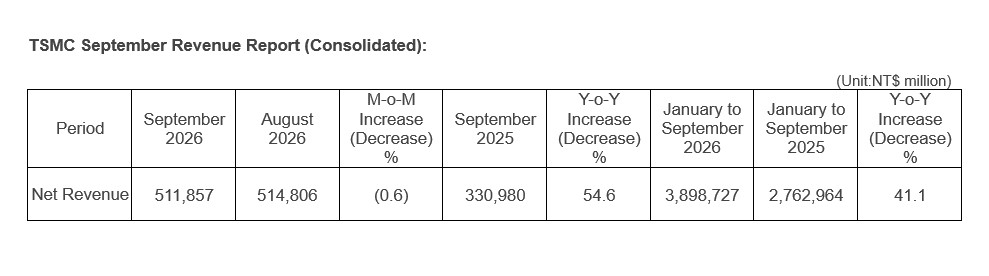
(来源:台积电官网)
当前,全球市场对于AI行业的发展并非没有分歧。部分市场参与者开始担忧AI资本开支过高、行业是否会出现需求透支,甚至有行业机构呼吁适度放缓AI技术迭代速度。在此背景下,台积电交出的亮眼营收,很大程度上缓解了市场对于AI需求见顶的担忧。同一时间段,产业链上下游多家企业同步释放积极信号,三星电子利润大幅攀升,AI服务器制造企业业绩同样超预期,整条产业链的数据形成了相互印证,算力基础设施建设依旧处于扩张周期之中。
制程技术迭代是台积电承接海量AI订单的底层根基。2nm工艺在2026年进入大规模爬坡阶段,这一先进制程主要面向高端AI处理器、旗舰手机芯片。虽然新工艺量产爬坡会带来短期毛利率的稀释,但旺盛的订单可以抵消部分成本压力。该公司此前指引第三季度毛利率区间在65%‑67%,营业利润率56%‑58%,完整的利润数据会在10月15日正式财报当中对外公布。机构预测,台积电三季度净利润有望同比提升64%,盈利能力维持在行业极高水平。
不过,在高速增长之下,台积电也同样面临着多重现实挑战。首先是产能扩张的资本开支压力,为匹配AI芯片爆发的需求,台积电持续上调资本支出,2026年资本开支已经上调至600‑640亿美元。除了本土厂区扩产,海外建厂进程持续推进,美国亚利桑那工厂正在建设,市场还在讨论是否会进一步新增德州厂区投资。但海外工厂建设成本更高,短期会对整体盈利水平带来一定拖累,如何平衡扩产规模与利润率,是市场持续关注的焦点问题。
其次,客户结构集中风险客观存在。目前,台积电的北美客户贡献超过七成的销售额,AI业务高度依赖少数头部芯片厂商。一旦下游大客户资本策略调整,会直接传导至代工厂端。与此同时,全球范围内晶圆代工行业竞争正在加剧,竞争对手持续发力先进工艺追赶,长期会对市场格局带来变量。
放眼后续发展,不少机构对台积电的中长期业绩保持乐观态度。部分券商机构预测,受益于AI智能体、CPO光互联技术带动网络硬件升级,2027年台积电营收依旧有望保持40%以上的同比增速,AI相关业务营收存在接近翻倍的可能性。当然,这类预测建立在全球AI算力投资持续加码的前提之上,如果下游行业需求发生变化,预期也会随之调整。
综合来看,台积电第三季度51%的同比增长,是AI产业红利下的结果。AI大模型、智能应用的落地,实实在在转化成为芯片制造的订单,拉动了先进晶圆制造产业走向繁荣。但高景气并不等于没有风险,资本开支压力、客户集中、行业竞争、外部环境等因素都需要持续观察。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。




联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)
半导纵横公众号
半导纵横小程序