NOR Flash的僵局,正在被打破
最近,NOR Flash市场消息频发。市场研究机构TrendForce发布预测:NOR闪存增产有限,高容量产品价格下半年预计再涨90%至110%,部分型号价格或将直接翻倍。而本轮价格上行的根源来自AI服务器与汽车电子两大市场需求的集中爆发。
几乎同一时间,英飞凌官宣以11.2亿美元现金,将旗下NOR Flash和F‑RAM存储业务出售给华邦电子,双方计划于2027年下半年完成全部交割。国内产业端同样传来关键进展,中天弘宇集成电路有限公司在今年早些时候宣布,其第二代大容量“超级闪存”芯片取得重大进展——28nm工艺、单芯片容量达到2Gb级别,目前已进入客户送测阶段。
运行多年的NOR Flash市场格局正在发生深刻变化,NOR Flash行业迎来价值重估。
AI催生NOR FLASH大容量需求
值得注意的是,TrendForce发布的预测中,NOR Flash涨价幅度较大的是高容量产品。长久以来,NOR Flash凭借XIP代码就地执行、高可靠性的核心特质,广泛用于固件存储场景。传统上,NOR Flash主要用于功能手机、电视、机顶盒、USB Key等小容量代码存储。在功能手机时代,凭借NOR+PSRAM架构称霸一时,其中,NOR Flash用来存储代码和数据,PSRAM作为MCU和DSP执行运算时的数据缓存。在传统服务器中,NOR Flash主要承担BMC固件存储任务,单台服务器单板配置的芯片数量十分有限,整体用量并不起眼。
但AI的爆发彻底改变了这一现状。在服务器领域,单台AI服务器对NOR Flash的需求量是传统服务器的3-5倍。更关键的是,AI服务器内部配备了大量的Retimer(信号中继)芯片,每一颗Retimer都需要独立的一颗NOR Flash来加载微码。这直接推高了大容量和Octal SPI NOR的需求。行业数据显示,每个服务器机架的NOR器件数量从过去的3至5颗增至30颗以上。
另一个不容忽视的增量,来自端侧AI。Edge-AI、AI PC和机器人等本地推理设备,正在让模型固件规模数倍膨胀,高密度NOR Flash的需求水涨船高。一方面,安全启动机制普及、设备OTA远程升级常态化、后量子加密算法落地,都不断拉高固件镜像文件的体积;另一方面,AI PC、人形机器人、端侧推理硬件等边缘AI设备快速落地,对于XIP代码就地执行的需求持续走高,而XIP模式要求程序代码直接运行在NOR存储介质之上,固件规模扩张会直接转化为对NOR芯片容量的硬性要求。
用量增长决定器件数量,固件扩容决定单颗容量。两项因素叠加,使需求增量集中作用于256Mb以上高容量产品,这与涨价集中于高容量段的现象一致。主控厂商新平台的设计容量基准正从128Mb向256Mb、512Mb迁移,128Mb以及更低容量的NOR产品陆续进入EOL生命周期终止流程。
NOR Flash大容量需求推动技术迭代
过去二十余年,NAND闪存沿着多层堆叠路线持续迭代,存储容量成倍提升,而NOR Flash受限于传统浮栅存储单元的物理瓶颈,发展进程明显放缓。NOR Flash主流产品采用2D浮栅结构,其单芯片容量自2005年Spansion推出1Gb样品后长期停滞。
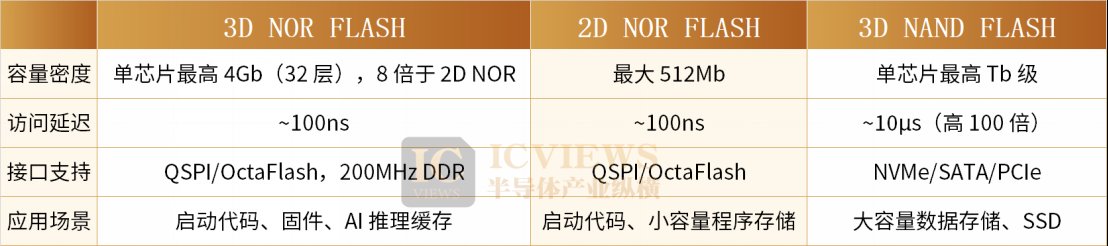
国际大厂的应对路径有两条:一是制程微缩,从55nm、45nm向25nm、20nm推进;二是架构创新,即3D AND方案——通过垂直堆叠存储单元提升密度。华邦电子的高容量路径则押注2D微缩与SpiStack堆叠,其45nm NOR放量、制程往25/20nm微缩。不过,NOR Flash制程已不易再微缩下去,因为成本会大幅提升,旺宏电子几年前便提出3D NOR Flash的研发方向,并预计最快有望2026年下半年推出,产品容量达4GB,用于车用控制系统。
全球巨头垄断格局加强
在技术迭代存在明显时滞的背景下,产业并购进一步重塑全球NOR Flash的竞争版图,行业集中度持续走高,由过去多强并立,逐步转向“一超多强”的寡头竞争格局。
日前,华邦电子宣布已经与英飞凌公司旗下的Infineon Technologies LLC签署股份购买协议,将以全现金方式取得英飞凌NOR Flash与F-RAM业务100%股权。基础交易价格为11.2亿美元,并将于交割前依股份购买协议所订之相关规定进行调整。该交易已获华邦董事会核准。根据双方声明,此次交易以无现金、无债务为基础,全部以现金结算,预计2027年下半年完成,仍需获得监管机构批准。据悉,华邦电子将重启Spansion品牌。Spansion由AMD与富士通闪存部门整合而成,2014年被Cypress以约40亿美元合并,2020年随Cypress以100亿欧元并入英飞凌。
站在英飞凌角度,NOR Flash业务属于集团内部边缘业务。受限于2D浮栅架构的容量天花板,这项业务本身长期成长性有限,本轮市场价格暴涨更多属于行业周期带来的短期红利,并非业务本身实现结构性成长。在周期高位完成资产剥离处置,能够优化集团财务报表,把资源集中倾斜到功率半导体、汽车MCU等核心优势赛道。
对华邦电子而言,收购后可以承接英飞凌的车规客户准入与渠道资源;获得成熟存量产能与完整产品矩阵,立刻补足当下的产品供给。更关键的是,过去高容量NOR Flash市场主要由Cypress和美光把持着,通过本次收购,将提高华邦电子在高容量NOR Flash的市场地位。未来,消费类中低容量NOR Flash仍将维持多元竞争;而车规、工业、AI服务器所需要的高容量高可靠NOR Flash,认证壁垒高、客户导入周期漫长,供给话语权进一步向头部大厂集中,后续产品定价、产能分配都会受到深刻影响。
国产厂商开始追赶
海外大厂新格局成型的同时,国内NOR Flash产业也正在加速追赶,行业内部已经分化出两条发展路径:一批全新创业企业入局赛道,另一条路径则是依托底层存储原理创新,攻坚长期被海外垄断的大容量NOR技术。
首先是新玩家正在涌入。优存科技在2026年9月获得国民技术6000万元战略入股,投前估值达到5.9亿元。这家企业选择避开和海外巨头在先进制程上的硬碰硬竞争,主打NOR Flash与国产MCU的生态深度协同,同时前瞻布局基于NOR存储架构的存内计算芯片,瞄准AI端侧低功耗算力市场。国内MCU龙头中微半导也与今年1月推出型号为CMS25Q40A的SPI NOR Flash芯片产品,容量为4M bit,存储阵列划分为2048个可编程页,每页容量为256字节。
仅仅依靠中低容量国产替代还不足以应对AI时代的产业浪潮,国产大容量NOR技术的突破,成为行业迫切诉求。国产存储厂商中天弘宇第二代大容量新型闪存芯片研发取得重大进展。依托原创的“二次电子倍增注入浮栅”技术架构,这款芯片实现单芯片2Gb存储容量,采用28纳米工艺,即将全面推进送测与量产工作。该成果是全球兼容NOR Flash领域时隔21年后,首次实现容量级别的实质性迭代,打破长期以来传统NOR Flash的容量天花板,为国内非易失存储底层技术自主化带来标志性进展。
中天弘宇所采用的“二次电子倍增注入浮栅”属于底层原理级创新,区别于传统NOR的热电子注入机制,是全球范围内第三种实现存储单元电荷写入的技术路径。该技术利用二次电子倍增效应完成浮栅电荷注入,大幅提升电荷注入效率,弱化制程微缩带来的器件负面效应,在兼容标准NOR Flash接口的前提下,适配逻辑工艺向下迭代,解决传统NOR难以走向28nm及以下先进节点的痛点,为单芯片容量跃升打开物理空间。此前第一代小容量产品已经实现规模化出货,累计出货量突破6亿颗,在消费电子、物联网设备完成市场验证,证明这套原创技术的工程可行性与可靠性,也为第二代大容量产品的落地打下扎实的产业化基础。本次第二代产品将工艺推进至28nm,单芯片容量达到2Gb,对比初代产品容量实现256倍的跨越式提升,同时完整兼容现有NOR Flash接口,下游客户不需要大规模修改原有硬件与软件设计,就可以完成产品替换,降低技术落地的迁移成本。在此之前,全球主流厂商的NOR Flash产品长期停留在512Mb的容量上限,想要实现更大容量,只能通过多颗芯片并联,增加系统复杂度。中天弘宇2Gb单芯片产品一旦完成送测与量产,将直接补齐大容量NOR的产品空白,改变市场供给格局。
结语
回望过去很长一段时间,NOR Flash受限于2D浮栅架构的物理瓶颈,陷入“需求以中小容量为主、大容量供给不足、技术迭代缓慢”的发展僵局。但AI服务器、汽车电子带来的全新市场需求,正在彻底打破旧有产业平衡。
一边是海外巨头加速布局3D‑AND新一代架构,通过资产并购整合客户与产能资源,行业垄断程度持续加强;另一边国内产业一边夯实中低端国产替代基本盘,一边依靠底层存储原理创新,攻坚高容量技术高地。
当然,不管是海外的3D NOR方案,还是国内新一代大容量超级闪存,距离大规模量产、大规模导入终端产品,依然要跨越良率优化、可靠性验证、客户大规模导入等多重考验。但可以确定的是,NOR Flash过去多年的技术僵局已经松动,属于这款固件存储芯片的全新竞争周期,已经正式开启。
此内容为平台原创,著作权归平台所有。未经允许不得转载,如需转载请联系平台。




联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)
半导纵横公众号
半导纵横小程序