封测扩产潮,布局推进至2027年
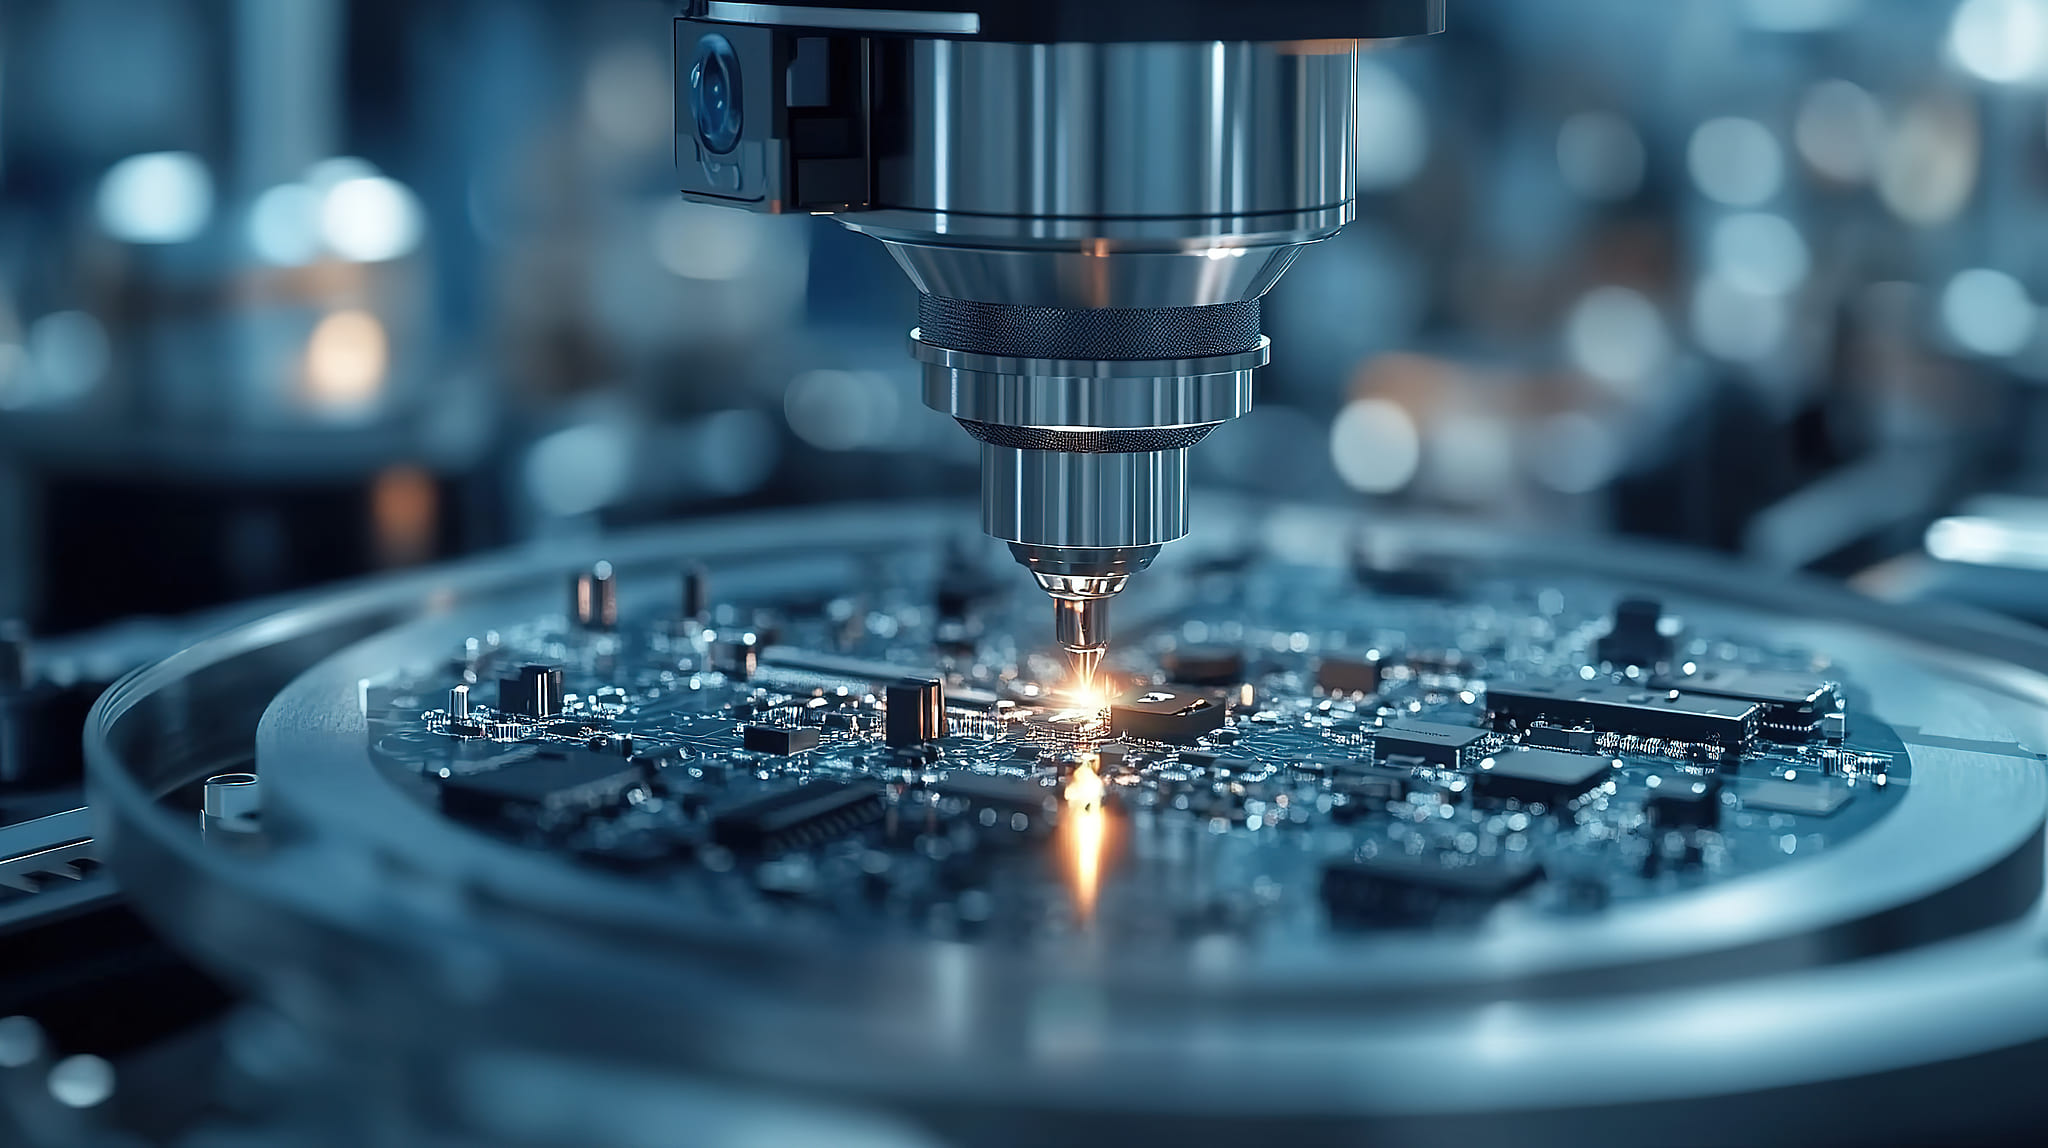
AI芯片朝着高运算性能、高带宽以及异构集成方向发展,带动先进封装与高端测试需求同步升温,中国台湾封测企业的扩产布局持续推进至2027年。
日月光投控目标明年先进封测营收翻倍,力成规划面板级封装与共封装光学产品量产,京元电子则投入新台币500亿元扩充AI芯片测试产能。三家企业分别从封装整合、新型封装工艺以及高端测试切入,抢抓市场机遇。
日月光投控今年先进封测业务增长好于预期,集团将全年资本开支上调至105亿美元,其中约65亿美元用于设备采购,40亿美元用于新厂房与配套设施建设。公司预计今年LEAP先进封测营收超过35亿美元,并以2027年营收翻番作为目标,持续扩充先进封装、测试及材料产能。
技术布局上,日月光持续推进2.5D封装、扇出型封装与异构集成,面板级封装自动化产线预计2027年第一季度逐步投产。CoPoS先进封装方案正联合基板厂商、晶圆代工企业以及客户,共同评估可行性与经济效益。集团目前在建13座新厂房、8项扩产项目,部分建设周期延续至2028–2029年,为未来AI芯片需求提前储备产能。
力成从内存封测业务跨界布局先进封装,其与超微合作的扇出型面板级封装(FOPLP)预计2027年年中量产。力成还和博通合作研发基于FOPLP的先进封装基板技术,拓展至光通信领域;光学引擎元件计划在今年底小批量试产,硅光子共封装光学(CPO)交换机预计2027年下半年量产,集成硅光子的AI芯片目标2028年实现量产。
力成预计第四季度业绩有望环比增长,全年营收有机会创下历史新高。明年经营观察重点,在于FOPLP能否顺利通过量产验证,以及光通信新品出货量能否稳步提升。
随着AI GPU和ASIC采用更复杂的封装架构,芯片功耗与测试难度上升,推动晶圆测试、成品测试以及高功率预烧老化的需求增长。
京元电子今年将资本开支上调至新台币500亿元,机构预估产能可扩充30%至50%,新增设备将支撑后续AI芯片平台与ASIC测试需求。京元电子同时启动在美国建厂的规划。AI芯片测试订单、产能利用率以及海外建厂进度,将是衡量其业务增长的核心指标。
此外,南茂也将今年资本开支占营收比重从不到两成上调至25%以上,就连2027年的占比也将维持与今年相当的高位,释放出对未来业绩增长的信心。受益于内存需求旺盛、封测产能维持高位,叠加报价上调与产品结构优化,南茂今年第二季度毛利率攀升至17.96%,创下2023年第四季度以来新高;利润同步大幅增长,第二季EPS为新台币1.28元,同样创下2022年第二季度以来新高。
产能布局方面,南茂除持续推进内存封测瓶颈破除工作,台南科学园区新厂也将建设内存测试产线,同时整合并优化现有厂房空间,为未来3至5年的产能需求提前布局。公司也持续加大晶圆凸块相关投入,应用场景从传统驱动IC进一步拓展至倒装芯片(Flip Chip)、RDL以及硅光相关领域。
南茂正把逻辑与混合信号测试业务,从传统电视SoC拓展到智能手机以及ASIC/AI ASIC领域。目前已有多个手机新品项目在推进,高端测试设备预计今年底陆续到位并开启小批量生产,后续将根据客户需求扩充产能,并进一步争取AI ASIC相关业务。除此之外,公司计划依托现有的金凸块、铜柱凸块等晶圆凸块工艺,以及后端封装和测试技术,切入光通信与硅光子供应链。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。




联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)
半导纵横公众号
半导纵横小程序