中国需求强劲,DB HiTek代工价最高上调30%
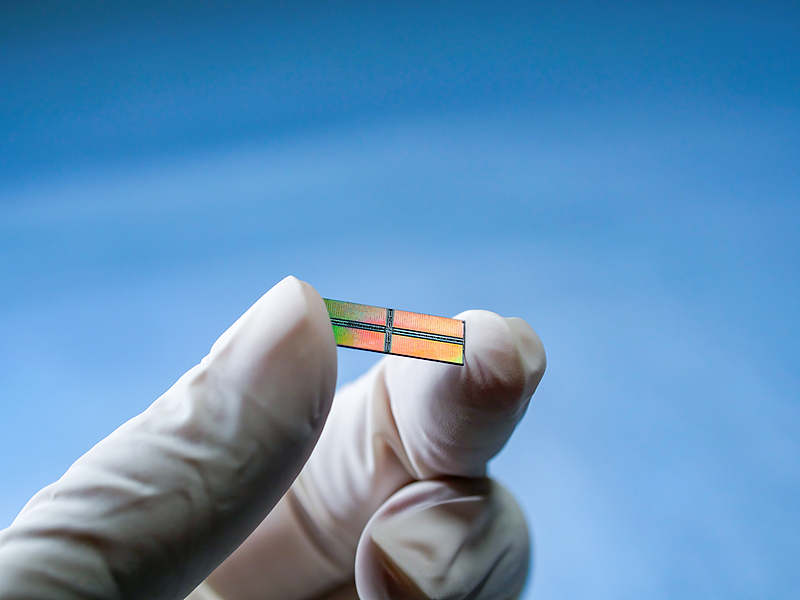
随着半导体代工需求持续增长,DB HiTek已启动代工涨价,其今年分别在3月、9月两次调价,涨幅区间约5%至30%。面向中国客户的涨价幅度尤为明显,达到20%~30%。今年上半年,中国市场占DB HiTek营收比重最高,约60%;韩国本土位列第二,占比约12%,与美国、欧洲市场占比之和持平。与中国客户不同,韩国客户的涨价幅度仅约10%,部分客户价格维持不变。
DB HiTek会根据客户经营业绩调整代工报价。鉴于中国客户营收与利润率改善,公司向其发出涨价通知,中国客户提出的扩产需求也是涨价因素之一。一位行业人士表示:“DB HiTek收到的中国客户订单持续增长,部分客户几乎不设上限,要求公司扩充产能。”
韩国客户涨幅较低,普遍认为是因为其经营表现偏弱。部分行业观察人士称,该调价决策也考量了与韩国无晶圆厂芯片企业的合作。据悉,竞品SK keyfoundry也和DB HiTek类似,对部分韩国客户维持原有报价。
该公司表示,并未对任何特定国家或企业给予特殊优待。其子公司DB GlobalChip在新增客户、经营状况好转后,同样上调代工价格。DB GlobalChip今年上半年代工订单额约598亿韩元,相当于去年全年896亿韩元订单规模的66.7%。
下半年代工价格存在继续上涨的可能性,预计DB HiTek将沿用上半年类似的定价策略。知情人士透露,公司CEO Cho Ki-Seog近期指示员工上调代工价格,但具体涨幅尚未确定。涨价带来的营收预计在今年第四季度或明年初确认。DB HiTek会提前三个月向客户告知调价。
此前DB HiTek将今年的业绩目标定为营收1.5万亿韩元、营业利润300亿韩元。公司表示:“通过优化产品组合实现产能利用率最大化,预计今年全年稼动率将达到98%。在中国推进半导体国产化、高压功率半导体需求旺盛的背景下,公司将依托定制化客户服务的竞争优势,进一步扩大在高压功率半导体市场的主导地位。我们将维持高于市场的溢价策略,继续推行以盈利为核心的经营方针。”
今年二季度DB HiTek实现营收4145亿韩元,同比增长23%;营业利润大增43%,达到1052亿韩元,营业利润率提升3个百分点至25%。本次业绩超出市场预期。此前分析师预测营收为3911亿韩元,营业利润886亿韩元。DB HiTek表示,高附加值半导体产品需求上涨,汽车与工业级功率半导体需求尤为旺盛,同时AI数据中心、机器人应用领域的需求也在持续增长。子公司DB GlobalChip在二季度开始出货移动显示驱动芯片(DDI),同样拉动了整体业绩增长。
DB HiTek主营200毫米晶圆代工市场。随着台积电与三星电子将200毫米工艺逐步转向300毫米晶圆,全球200mm晶圆代工正面临供给紧缺。台积电已通知客户将于明年关闭6英寸和8英寸制程产线。而三星计划于年内关停一座8英寸晶圆代工产线,将重心转向利润更为丰厚、用于生产先进芯片的12英寸晶圆代工产线。
DB HiTek仍聚焦200毫米工艺,但产能扩充空间有限。公司计划到明年,在忠清北道阴城的Sangwoo工厂新增每月6000片200毫米晶圆产能。DB HiTek总产能为每月15.4万片晶圆。工业用水短缺目前成为产能扩张的瓶颈。为该工厂提供工业用水的忠州大坝流域耗水量持续上升。DB HiTek计划扩建Sangwoo工厂的水资源循环设施来应对这一问题。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。




联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)
半导纵横公众号
半导纵横小程序