
CPO的未来,可能藏在一块玻璃里
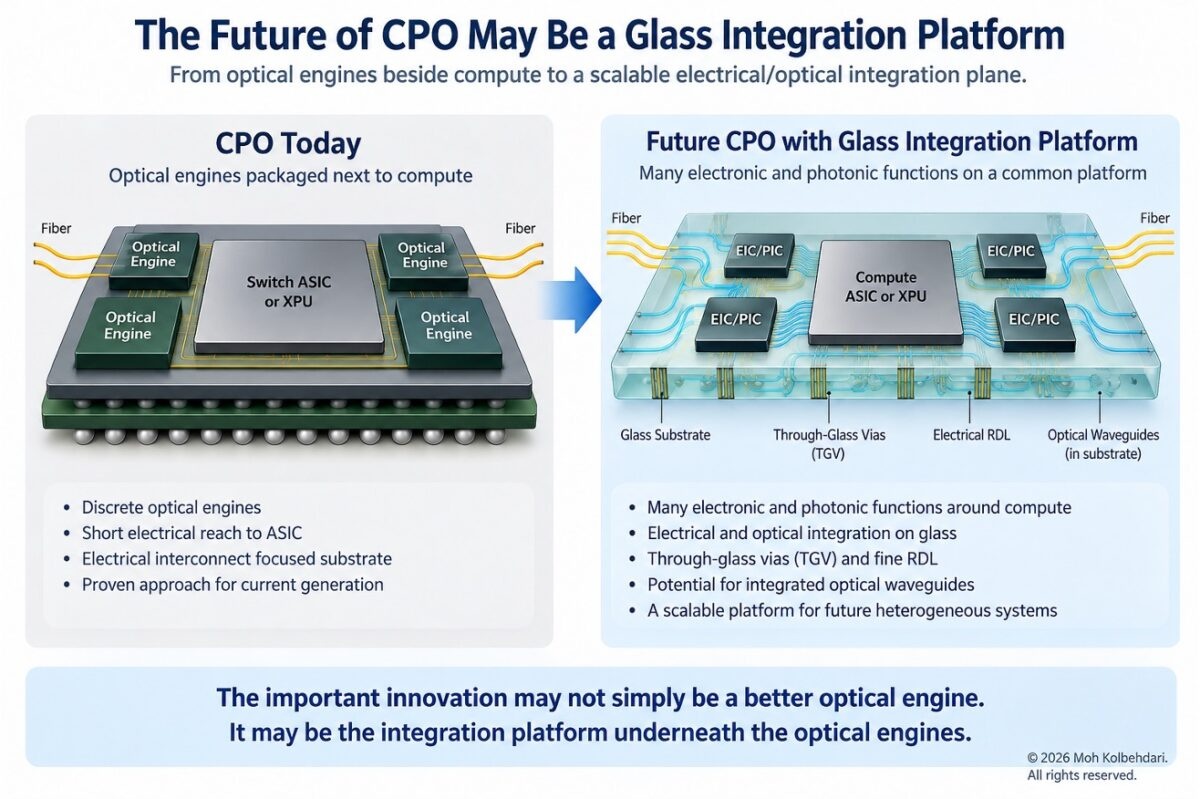
在AI数据中心,铜互连正在逼近物理极限。当前智算集群正由万卡向十万卡级演进,带宽、延迟、功耗三重压力之下,“光进铜退”已成为产业共识。而当光引擎被塞进芯片封装内部——这就是CPO(共封装光学),一个新的问题浮出水面:用什么材料来承载这些光电器件?
传统有机基板在布线密度和抗翘曲能力上已接近瓶颈,硅基板虽然性能优异,却面临成本和尺寸扩展的双重制约。行业正在寻找一种既能承载电信号、又能传导光信号、还要足够稳定可靠的“超级底座”。
答案,可能是一块玻璃。
为什么是玻璃?
玻璃基板在CPO场景中的优势,源于其独特的物理特性。
光学透明度:玻璃在近红外波段具有良好的透光性,这意味着光信号可以直接在基板内部传输,无需额外的波导层。康宁推出的“玻璃桥”技术,就是通过在玻璃内部预埋锥形渐变光波导,实现光纤与光子集成电路之间的直接光学连接,极大降低了对准精度要求。
热膨胀系数可调:玻璃的热膨胀系数可以通过成分设计进行调控,使其与硅片高度匹配。在封装过程中,热膨胀不匹配会导致翘曲和应力集中,直接影响良率和可靠性。玻璃的可调热膨胀特性,为大规模封装提供了稳定的机械基础。
高频电学性能:玻璃的介电常数低、介电损耗小,在高频信号传输中具有天然优势。对于1.6T乃至3.2T超高速光模块而言,低损耗的基板材料是信号完整性的基本保障。
大尺寸面板级制造:与硅晶圆受限于圆形晶圆尺寸不同,玻璃基板可以做成大尺寸矩形面板,显著提升面积利用率和生产效率。根据英特尔此前披露的数据显示,玻璃基板可实现10倍的互连密度提升,支持更多芯粒集成。
产业巨头加速布局
2026年被业内普遍视为“玻璃基板商业化元年”。据Omdia测算,2026年全球封装玻璃基板市场规模将达186亿美元,2030年有望突破320亿美元。
在这一领域,英特尔走在了最前沿。据媒体报道,英特尔正携手中国台湾面板大厂友达光电,共同开发CPO与高密度算力芯片整合方案。英特尔已获得“IC Package with Micro LEDs”美国授权专利,核心设计是将半导体芯片至少部分嵌入玻璃基板内部,基板内置玻璃通孔(TGV)并与芯片形成电连接,无需额外外接元器件即可实现芯片工作状态可视化等功能。此外,英特尔还将2030年定为CPO玻璃基板商业化节点,其新墨西哥州工厂被视为首个量产候选地。
目前,京东方已成立Micro LED光互连系统及玻璃载板CPO技术攻关项目组。其在玻璃基封装载板领域拥有完整工艺能力,板级玻璃基封装载板试验线已于2026年上半年实现全自动化设备通线,已产出大尺寸高层数样品并送样。同时,京东方还与康宁签署战略合作,在玻璃基封装载板、光互连应用等方面打通从材料到应用的环节。
台积电也已建成含玻璃基板方案的CoPoS面板级封装试产线,集成玻璃核心的完整工艺量产目标设在2030年后。三星电机与住友化学合资成立GlaSSEM,专注玻璃芯材料,拟2027年下半年全面投产。
在国内,长电科技在年报中披露,其CPO实现样品出货,大尺寸玻璃基板验证取得突破。凯盛科技建成8英寸TGV中试线推进工艺验证,大族激光TGV飞秒激光加工设备已实现技术突破。
挑战在哪里?
尽管市场前景一片向好,但从样品到稳定量产,玻璃基板仍有硬仗要打。
首先,TGV工艺良率是核心瓶颈。单块基板需加工数百万个TGV通孔,涵盖激光打孔、种子层沉积、电镀填孔、化学机械平坦化等关键环节。高深宽比无缺陷填充、批量生产良率、设备长期稳定性,仍是产业共性难题。目前高端封装级玻璃原片市场仍由康宁、肖特、AGC等海外企业主导,合计占据全球约68%的份额。
在“电-光-热”协同设计方面,CPO的核心挑战在于这三者在同一封装内的协同。玻璃基板提供了物理平台,但如何在这个平台上实现高效的光耦合、可靠的电气互连和有效的热管理,需要跨学科的工程攻关。
此外,在产业化节奏上,CINNO Research首席分析师周华指出,2026年全球半导体玻璃载板出货仍以认证和小批量为主,市场规模约为5亿至10亿美元。真正的规模化放量,可能要到2028年前后。
结语
从有机基板到硅基板,再到玻璃基板,封装材料的每一次代际切换都伴随着芯片架构的深层变革。玻璃基板的独特之处在于,它第一次让“电和光在同一个基板上共存”成为可能,而这恰恰是CPO从概念走向量产的技术前提。
当英特尔、京东方、康宁、台积电等全球玩家在玻璃基板赛道上同时加速,这场竞赛的胜负手不在于谁先做出样品,而在于谁先把TGV工艺的良率和成本做到规模化量产的水平。玻璃基板的商业化进程,将直接决定CPO技术能否在2030年前后真正走进AI工厂。
一块玻璃,正在成为AI算力时代的“光电地基”。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序