
宏碁:预估四季度PC产品涨价5%至20%
存储、SSD及多项零组件价格上涨持续推升PC成本,宏碁董事长陈俊圣表示,宏碁PC终端产品目前仍须随零组件成本逐季调整价格,依不同机种的存储及SSD搭载容量,预期第四季涨幅约落在5%至20%左右;不过随半导体新增产能陆续开出,加上中国供应商扩大供给,预期零组件供给有望舒缓、价格也会逐步松动,终端产品价格则有机会在2027年年中左右见顶、止涨趋稳,并期望在2027年年底前逐步回落。
陈俊圣表示,目前零组件市场已进入“高档震荡混乱期”,市场并非持续单向上涨,而是同时有人高价报价、也有人急于低价出货。以存储来看,目前DDR4、一般DDR5供给其实相当充裕,DDR4甚至已出现价格下滑;CPU供应也大致正常,目前真正较为短缺的仅有高阶规格所需零组件,主要搭配最新架构如N1X产品(次世代AI PC平台),但相关机种单价较高、出货量贡献较小,因此对整体PC出货影响有限。
在库存策略上,陈俊圣指出,宏碁并非大量囤积低价零组件等待涨价,而是采取动态采购方式,以移动平均成本管理零组件价格。目前公司整体库存水位虽仍处历史高档,但会持续依市场价格及需求调整采购节奏。
对于价格何时反转,陈俊圣指出,零组件价格上涨与终端产品售价调整有时间差,终端产品调整售价会落后,预期2026年第四季至2027年第一季终端产品仍须反映成本调升售价,公司希望终端售价到2027年中旬可以停止上涨并逐步稳定,但实际时间仍要视市场供需而定。
陈俊圣分析,半导体新厂从动工到产能开出通常需要约1.5年至2年,若由2025年底此波供需紧张开始回推,新增产能大约会在2027年中陆续全面释出;另一方面,中国成熟产能持续增加,也可能对价格造成影响。因此推算至2027年年中之前零组件价格将逐步松动,而终端产品价格则预期会在2027年底前开始反映。
展望PC市场,陈俊圣表示,零组件涨价将进一步反映至终端售价,并对需求形成压力,研调机构预估2027年全球PC出货量可能呈双位数下滑;不过,在ASP提高的抵销下,营收未必会同步减少。对宏碁而言,PC已是相对成熟且毛利透明的市场,因此公司现阶段更重要的策略,系透过产品差异化及新品布局持续争取市占率。
陈俊圣并指出,这一轮从存储、SSD、PCB、晶圆代工、封测到玻纤布等供应链陆续调涨价格,形成过去较少见的“科技通膨”。部分供应链甚至出现极高毛利率,也显示此轮半导体及零组件价格波动的特殊性,后续仍须观察新增产能释出后,供需与价格能否逐步回归正常。
PC显示器:商用涨5.7%,消费跌10.1%
中国PC显示器整体跌幅看似有限,但市场结构已经发生显著分化。国际数据公司(IDC)发布的2026年第二季度中国PC显示器市场季度跟踪报告显示,2026年上半年,中国PC显示器市场出货量14.3M,同比下滑2.2%;其中商用市场出货量7.7M,同比增长5.7%,消费市场出货量6.6M,同比下滑10.1%。
大盘的“微跌”掩盖了一个更关键的事实:商用与消费之间的增速差已超过15个百分点,市场正在从“普涨普跌”进入“结构性分化”阶段。与此同时,显卡、存储、显示驱动芯片涨价持续推高整机成本,但终端市场竞争激烈,涨价向下传导阻力较大,厂商利润承压。本文结合IDC最新季度跟踪报告,梳理PC显示器行业穿越周期的结构性机遇。
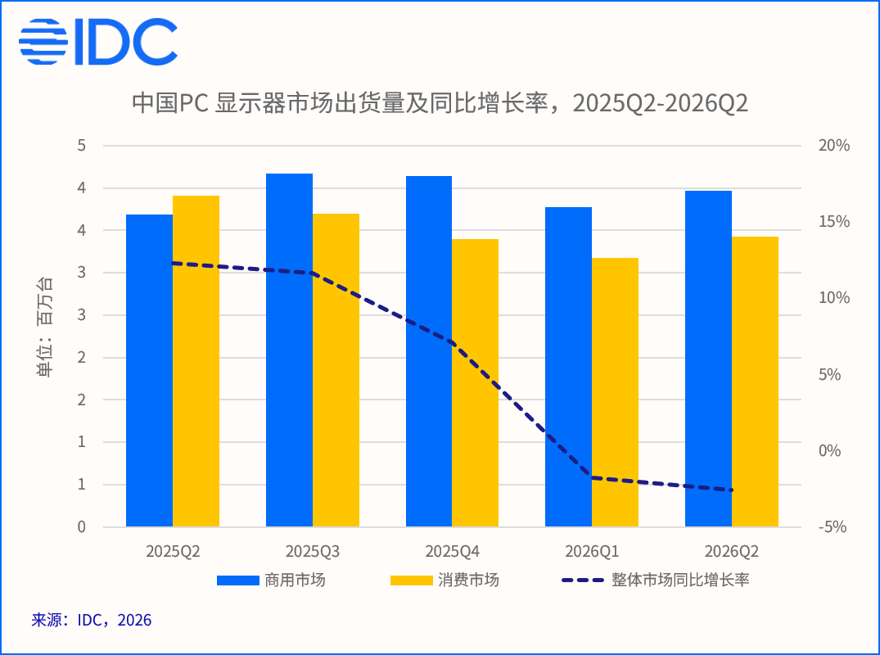
本文将沿着三条主线展开:第一,拆解商用与消费两大市场的分化逻辑,看商用增长还能持续多久、消费疲软为何降价也拉不动;第二,聚焦电竞与高端市场,分析成本压力下厂商如何通过中高端放量、OLED/Mini LED/双模布局来对冲成本、寻找利润空间;第三,结合头部品牌份额变化与IDC建议,探讨厂商在业务资源调配、产品矩阵优化和价值营销上的具体应对策略。
商用市场:增长还能持续多久?
商用显示器与台式机市场保持强相关性。2026上半年商用显示器5.7%的增长,主要来自政府及大型企业台式机集中采购释放的需求。中小企业采购意愿偏弱,上半年中小企业显示器出货量同比下滑5.4%。台式机采购存在需求前置效应,对显示器的拉动将逐步收窄;叠加8月多家厂商宣布显示器涨价,将扰动下半年商用显示器出货节奏。
商用行业内部需求同样出现分化,厂商需要及时调整策略,聚焦垂直细分赛道。高校、职业院校的实训与科研场景对中高端显示器需求旺盛,高端制造业产能扩张也将持续带来批量采购订单,企业应规避通用市场的同质化竞争,针对各行业业务痛点挖掘增量机会。
消费市场:为什么降价促销也拉不动需求?
2026 上半年消费显示器出货量同比下滑 10.1%。一方面,去年国补政策提前释放部分市场需求;另一方面,显卡、内存涨价及供给紧张,抑制消费者装机及显示器采购意愿。即便大促期间厂商通过产品升级、降价促销拉动销售,消费端需求依旧延续收缩态势。
体验式消费已经成为当下年轻群体新的消费选择。厂商需要降低对价格促销的依赖,转向体验营销,搭建家用、影音、电竞等多元使用场景,依靠场景价值带动产品销售;同时强化护眼、色准、双模等差异化卖点,减少价格内卷,适度收缩低端机型资源倾斜,引导用户向中高端价位升级迁移。
电竞市场:中高端放量,低端收缩
竞显示器作为行业竞争焦点,在大盘低迷环境下增长承压。受显示驱动芯片涨价影响,整机成本抬升,厂商为保障盈利,加快中高端产品布局,同步收缩低端产品供给。OLED、Mini LED 及双模显示器迎来新品集中发布周期,带动2026上半年国内电竞显示器出货量同比微增 1.0%,市场份额达38.6%。
电竞产品迭代速度快,产品端应锚定 QHD&240Hz 及以上核心规格,以此夯实电竞业务基本盘;重点布局 OLED、Mini LED、双模显示器三大方向,打造标杆产品。渠道端严格管控低端电竞库存,防范价格倒挂风险,及时清退低效 SKU。营销层面强化参数体验感知,向用户传递高刷、双模技术带来的实际游戏价值。
成本压力:终端涨价传导受阻,企业如何应对?
显卡、存储涨价对显示器需求的抑制仍将延续,显示驱动芯片、电源芯片涨价进一步抬升整机成本。但终端市场竞争激烈,涨价向下传导阻力大,行业难以复刻 PC 产品的普涨行情,低端产品极易发生价格倒挂。
厂商需要依托产品结构升级对冲成本上涨,借助中高端产品摊薄成本压力;同步完成 SKU 优化,削减低毛利低效机型,降低生产与库存风险,并提前锁定供应链产能,缓解元器件涨价带来的经营冲击。
高端市场:OLED 显示器、Mini LED 显示器、多模显示器是突破口
伴随高端面板产能持续释放,高端显示器迎来发展窗口期,OLED、Mini LED、多模显示器成为品牌抢占高端市场的核心突破口。IDC 数据显示,上半年2000元以上价位段,OLED 产品占比已超 50%,IDC预计 2026 年中国 OLED 显示器出货将实现翻倍增长。
厂商应持续迭代高端产品线,完善渠道高端体验建设,线上强化画质色彩内容输出,线下搭建真机体验场景,开展用户产品价值教育,将色彩表现、功能特性、多模式切换等技术优势转化为可感知的使用体验,支撑高端产品定价,对冲成本压力,拓展利润空间。
结构分化,市场格局出现新变化
市场结构的分化,最终会反映到厂商格局上。商用与消费的此消彼长、成本上涨对低端产品的挤压、中高端市场加速渗透,正在让不同厂商走出不同的策略路径。有的继续守住全价位基本盘,有的借商用渠道快速上量,有的靠成本优势吃性价比市场,也有的押注高端和生态协同。2026上半年,中国前五大PC显示器厂商的份额变化,正是这种策略分野的直接体现。
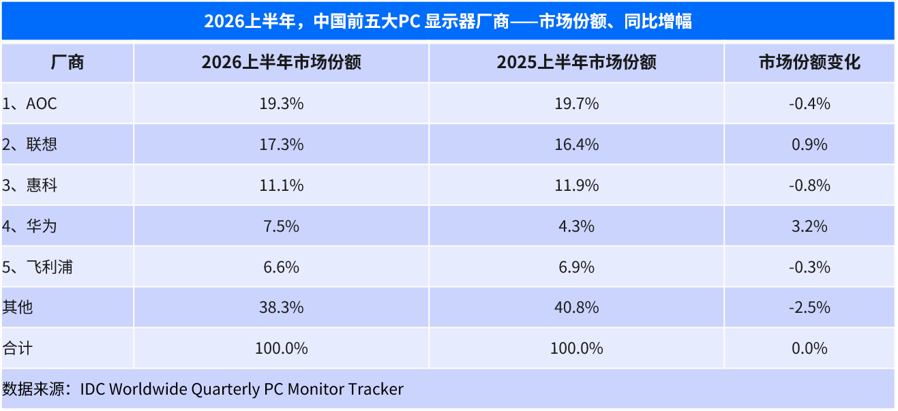
AOC 位列国内显示器出货量首位,整体表现稳健。其全价位产品布局完备,在市场下行周期主动优化产品结构,1500元以上价位出货大幅增长,推进中高端渗透;同时深耕电竞赛事营销,在电竞用户群体拥有较高品牌认知。
联想排名第二,依托台式机整机捆绑的渠道协同优势,商用显示器上半年实现显著增长,但消费端承压,二季度以库存消化为主,出货面临挑战,旗下拯救者、来酷斗战者系列持续布局电竞赛道。
惠科位居第三,具备突出成本优势,高性价比电竞爆款表现良好,高刷产品维持增长;但目标用户价格敏感度高,成本上涨将对后续出货形成压力。
华为市场份额提升至第四,受益于政府、大企业台式机采购带动显示器出货,份额提升3.2%,消费端新品放量同样拉动整体出货增长。
飞利浦位列第五,深耕中高端办公市场,主打护眼、色准卖点;旗下电竞子品牌 EVNIA 弈威聚焦中高端赛道,但行业竞争激烈,尚未带动整体电竞显示器出货增长。
对中小厂商而言,无需追求全价位段覆盖,深耕细分赛道、优化渠道结构、执行精准价格卡位,依旧可以挖掘增量空间。企业应当规避低端内卷,要么打磨垂直领域性价比,要么打造差异化产品卖点。
2026上半年,中国PC显示器市场呈现显著结构性分化:消费端需求疲软叠加成本上行,低端产品经营压力加剧;成本刚性上涨又在持续推动产品结构升级,OLED、双模显示器等高端品类加速渗透。这意味着,厂商过去依赖低价走量、被动等待集采红利的打法已经难以为继,需要从业务资源、产品矩阵和营销逻辑三个层面主动调整。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序