
磷化铟衬底,成为光模块的新瓶颈
数据中心光模块的市场规模预计将从2025年的126亿美元增长至2030年的454亿美元。1.6T光模块的出货量将从2026年开始上量,随后3.2T模块将于2028年开始贡献营收。硅光子(SiPh)是支撑这一增长曲线的核心架构,800G及以上速率的光模块,大部分已经转向采用硅光子方案。
DIGITIMES指出,过去光模块的供应瓶颈集中在上游芯片,而非组装环节。虽然硅光子技术将调制功能从磷化铟(InP)转移到硅基材料,但磷化铟本身依然不可或缺。光源仍然依赖磷化铟激光器,这类激光器对衬底品质的要求比传统方案更高。
1.6T和3.2T模块的上量周期为2026至2028年,而衬底产能扩张要到2028年才能落地。因此瓶颈在磷化铟供应链中进一步向上游转移,核心限制因素从器件制造产能变成了衬底产出,在这一阶段降低了整体供给弹性。
800G以上转向硅光,源于供给弹性优势
传统光学架构的核心器件是电吸收调制激光器(EML),它将发光与调制功能集成在单颗磷化铟裸片上。由于这两个功能模块必须满足严格对齐的波长指标,整体良率受两部分良率共同制约。当单通道速率提升至200G时,工作指标窗口收窄,早期量产良率最低仅15%。全球范围内仅有3至5家供应商具备量产能力,新建产线需要5至7年时间。所以过去的供应瓶颈,主要来自有能力供货的厂商数量有限,而不是组装产能不足。
硅光子把调制功能转移到采用成熟CMOS工艺制造的硅裸片上,可以依托现有晶圆厂基础设施实现产能扩容。与之相反,磷化铟外延层扩产需要专门、重资产的产线,建设周期长达数年。因此供给弹性,成为800G及以上场景中硅光子被广泛采用的决定性因素,让产能能够随市场需求快速增长。
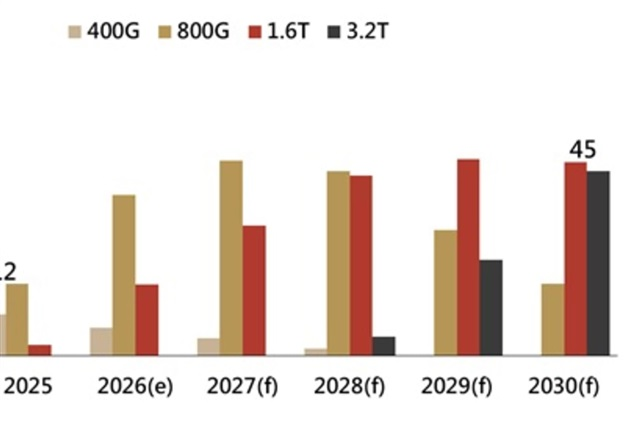
数据中心光模块市场规模,2024–2030
磷化铟需求仍在,供给压力转移至衬底
硅本身无法发光,所以硅光模块仍然需要外接磷化铟激光光源,单个模块一般配备2至4个激光器。尽管这类激光器结构比EML更简单,但连续波(CW)工作模式,以及严苛的功耗、可靠性指标,对衬底质量提出极高要求。因此,虽然器件层面的良率难题有所缓解,但磷化铟的总需求并未下降,需求只是转向指标要求严苛得多的激光器级衬底。
激光器级衬底的供应高度集中。全球高端磷化铟衬底市场90% 以上由三家厂商掌控:住友电工、AXT、JX Advanced Metals。2026年,有效产能和市场需求之间缺口依旧巨大。由于产能扩张周期需要2至3年,大规模供货缓解缺口预计要等到2028年。目前头部供应商的主力产品仍是3英寸和4英寸晶圆。
行业正在多条技术路线上寻找磷化铟光源替代方案。第一条路线是1060nm垂直腔面发射激光器(VCSEL)。这类器件采用砷化镓(GaAs)衬底,成本更低,可在划片前完成晶圆级测试,热耐受性更适配外部光源(ELS)的工作环境。但目前还没有可商用的单通道200G量产方案。
另一种方案是梳状激光器,单个光源可产生多波长,目标直接减少磷化铟材料用量。但目前市面上绝大多数方案,只是将多个单波长激光器封装在一起,并没有真正降低磷化铟消耗。
预计2026–2028年间,这两种替代方案都无法实现量产并替代磷化铟。
DIGITIMES表示,光模块的供应瓶颈并没有消失,只是从器件层转移到了材料层。过去短缺问题集中在能够量产高端激光器的厂商;现在约束来自这些厂商认证、生产产品所必需的激光器级衬底。衬底扩产周期不会因为需求暴涨而缩短,定价权持续向上游集中。供给状况能否改善,最终取决于6英寸磷化铟衬底从2027年起的商用落地速度。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序