
不止芯片制造,印度半导体开始搭建完整产业生态
印度半导体产业生态正进入重要增长阶段。根据Counterpoint Research的预测,到2030年,印度半导体市场规模有望突破1300亿美元。尽管印度拥有雄厚的芯片设计人才储备,但历史上该国超过90% 的半导体需求都依靠进口满足。降低对外依赖,是印度政府2021年推出半导体1.0计划(Semicon 1.0)的核心目标之一。该计划已批复十余个半导体项目,承诺总投资超200亿美元。如今随着半导体2.0计划(Semicon 2.0)在2026年落地,印度政府的发展思路进一步拓宽。
半导体1.0计划的核心目标是搭建印度半导体产业的实体基础,重点吸引大额资金投入晶圆厂、ATMP/OSAT以及其他半导体制造基础设施。当时印度本土半导体制造产能严重不足,这一步是必要的。
但仅仅兴建晶圆厂、封测厂,不足以构建完整的半导体生态。一座晶圆厂需要配套的芯片设计师、IP厂商、设备与材料供应商、封装能力、研发机构,最重要的还有专业人才。缺少这些配套环节,产业链大部分价值环节依旧依赖进口。
半导体2.0计划意识到这一短板,战略重心从 “建设半导体工厂” 升级为围绕工厂搭建完整产业生态,覆盖芯片设计、设备材料、先进封装、研发、制造与人才培养多个方向。
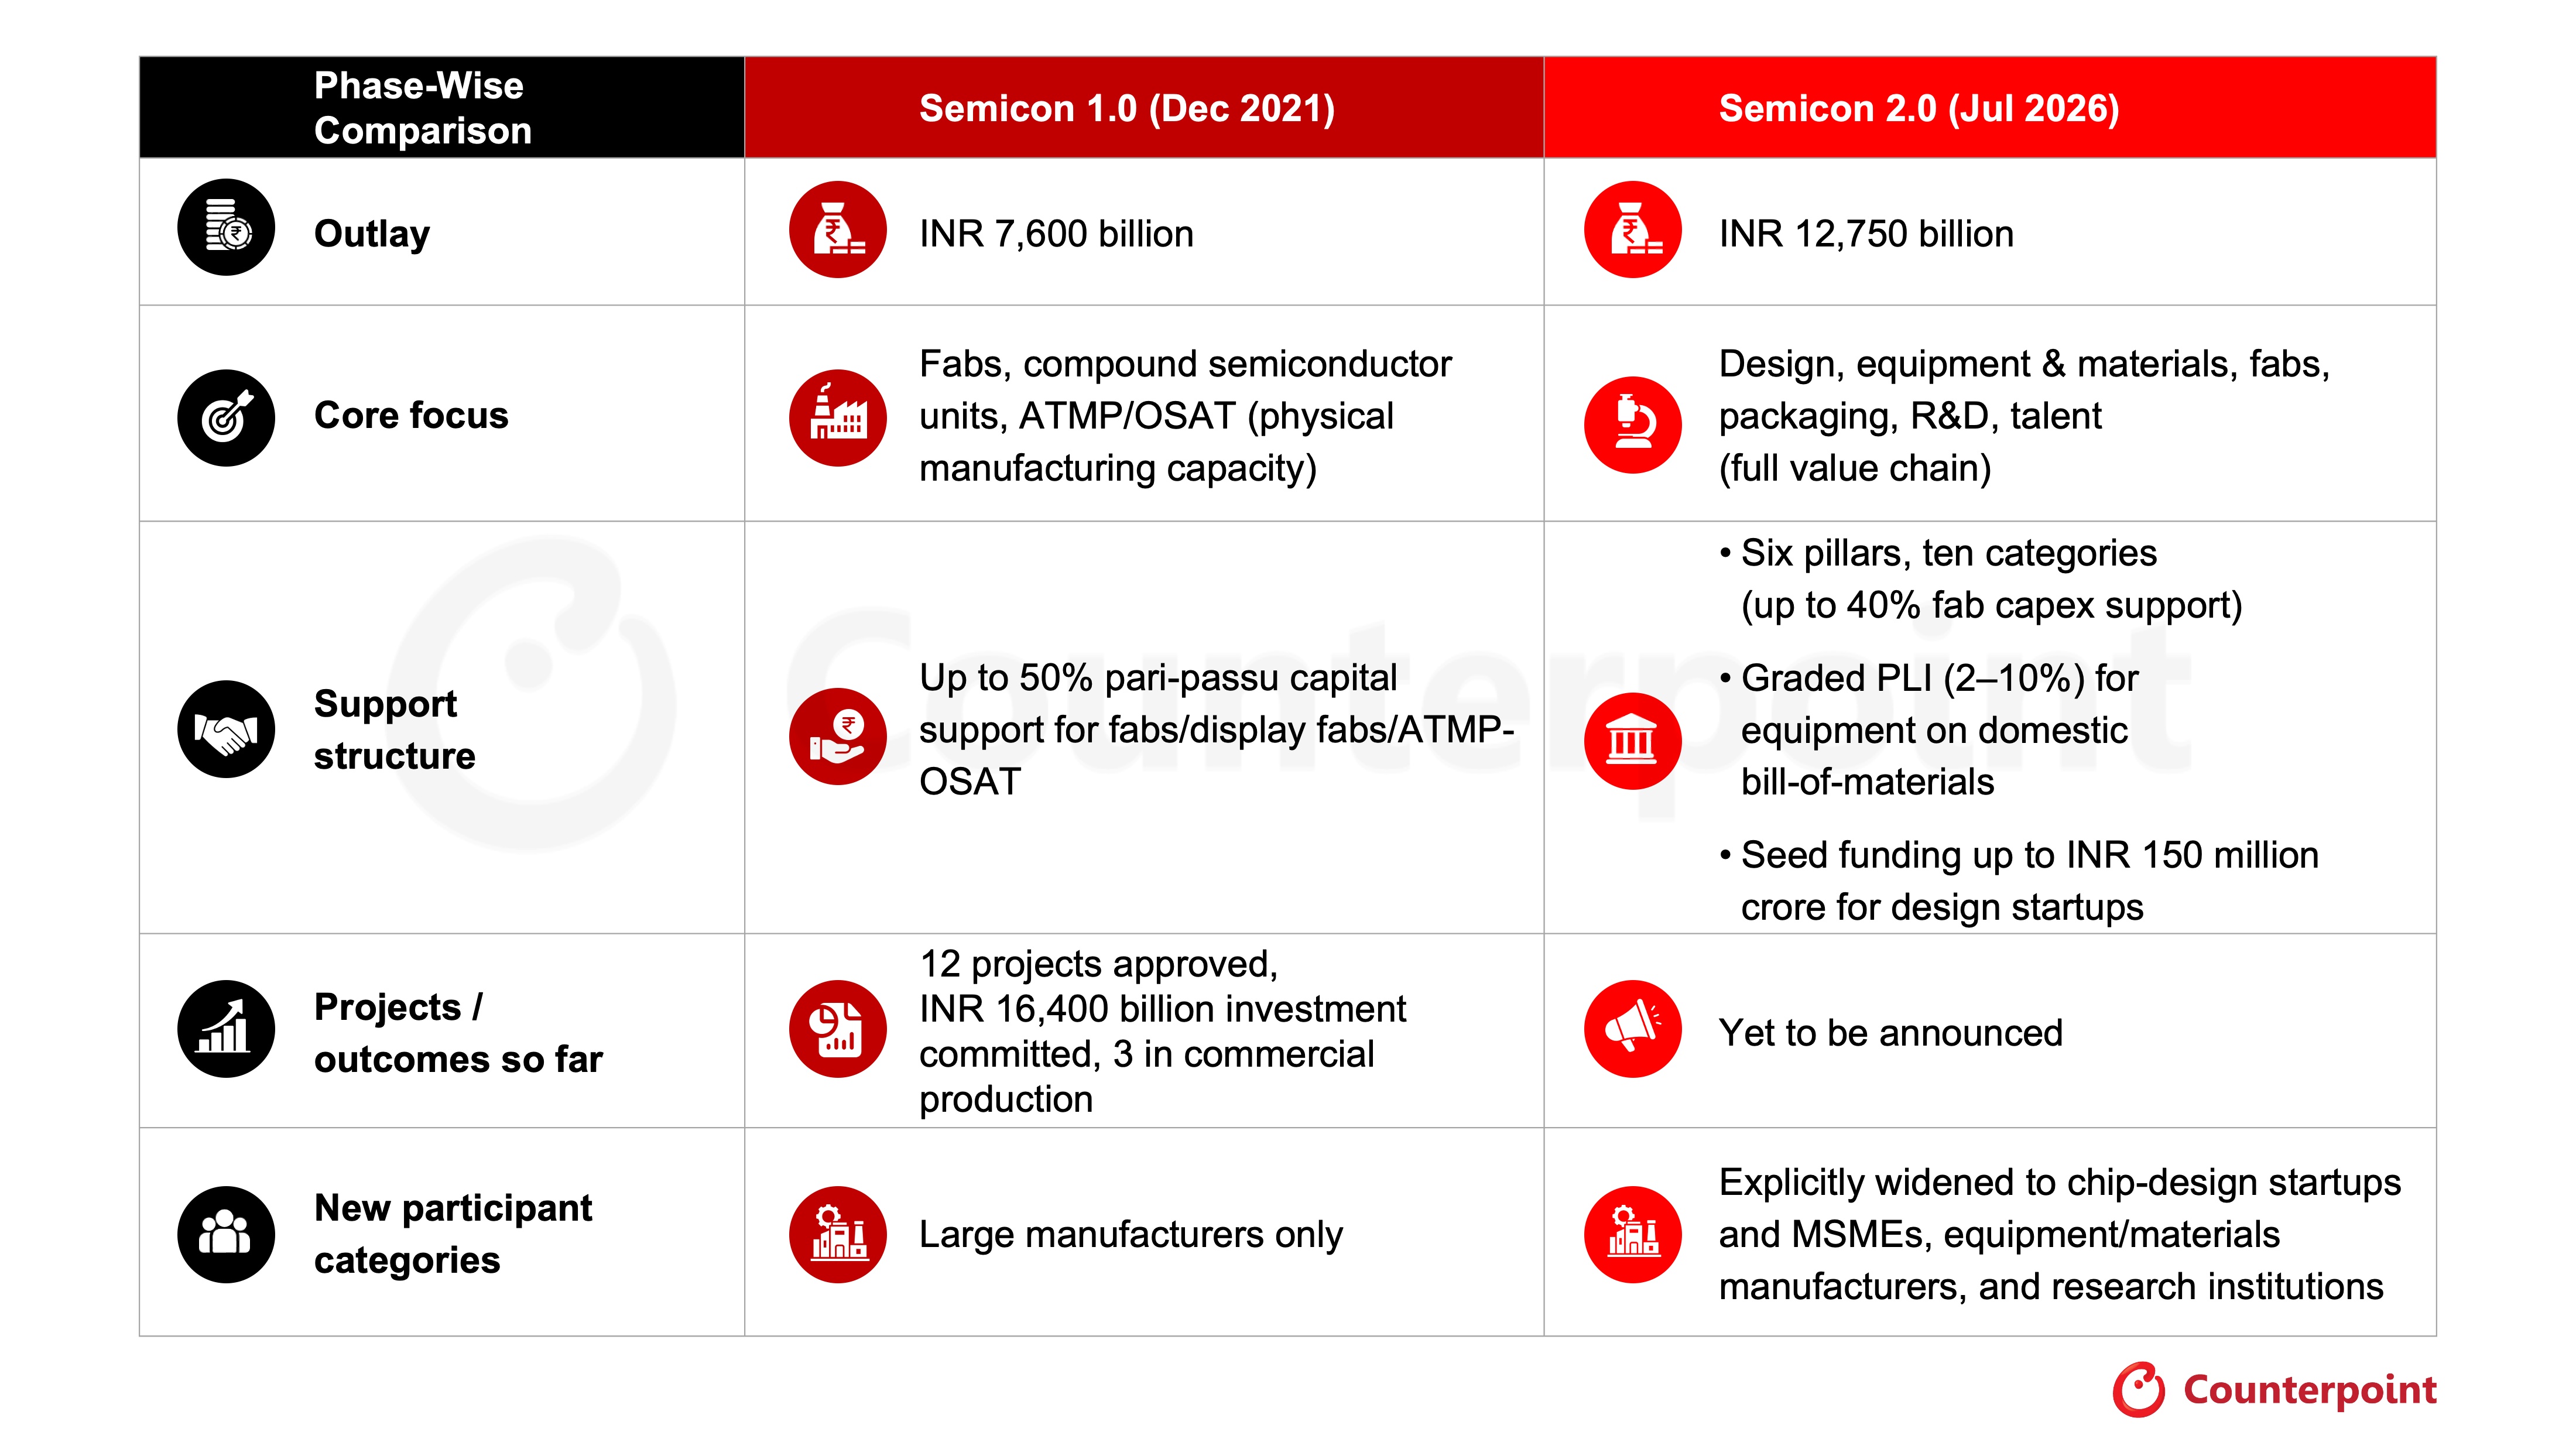
半导体1.0 vs半导体2.0
半导体2.0有哪些不同?
半导体2.0获批资金规模达12.75万亿印度卢比,相比半导体1.0的7.6万亿卢比拨款提升近68%。但更大的变化不只是资金体量,而是计划覆盖范围的拓宽,如今扶持领域延伸至芯片设计、设备材料、晶圆制造、封装、研发和人才板块。
整套政策框架围绕六大核心支柱展开:
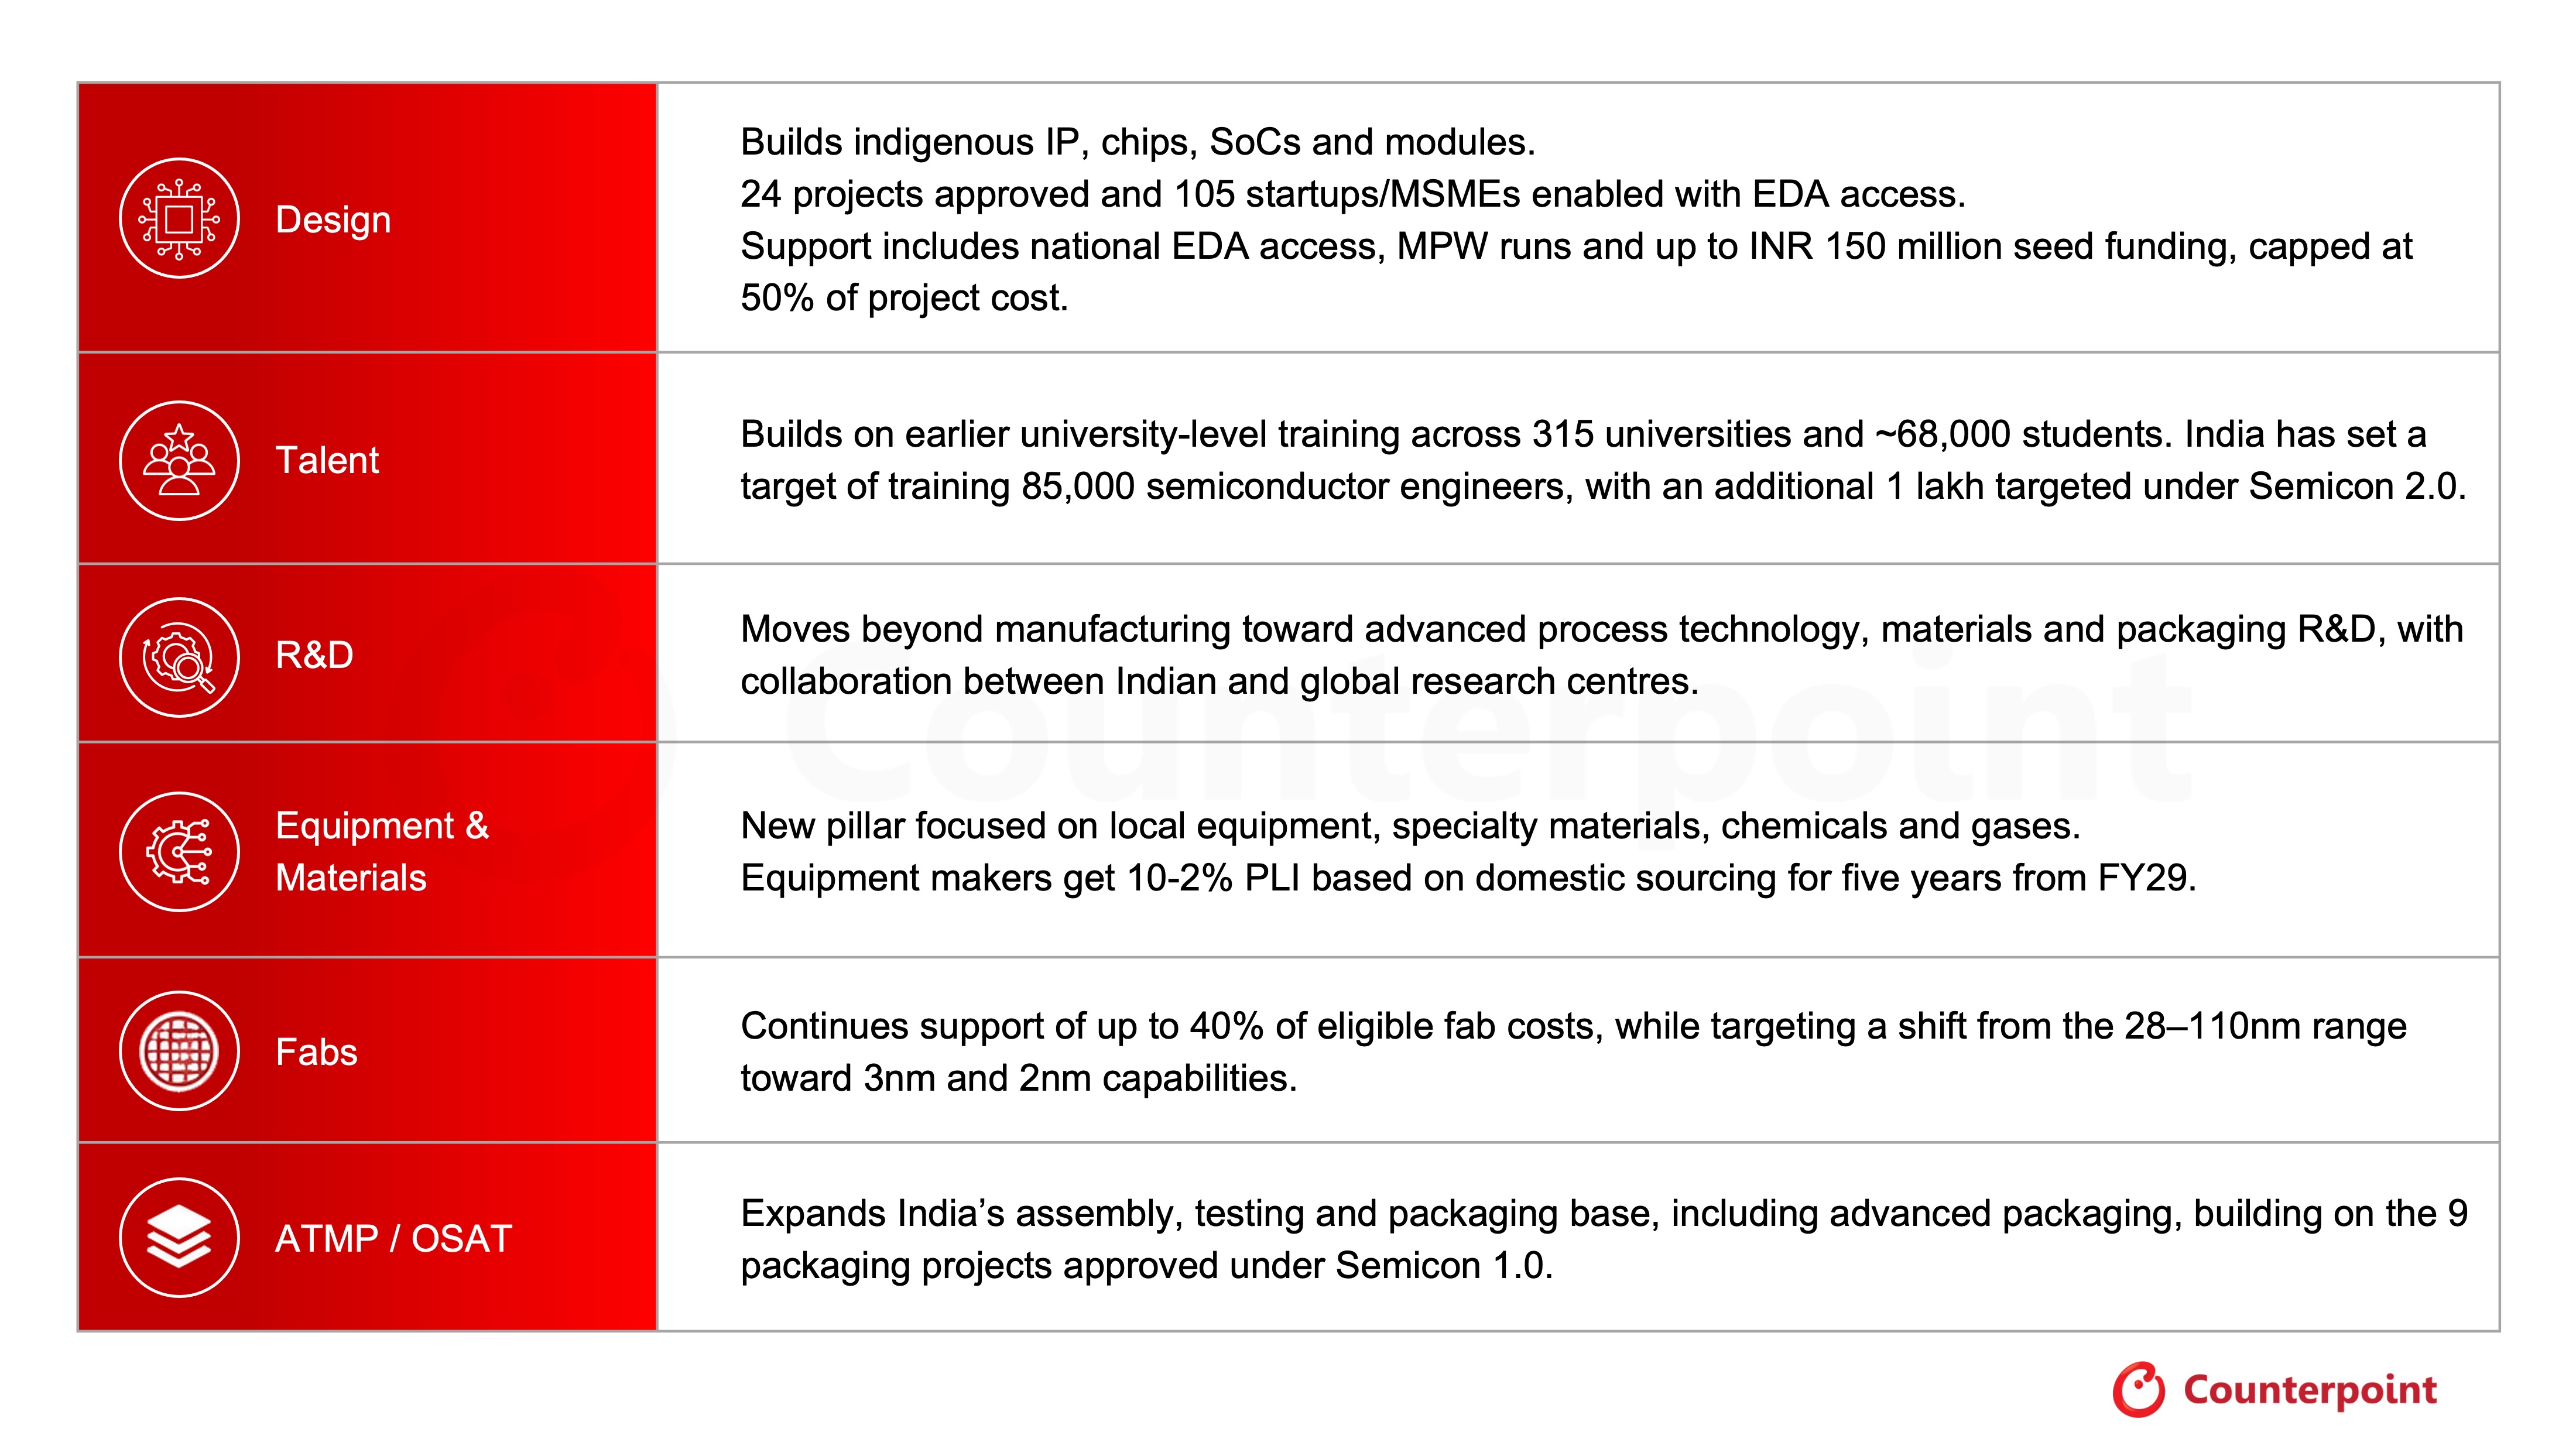
半导体2.0带来的改变
芯片设计
印度制造产能还在建设当中,但芯片设计领域已具备显著优势,全球超20% 的半导体设计从业人员都在印度。这批人才支撑英特尔、高通、AMD、英伟达、联发科、德州仪器、博通、Marvell、NXP、意法半导体等国际大厂的研发与设计业务。
当下的战略机遇,是从全球主要的设计服务与研发中心,转型为半导体IP与芯片产品的持有方。半导体2.0计划鼓励本土IP、芯片、SoC与模组研发,助力这一转型。该计划目前已批复24个项目,为105家初创企业和中小微企业开放EDA工具使用权限。政策目标是打通从设计开发、仿真到流片、测试验证的全流程落地能力,重点覆盖AI、通信、物联网、无人机、卫星通信等方向。从这个角度来说,半导体2.0不只是培养更多设计师,而是挖掘印度现有设计人才,获取更高产业价值。
人才
随着晶圆厂与OSAT封测项目从官宣阶段走向实际运营,产业面临的挑战,从 “拥有半导体人才” 转变为 “具备可落地量产的工程能力”。下一步的重点是培养贯穿芯片开发全流程的实操能力:从芯片设计、设计工具,到流片、测试、封装与制造。高校课程可以打下VLSI(超大规模集成电路)理论基础,但想要依托工业级工具、工艺与项目做出可用芯片,还需要实操与实验室经验。DLI、C2S等项目,加上新思科技、楷登电子、西门子EDA、泛林集团推出的产业培训项目,通过开放工具、实验室资源和实操训练填补这一缺口。相关培训已覆盖315所大学,约6.8万名学生。印度现已培养约8.5万名半导体工程师;半导体2.0计划目标新增10万名工程师。能力建设范围也从芯片设计,拓展至纳米制造、封装、芯片验证等领域。
这也是半导体2.0规划的核心愿景:目标不再只是吸引半导体投资,而是培养实操工程能力,从投资中拿到更多产业价值。工程能力的深浅,最终决定印度本土能够搭建并掌控多少半导体产业链。
研发
半导体2.0大幅加大对半导体研发的扶持力度,支持先进工艺、新材料、半导体器件、先进封装等方向的研究,推动印度本土与全球研究机构开展合作。印度本身具备不错的半导体研发基础,AMD、英伟达、高通、英特尔、应用材料等企业均在当地设立研发与工程中心。依托现有生态,印度有望开发更多自研半导体技术,提升在半导体创新领域的地位。
设备与材料
设备和材料是半导体制造的基石。晶圆厂需要专用设备,以及硅片、特种化学品、特种气体、光刻胶等关键物料。目前印度半导体制造设备进口占比超过90%,本土供应链存在巨大缺口。半导体2.0计划希望降低这一对外依赖:符合条件的半导体设备、材料、特种化学品、气体制造项目,资本开支可享受30% 补贴;设备厂商还可在五年内获得2%~10% 的绩效挂钩激励(PLI),激励额度和本土采购比例挂钩。
晶圆厂
半导体1.0重点搭建半导体制造产能,尤其是晶圆厂与封装厂。半导体2.0视野更广,支持整个半导体生态。晶圆厂依旧是核心支柱,印度需要更多本土芯片制造产能,减少进口依赖。现行政策框架下,政府对所有工艺节点的项目统一提供资本开支40%~50% 的固定财政补贴。这套统一扶持方案,目的是鼓励企业同时投资前沿先进制程与成熟旧制程产线。
ATMP/OSAT
半导体1.0大力推动ATMP和OSAT封测厂建设,政府按对等原则,提供最高50% 资本开支补贴。政策吸引了美光、塔塔电子、CG Power等企业投资。截至2026年初,该计划已批复8个封装项目,覆盖存储、先进封装、碳化硅封装。半导体2.0进一步强化封测产能建设,支持引入更先进的封装技术,提升本土产业增值能力,带动印度电子制造业发展。
未来展望
印度半导体产业的发展重心,正从建设产能转向构建核心能力。半导体2.0计划将资源投向设计、制造、设备、材料、封装、研发、人才的全链条生态建设。如果各项举措协同落地,印度将不再只是半导体消费大国与制造基地,而是深度融入全球半导体价值链、拥有产业话语权的一体化参与者。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序