
韩国WLP检测设备,在晶圆厂验证
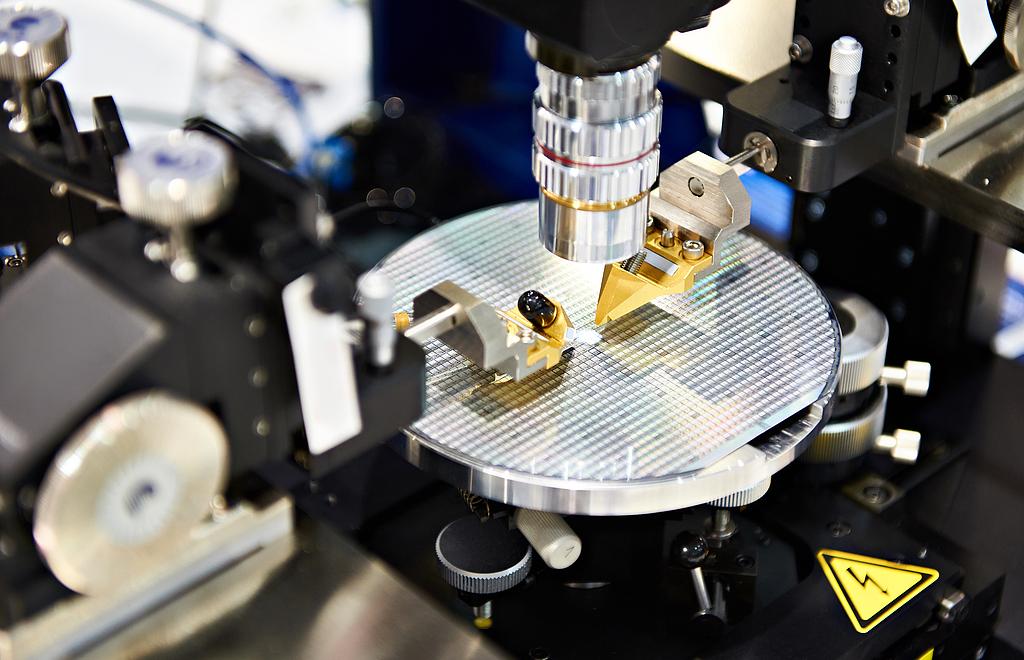
Youngwoo DSP正将晶圆级封装(WLP)检测设备供货给韩国一家中型半导体晶圆代工厂的产线,设备将开展2‑3个月的验证,验证结束后,双方预计将洽谈量产供货事宜。
“Youngwoo DSP的WLP检测设备此前已经在韩国一家半导体封测(OSAT)企业产线上完成长期验证。” 一位业内人士表示,“该企业根据验证数据优化了设备参数与性能,如今将设备供货给这家晶圆代工厂,开拓新客户。” 据悉,这家封测企业为LB Semicon。
本次交付的设备型号为VEGA S‑1000,是一套2D+3D自动光学检测(AOI)系统。该设备可检测晶圆级封装工艺中,在半导体晶圆上形成的微凸点、铜柱、金凸点等细间距结构,同时兼容200毫米(8英寸)与300毫米(12英寸)晶圆。
部署在晶圆代工厂产线上的这套设备针对微凸点检测做了专项优化。它基于线扫相机实现二维检测,采集晶圆表面平面图像,识别凸点表面异物以及位置偏差。线扫描是逐行采集运动物体的图像,再拼接生成完整二维画面。该系统可检测小至1.7微米的异物与缺陷,同时能够检测凸点缺失问题,完成凸点直径、面积、长度以及位置偏移的测量。
三维光学检测用于测量凸点的三维形貌与高度,可以依据三维轮廓,分析5微米及以下尺寸凸点的水平均匀性。系统融合2D、3D检测能力,搭配基于人工智能的缺陷检测与分类算法,进一步提升检测性能与可靠性,缺陷检出率可达99.7%。
相比竞品设备,该设备生产效率更高,每小时可处理103片晶圆(WPH),约为竞品42片/小时处理能力的2.5倍。后续还可加装光学模块,拓展叠对叠量测功能。
Youngwoo DSP同时还在与韩国一家存储芯片厂商洽谈设备供货。公司已经提供了LB Semicon产线设备实测得到的凸点检测数据,并根据对方要求提交补充资料,整体供货谈判进度约40%。
半导体晶圆后端检测设备市场,长期由以色列Camtek、美国Onto Innovation以及KLA等海外厂商主导。Youngwoo DSP希望推进该类设备本土化,相比海外设备突出性能与价格优势,同时为韩国本土客户提供更快速的运维支持。
YoungWoo DSP在6月宣布已与三星显示签署一份价值45亿韩元的合同,为其供应显示制造设备。该合同金额相当于公司上一年度营收的5.59%,供货设备包含显示检测设备与工艺系统。在此之前的5月,YoungWoo DSP还和三星显示签署过另一份34.2亿韩元的合同,供应显示检测设备。
当前显示行业正在向高分辨率、高附加值产品转型,带动了检测设备以及工艺自动化系统的市场需求。市场调研机构Fortune Business Insights的数据显示,基于机器视觉的显示检测设备市场规模,预计将从2025年的136亿美元增长至2034年的268亿美元,复合年均增长率(CAGR)达8.9%。
YoungWoo DSP上半年业绩情况为营收399亿韩元,营业利润36.74亿韩元。营收同比增长49.9%,营业利润实现扭亏为盈;净利润暴涨3336%,达到48亿韩元。公司第二季度净利润为6.2632亿韩元,同比下滑4.92%,业绩回落原因是设备交付延迟、收入确认延后。
上半年业绩向好,主要得益于OLED显示检测设备订单稳定。头部客户持续进行产线升级与新增投资,重点投向IT设备用OLED以及车载显示领域。
YoungWoo DSP围绕三大核心业务搭建中长期增长架构:显示检测设备、半导体检测设备、工业自主移动机器人(AMR)。其二季度完成开发的半导体晶圆凸点三维检测系统VEGA S‑1000,目前正由韩国本土一家半导体封测(OSAT)企业开展评估,公司目标在下半年拿到新订单。随着本土设备需求提升,企业看好半导体检测设备业务的增长潜力。
包含自主移动机器人在内的智能物流自动化系统业务,现已实现6.5863亿韩元营收,在手订单规模约108.3亿韩元。YoungWoo DSP预计,该业务将和半导体检测设备业务同步,逐步产出实际收益。YoungWoo DSP表示:“主要显示客户的投资集中在下半年,因此在上半年基础上,我们预计业绩将进一步改善。依托客户投资项目与现有在手订单,我们会强化核心业务竞争力。”
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序