
刷新历史纪录!2026年Q2全球半导体营收突破4250亿美元
在AI算力爆发与存储周期回暖的双重驱动下,半导体行业又交出了一份亮眼的季度成绩单。根据市场研究机构Omdia最新发布的行业报告,2026年第二季度,全球半导体市场营收突破4250亿美元,同比增长31.4%,创下历史新高。
回望过去几年,全球半导体市场经历了一轮大起大落。前几年消费电子需求疲软,手机、PC市场出货持续低迷,存储芯片价格不断下探,不少芯片厂商被迫缩减资本开支、调整库存,整个行业陷入去库存阵痛。而从2025年下半年开始,生成式AI浪潮成为撬动整个产业的核心引擎,市场风向快速逆转。到2026年第二季度,行业增长势能彻底释放,营收规模直接刷新历史季度纪录。
本轮增长的核心驱动力,毫无疑问来自人工智能相关芯片市场。大模型训练、AI服务器部署、边缘AI设备落地,带动了高性能GPU、AI专用处理器、高带宽内存HBM需求出现爆发式增长。AI服务器对算力芯片、高速存储芯片消耗量远高于传统服务器,各大云厂商持续加码算力基建,不断加大芯片采购量,直接拉高了高端芯片的市场销售额。据Omdia数据显示,AI相关芯片板块是增速最快的细分赛道,贡献了半导体市场相当大一部分增量。
与此同时,存储芯片也迎来了强势复苏。在经历漫长的价格下行周期之后,DRAM、NAND Flash市场供需关系逐步反转。一方面,AI服务器对大容量内存、高速闪存需求激增;另一方面,存储大厂主动控产,调节市场供给,芯片产品价格稳步回升。价格回暖叠加出货量提升,存储板块营收大幅反弹,成为了拉动整体市场上行的重要支柱。
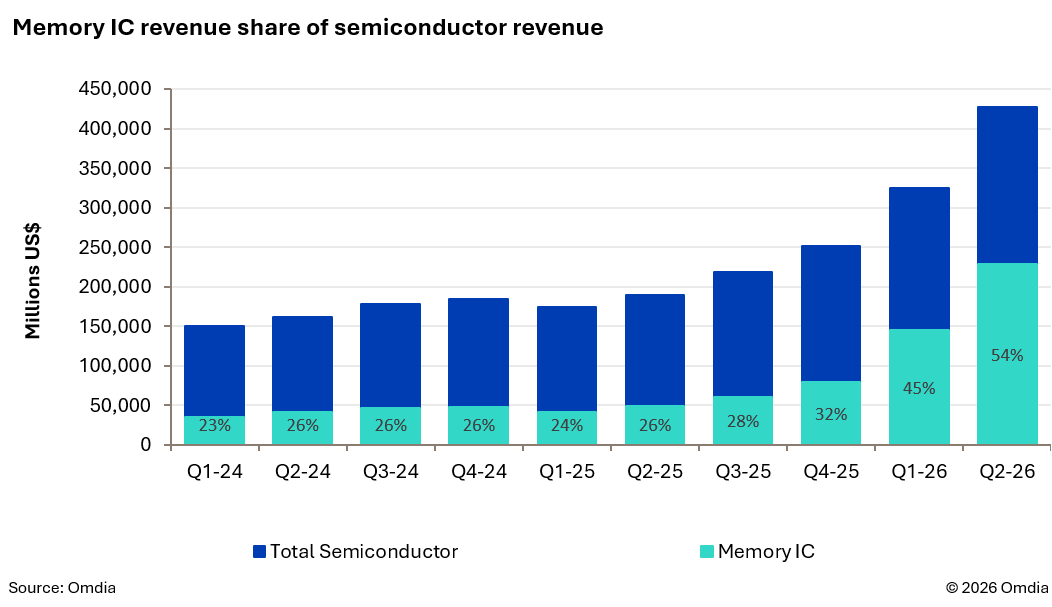
来源:Omdia
虽然存储芯片因AI算力需求激增而呈现出爆发式增长,其惊人的营收规模在数据层面一定程度上“掩盖”了其他芯片品类的优异表现,但若深入剖析市场结构,便会发现一股更为广泛且强劲的增长力量正在崛起。
Omdia特别指出,若剔除波动剧烈的存储芯片,非存储器半导体市场的环比增长率依然超过10%。这一数据极具标志性意义,因为它远高于2002年至2025年间约3%的典型季节性增长水平。这意味着,AI浪潮的红利并非仅局限于存储领域,而是正在向更广泛的芯片品类扩散,整个半导体产业链正处于全面共振的上行周期。
其中,微处理器(MPU)的表现尤为引人注目。数据显示,MPU营收在2026年第二季度环比增长16%,远超其1%的季节性常态增幅。这一显著背离了传统规律的增长轨迹,深刻反映出中央处理器(CPU)在AI基础设施中的战略角色正在被重新定义和加重。随着AI应用从单纯的训练阶段向大规模推理及智能体应用延伸,数据中心对通用计算能力的需求并未减弱,反而因需要处理复杂的任务调度、数据预处理及逻辑控制而变得更加关键。CPU与GPU、高带宽内存(HBM)共同构成了AI算力的铁三角,任何一环的短板都将制约整体效能。
此外,这种增长态势也印证了AI需求的外溢效应。从云端到边缘,从高性能计算到嵌入式设备,智能化正在重塑各类电子产品的核心架构。微处理器的强劲复苏,不仅得益于传统服务器市场的更新换代,更源于AI PC、AI手机,以及工业智能终端对本地算力要求的提升。不难看出,半导体行业已告别单一品类驱动的旧模式,迈入由AI全方位赋能、多品类协同爆发的新纪元,供应链各环节均将迎来长期的结构性机遇。
整体来看,2026年半导体行业迎来爆发式增长,上半年收入突破7500亿美元,这一数字已超越除2025年外所有历史年度的全年总和。Omdia预测,第三季度单季收入将超5000亿美元,推动前三季度累计总收入突破1.25万亿美元大关,较2025年全年总收入高出50%。在人工智能算力需求激增与数据中心建设加速的双重驱动下,存储与逻辑芯片销量持续飙升。当前市场景气度居高不下,创纪录的季度营收有望延续,标志着全球半导体产业正式迈入万亿美元规模的超级周期。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序