
MLCC需求至少持续到2028年,村田要“大胆”扩产
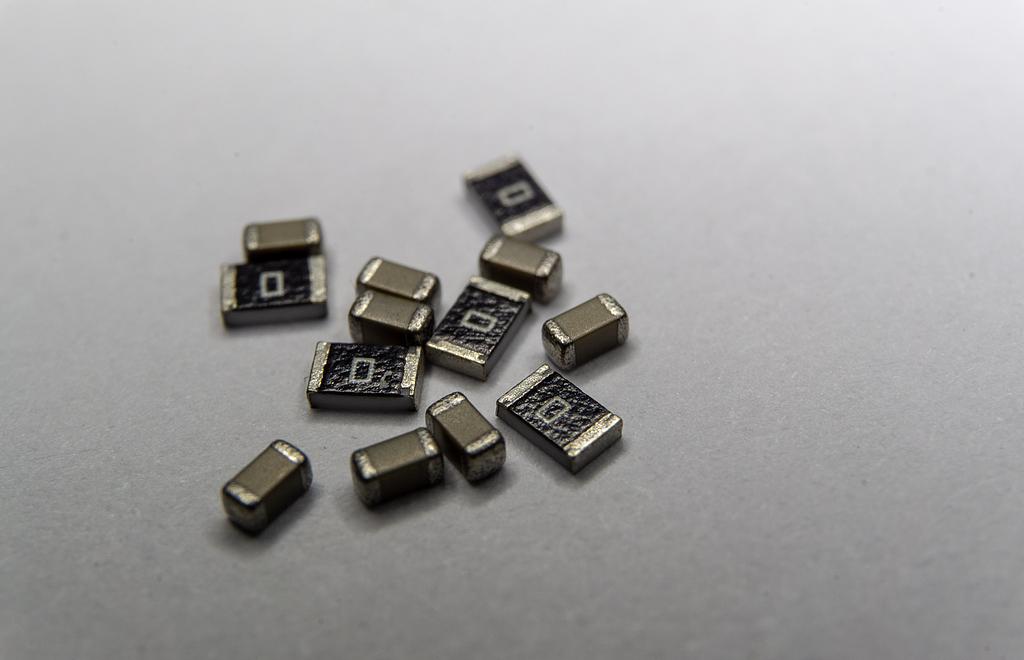
近日,全球MLCC龙头村田制作所副社长南出雅范接受专访时表示,AI驱动的MLCC需求增长至少将持续至2028年,且公司正在研究“比过去更大胆”的中长期扩产方案。
从中长期来看,MLCC需求还可能由AI数据中心进一步扩大至边缘AI设备,其中实体AI(Physical AI),包括由AI控制的机器人等应用,被视为下一波成长动能。
AI服务器用量持续攀升
AI服务器对MLCC的需求量明显高于传统服务器。数据显示,英伟达VR200 NVL72服务器预计将使用约60万颗MLCC,较现有GB300平台增加超过30%;整体而言,AI服务器的MLCC用量约为传统通用服务器的8至12倍。
高附加价值MLCC交期也已从原本8至10周,大幅拉长至20至26周以上,反映高阶产能供应吃紧。
村田接单数据同样显示需求热度。 2026财年第一季(4至6月),公司整体接单额达6,739亿日元,年增56.3%,创单季历史新高,其中电容订单暴增85.5%至4,155亿日元。
2027年产能先增超过两成
面对需求快速成长,村田已启动扩产。按照目前规划,公司将在截至2027年度的两年内,对MLCC生产设备投资约800亿日元,并计划在2027年度将MLCC产能提高超过两成。
瑞银证券指出,村田现有设备仍有约20%的潜在产能提升空间,但实体扩张已逐渐接近极限。未来新增产能主要来自2026年4月完工的出云村田新楼、岛根县安来市已购土地上的新工厂,以及将通用型产品转移至泰国工厂后所释出的产能。
不过,面对AI服务器后续需求,既有扩产规模可能仍不够。南出雅范表示,村田原本因应自动驾驶普及等趋势,已提前布局截至2028年所需的厂房,但从客户需求来看,2028年以后市场仍可望持续扩大。
因此,村田正着眼未来3至5年,研议包括厂房在内的新一轮产能扩充计划。南出表示,这次评估可能“比以往更加大胆”,虽然公司内部尚未做出最终决定,但已进行相当深入的评估,在日本国内外既有据点兴建更大规模新厂房,也在可能选项之列。
无独有偶,TrendForce的MLCC行业调查显示,三星电机主导了对OEM及ODM客户的2026年第4季度价格上调:预计将消费级X5R产品的价格对OEM及ODM客户平均上调25%-30%,这一措施旨在抑制订单需求,并确保高端生产线扩展所需的产能。
相较之下,村田目前仍维持既有定价方针。南出表示,公司以与客户建立长期信任关系为基础,不希望随供需变化频繁调涨或调降价格,因为价格大幅波动可能吸引新企业进入市场,追求短期利益的定价策略也无助于提升中长期企业价值。
不过,他也表示,若竞争对手大幅调整价格,仍可能影响村田原先规划的产品组合及生产布局,因此公司正密切关注市场与同业动向。
MLCC有多关键?
MLCC,单价低,不起眼,可以说是这轮AI硬件行情中容易被忽视的,但它又是“隐形赢家”,GPU与存储芯片之外,它在AI服务器中的重要性正在持续上升。
MLCC,即Multi-layer Ceramic Capacitor(片式多层陶瓷电容器),被业内俗称为“电子工业大米”。从结构来看,通过把印好金属电极的陶瓷介质膜片以错位方式一层层叠合,经一次性高温共烧成“独石”结构,再将两端封以金属外电极。它的外形特征易辨认,当你拆开任何一块电路板,那些排布紧密、像“小砖块”一样贴在电路板上的微型元件,绝大多数都是MLCC。
在电路中,MLCC起着不可或缺的重要作用——滤波、去耦、旁路、储能,以平滑电压、滤除噪声,保障芯片稳定运行。在AI中,MLCC是解决“如何将电平稳送进算力芯片”的角色。
瑞银旗下UBS Evidence Lab对全球逾100家分销商的追踪数据显示,截至8月9日,全球MLCC分销商库存量较四周前(7月11日)再降8%,续创历史新低;与此同时,库存金额较同期上涨10%,单位价格指数上涨7%。量价背离的趋势愈发清晰。
数据显示,这一量跌价升的格局在同比维度上同样显著:截至7月底,库存量同比下降22%,而库存金额同比上涨6%,单位价格指数同比上涨13%。目前分销商渠道的单位价格指数已接近2023年1月以来的最高水平,价格修复周期正在加速推进。瑞银认为,供需收紧最早将从AI相关需求及分销商渠道发端,随后向整体市场蔓延。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序